Art. 2° El impuesto sobre asignaciones por causa de muerte y sobre donaciones se aplicará, aún cuando se suceda por derecho de representación, sobre el valor líquido de la respectiva asignación o donación, con arreglo a la siguiente escala progresiva:
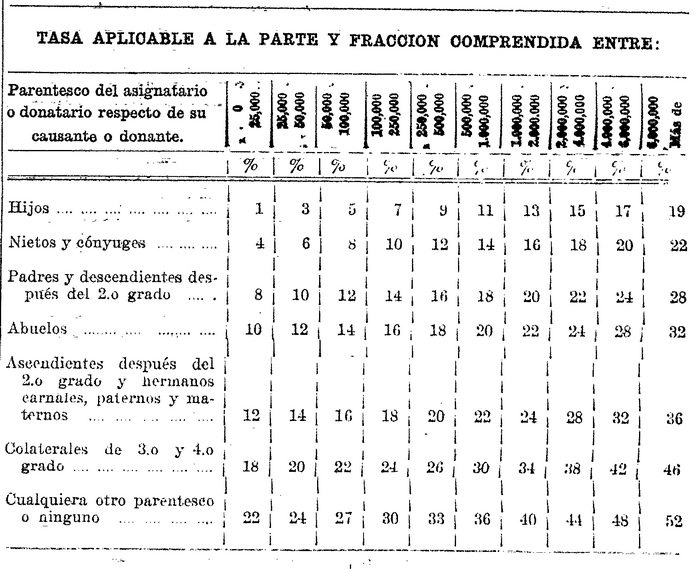
Los parentescos a que se refiere la escala precedente son los de consanguinidad legítima. No obstante, a los hijos y a los padres naturales se aplicarán los mismos porcentajes que a los hijos y a los padres legítimos.
En los casos de sucesión ab-intestato los colaterales después del 2° grado pagarán el impuesto con los siguientes recargos: los de tercer grado con un 25%; los de cuarto grado, con un 50% los demás con un 75%.
Las asignaciones y donaciones en favor de personas jurídicas de derecho privado, cuyos únicos fines sean la beneficencia pública, la difusión de la instrucción o el adelanto de la ciencia en el país, estarán afectas al mismo impuesto que las asignaciones y donaciones en favor de los hijos legítimos y naturales.
Lo que se deje al albacea fiduciario se estimará como asignación en favor de persona sin parentesco con el causante.