CIRCULAR
BANCOS N° 2.925
FINANCIERAS N° 1.219
Santiago, 20 de marzo de 1998.-
SEÑOR GERENTE:
RECOPILACION ACTUALIZADA DE NORMAS. Capítulos 2-2, 2-10, 4-1, 8-9, 9-1, 9-3, 11-1, 11-5, 12-7, 13-8, 15-1, 17-4, 18-5, 18-8, 18-10, 19-1 y 19-2.
Actualiza referencias a normas legales que han sido modificadas.
A fin de actualizar las referencias a diversas disposiciones legales que han sido modificadas, contenidas en los Capítulos de la Recopilación Actualizada de Normas que se indican y en el "Reglamento de Administración del Fondo de Garantía para Pequeños Empresarios", se ha resuelto introducir en ellos las siguientes modificaciones:
1.- Modificación al Reglamento de Administración del Fondo de Garantía para Pequeños Empresarios.
Se sustituye, en el segundo inciso del artículo 27, la locución "artículo 13 bis del D.L. N° 1.097" por "artículo 14 de la Ley General de Bancos".
2.- Actualizaciones de Capítulos de la Recopilación Actualizada de Normas.
A) Se remplaza, en el primer párrafo del título I del Capítulo 2-2, el número "83" por "69".
B) Se remplaza, en el segundo párrafo del numeral 1.8 del título II del Capítulo 2-2, la expresión "del D.L. N° 1.097 de 1975" por "de la Ley General de Bancos".
"Para realizar aumentos de capital mediante la emisión de acciones, ya sean de pago o liberadas, las instituciones financieras deberán solicitar a esta Superintendencia la autorización correspondiente, de conformidad con lo previsto en el artículo 52 de la Ley General de Bancos, como también para reformar sus estatutos, cuando proceda.".
D) Se suprime la letra e) del N° 2 del título II del Capítulo 2-10, pasando las letras "f)" y "g)" a ser "e)" y "f)", respectivamente.
E) En el último párrafo del N° 2 del título II del Capítulo 2-10, se suprime la frase ", incluidas aquellas a que se refiere la letra e) anterior", remplazando la coma que sigue a la palabra "liberadas" por un punto seguido.
F) Se remplaza, en el primer párrafo del título III del Capítulo 2-10, las locuciones "N° 1 bis del artículo 83" y "artículo 113", por "N° 2 del artículo 69" y "artículo 115", respectivamente.
G) Se remplaza, en la letra o) del numeral 2.3 y en la letra c) del numeral 3.4 del título III del Capítulo 2-10, el N° "68" por "55".
H) Se remplaza en el enunciado del N° 6 del Título I del Capítulo 4-1, el término "80 bis" por "65".
I) Se actualiza el Anexo N° 1 del Capítulo 8-9 que contiene el texto vigente del "Reglamento de Administración del Fondo de Garantía para Pequeños Empresarios", recogiendo lo indicado en el N° 1 de esta Circular.
J) Se remplaza, en el segundo párrafo del Capítulo 8-17, la expresión "del Decreto Ley N° 1.097, de 1975", por "de la Ley General de Bancos".
K) Se remplaza, en el primer párrafo del título I del Capítulo 9-1, el número "XII" por "XIII".
L) Se remplaza, en el último párrafo del numeral 2.2 del título I del Capítulo 9-1, el número "106" por "111".
M) Se remplaza, en el primer párrafo del numeral 8.1 y en el tercer párrafo del numeral 8.3 del título I del Capítulo 9-1, el número "91" por "96".
N) Se remplaza, en el segundo párrafo del número 6 del título II del Capítulo 9-1, el número "88" por "93".
S) Se remplaza, en el N° 8 del título II del Capítulo 9-1, el número "95" por "100", las dos veces que aparece citado.
O) Se remplaza, en el numeral 9.2 del título II del Capítulo 9-1, el número "XII" por "XIII".
P) Se remplaza, en el N° 2 del título III del Capítulo 9-1, los números "15" y "83" por "20" y "69", respectivamente.
Q) Se remplaza, en los Anexos 3 a 8 del Capítulo 9-1 la expresión "Título XII" por "Título XIII". Además, en los Anexos N°s. 1 y 2 de dicho Capítulo, se sustituye la frase "Título XII del Decreto con Fuerza de Ley N° 252, de 4 de abril de 1960, y sus modificaciones" por "Título XIII de la Ley General de Bancos".
R) Se remplaza, en el N° 7 del Anexo N° 1 del Capítulo 9-3, el número "XII" por "XIII".
"1.- Límite.
El saldo que la institución financiera registre en la cuenta "Activos físicos por leasing" queda también incluido dentro del activo fijo para efectos del límite general de inversiones del inciso segundo del artículo 69 de la Ley General de Bancos, tratado en el Capítulo 12-10 de esta Recopilación.".
T) Se remplazan, en el numeral 1.1 del Capítulo 11-5 los números "16" y "17" por "22" y "23", respectivamente, y se sustituye el guarismo "83", las dos veces que aparece, por "69".
U) Se remplaza en el N° 2 del Capítulo 12-7, la locución "en los artículos 81, 84 y 115 de la Ley General de Bancos, según corresponda", por "en el artículo 84 de la Ley General de Bancos".
V) Se elimina el N° 4 del título II del Capítulo 13-8.
W) Se remplaza el último párrafo del numeral 1.5 del Capítulo 15-1 por el siguiente:
"En ningún caso los intereses que se cobren sobre estas operaciones, podrán exceder lo que permita estipular el artículo 6° de la Ley N° 18.010.".
X) Se remplaza, en el primer párrafo del N° 1 y en el último párrafo del N° 3 del Capítulo 18-5, la expresión "13 bis del D.L N°1.097" por "14 de la Ley General de Bancos".
Y) Se remplaza, en el Anexo N° 1 del Capítulo 18-8, la expresión "80 bis y los artículos 141 al 150" por "65 y los artículos 144 al 153".
Z) Se suprime, en el N° 2 del Capítulo 18-10, lo siguiente:
"- Que la relación deuda-capital del banco se haya situado sobre diecinueve veces su capital pagado y reservas o de catorce veces en el caso de las sociedades financieras.".
AA) Se remplaza, en el N° 2 del Capítulo 18-10, la expresión "19 bis del D.L N°1.097" por "20 de la Ley General de Bancos" y la frase "artículos 116 ó 119 de la Ley General de Bancos o en el artículo 15 del D.L. N° 1.097, de 1975" por "artículos 16, 118 ó 122 de la Ley General de Bancos".
AB) Se remplaza, en el primer párrafo del N° 1 del Capítulo 19-1, el número "20" que aparece al inicio, la frase "artículo 13 bis de la Ley Orgánica de esta Superintendencia" y la locución "artículo 20 de la Ley General de Bancos" que aparece al final, por "154", "artículo 14 de dicha ley" y "artículo 154", respectivamente.
AC) Se remplaza, en el tercer párrafo del N° 1 del Capítulo 19-1, la frase "el artículo 20 de la Ley General de Bancos y el artículo 13 bis del D.L. N°1.097 de 1975" por "los artículos 14 y 154 de la Ley General de Bancos".
AD) Se remplaza, en el primer párrafo del N° 1 del título I del Capítulo 19-2, la expresión "15 del D.L N°1.097" por "16 de la Ley General de Bancos".
AE) Se remplaza, en el título III del Capítulo 19-2, las expresiones "18 del D.L. N°1.097" y "13 del D.L. N°1.097" por "26 de la Ley General de Bancos" y "13 de la Ley General de Bancos", respectivamente.
3.- Eliminación de Capítulo.
Se suprime el Capítulo 17-4, por cuanto las normas legales en actual vigencia lo hacen innecesario.
En consecuencia, se remplazan las siguientes hojas de la Recopilación Actualizada de Normas por las que se acompañan a la presente Circular: hoja N° 7 del Indice de Capítulos; hoja N° 3 del Indice de Materias; hojas N°s. 1 y 6 del Capítulo 2-2; hojas N°s. 2, 3, 7 y 11 del Capítulo 2-10; hoja N° 2 del Capítulo 4-1; hoja 6 del Anexo N° 1 del Capítulo 8-9; hoja correspondiente al Capítulo 8-17; hojas N°s. 1, 10, 14a, 14b, 17, 19, 20, 21, 22, 23 y 29 del Capítulo 9-1 y primera hoja de sus Anexos N°s. 1, 2, 3, 4, 5, 6, 7 y 8; hoja 2 del Anexo N° 1 del Capítulo 9-3; hoja N° 7 del Capítulo 11-1; hoja N° 1 del Capítulo 11-5; hoja N° 2 del Capítulo 12-7; hoja N° 11 del Capítulo 13-8; hoja N° 3 del Capítulo 15-1; hojas N°s. 1 y 4 del Capítulo 18-5; hoja correspondiente al Anexo N° 1 del Capítulo 18-8; hojas N°s. 2 y 3 del Capítulo 18-10; hoja N° 1 del Capítulo 19-1; y hojas N°s. 1, 5 y 6 del Capítulo 19-2. Además, debe eliminarse la hoja N° 8 del Capítulo 11-1 y el Capítulo 17-4.
Saludo atentamente a Ud.,
ERNESTO LIVACIC ROJAS
Superintendente de Bancos e
Instituciones Financieras
Subrogante
CAPITULO 2-2 (Bancos)
MATERIA:
CUENTAS CORRIENTES BANCARIAS Y CHEQUES
I.- GENERALIDADES.
El artículo 69 N° 1 de la Ley General de Bancos, faculta a las instituciones bancarias para abrir y mantener cuentas corrientes a sus clientes. Las cuentas corrientes bancarias, tanto en moneda chilena como extranjera, se rigen principalmente por la Ley sobre Cuentas Corrientes Bancarias y Cheques y por las condiciones generales que fije cada banco.
El cheque girado en pago de obligaciones está sujeto a las reglas generales de la letra de cambio, contenidas en la Ley N° 18.092, en subsidio de las normas particulares de la Ley sobre Cuentas Corrientes Bancarias y Cheques.
Además de las instrucciones de este capítulo, los bancos deben tener presente las disposiciones relativas a valores en cobro, al canje y funcionamiento de las cámaras de compensación y a las operaciones de que tratan las normas de cambio, de exportación y de importación del Banco Central de Chile, que requieren de la apertura de cuentas corrientes especiales.
II.- CUENTAS CORRIENTES.
1.- Apertura de cuentas corrientes.
1.1- Exigencias mínimas para la apertura de cuentas corrientes.
Para abrir una cuenta corriente a una persona natural, las empresas bancarias deben cumplir con las siguientes exigencias mínimas:
a) Tomar nota de la Cédula de Identidad y del Rol Único Tributario del interesado, quien para este efecto debe exhibir los documentos originales.
b) Solicitar al interesado una fotografía reciente (tamaño carné o pasaporte), la que se agregará al documento en que se registran sus antecedentes personales.
Capítulo 2-2
Pág. 6
1.7.- Cuentas corrientes a nombres de patrimonios que carecen de personalidad jurídica pero cuyos administradores gozan de tal atributo.
Esta Superintendencia es de opinión que las empresas bancarias pueden abrir cuentas corrientes a todos aquellos fondos o patrimonios que, sin tener personalidad jurídica propia, tengan una administración encomendada por la ley a otro ente que goza de personalidad jurídica, como ocurre, por ejemplo, con Fondos Mutuos y Fondos de Pensiones respecto de sus Sociedades Administradoras o de los Fondos de Crédito Universitario, respecto de las Instituciones de Educación Superior.
Esa opinión se fundamenta en que, en esos casos, existen dos patrimonios, uno de los cuales constituye una suerte de patrimonio de afectación que tiene su propia individualidad jurídica, aun cuando no tenga el atributo de personalidad jurídica propiamente tal. Por tal motivo, no existe inconveniente para abrir dos cuentas corrientes distintas: una en que se depositen los fondos del ente administrador y otra con los fondos que administre. Estos últimos constituyen un patrimonio separado, que no puede verse alterado por obligaciones del administrador. En consecuencia, ambas cuentas deben considerarse independientes, aunque manejadas por una sola persona la que en cada caso asume distinto carácter, por lo que no puede existir compensación alguna entre ambas.
1.8.- Sanciones a los bancos por incumplimiento de las instrucciones sobre apertura de cuentas corrientes
La Ley sobre Cuentas Corrientes Bancarias y Cheques, en su artículo 22, expresa: "...la Superintendencia dictará normas de carácter general destinadas a sancionar con multa a aquellos bancos respecto de los cuales pueda presumirse que, por el número de cheques que protestan en cada semestre, no dan cumplimiento cabal a las instrucciones sobre apertura de cuentas corrientes bancarias."
Concordante con dicho precepto, al término de cada período semestral este Organismo efectúa una evaluación de la situación individual de cada banco y del porcentaje de protestos de cheques que registra en relación con el término medio que arroja la banca en general. Sobre la base de dicha evaluación, esta Superintendencia puede aplicar sanciones, de conformidad con el artículo 19 de la Ley General de Bancos, a todos aquellos bancos cuya clientela acuse protestos que excedan en un porcentaje importante al promedio general.
2.- Cuentacorrentistas con más de una cuenta corriente en el mismo banco.
No existen impedimentos legales para que una misma persona mantenga dos o más cuentas corrientes en una misma institución, las cuales deberán operar separadamente.
Capítulo 2-10
Pág. 2
Este Organismo procederá a inscribir la emisión en el Registro de Valores y a entregar el correspondiente certificado de inscripción, previo examen y conformidad de los antecedentes que se acompañan a la solicitud que para tal efecto debe presentar la entidad emisora. Entre los antecedentes adjuntos a la referida solicitud deben incluirse dos clasificaciones de nesgo de los títulos que se solicita inscribir, conforme a lo establecido en el artículo 8° bis de la Ley N° 18.045 sobre Mercado de Valores.
Debe tenerse presente que, conforme a lo dispuesto en el artículo 6° de la Ley N° 18.045, no puede hacerse oferta pública de los valores mientras la emisión no se encuentre inscrita en el Registro de Valores.
Tan pronto como las instituciones financieras emisoras reciban el certificado de inscripción antes mencionado, deberán informar a las respectivas firmas evaluadoras, a fin de que éstas procedan a publicar la clasificación de los instrumentos inscritos.
II.- EMISION DE ACCIONES.
1.- Autorización previa.
Para realizar aumentos de capital mediante la emisión de acciones, ya sean de pago o liberadas, las instituciones financieras deberán solicitar a esta Superintendencia la autorización correspondiente, de conformidad con lo previsto en el artículo 52 de la Ley General de Bancos, como también para reformar sus estatutos, cuando proceda.
2.- Inscripción en el Registro de Valores.
Para inscribir una emisión de acciones en el Registro de Valores, será necesario presentar una solicitud de inscripción que contenga una referencia al aumento de capital autorizado que origina la emisión y adjuntar a aquélla la siguiente información relativa a sus características:
a) Serie y número de acciones a emitir, señalando su valor nominal, si lo tuvieren. En caso de no tenerlo, se mencionará expresamente tal circunstancia.
b) Valor unitario de colocación mínimo por acción, determinado por la Junta de Accionistas.
Capítulo 2-10
Pág. 3
c) Plazos establecidos para la emisión, suscripción y pago de las acciones, según corresponda.
d) Forma de pago, señalando si existen modalidades para el pago a plazo y descripción de las que se hubieren acordado, indicando los derechos y obligaciones de los suscriptores que utilicen el pago a plazo;
e) Copia del acta de la junta de accionistas, reducida a escritura pública, en la que se acordó el aumento de capital.
f) Ejemplar de la publicación efectuada y del aviso enviado a los accionistas sobre la emisión.
Si bien la mayor parte de los antecedentes antes señalados se refieren a acciones de pago, igualmente deben inscribirse en el Registro de Valores las emisiones de acciones liberadas. En estos casos se enviará sólo la información pertinente a las características de la emisión de que se trate. Si se procediere a un canje de acciones, deberá describirse la proporción en que se hará la conversión y las condiciones y oportunidad en que se realizará el reemplazo de títulos.
III - EMISION DE BONOS.
De conformidad con lo dispuesto en el N°2 del artículo 69 y en la letra b) del artículo 115 de la Ley General de Bancos, y en el Capítulo III.B.l del Compendio de Normas Financieras del Banco Central de Chile, los bancos y sociedades financieras están facultados para emitir bonos o debentures sin garantía especial, a la orden o al portador.
La emisión de bonos deberá ser acordada por el directorio de la institución o por la junta de accionistas cuando sean canjeables por acciones. En el caso de sucursales de bancos extranjeros, bastará con que suscriba la escritura el agente designado para administrar la sucursal con plenas facultades.
Capítulo 2-10
Pág. 7
i) Reajustabilidad: Carácter de reajustable o no del empréstito. Si fuere reajustable, deberá indicarse la forma de reajuste.
j) Interés: Indicación de si se pagarán o no intereses, tasa de interés o procedimientos para su determinación, fecha y lugar de pago de intereses.
k) Fecha desde la cual el tenedor del bono comienza a ganar intereses y reajustes.
l) Amortizaciones: Forma de amortización, plazo y fecha de inicio de ésta, fechas, lugares y modalidades de pago.
m) Rescate anticipado: Indicación de si existirán o no procedimientos de rescates anticipados, los que sólo podrán efectuarse mediante sorteos u otros sistemas que aseguren un tratamiento equitativo para todos los tenedores de bonos.
n) Obligaciones, limitaciones o prohibiciones a que se sujetará el emisor durante la vigencia de la emisión, con el fin de proteger los intereses de los tenedores de bonos.
ñ) Obligaciones específicas de información que el emisor deberá proporcionar a los tenedores de bonos. Deberá indicarse la forma en que se dará aviso de pago de los bonos. Asimismo, se indicará la información financiera que se hará llegar a los representantes de los tenedores de bonos, la que incluirá, al menos, los estados de situación exigidos por esta Superintendencia y la memoria, cuando corresponda.
o) Indicación, cuando corresponda, que se trata de bonos convertibles en acciones, señalando la relación de conversión o forma de determinarla o bien, que son bonos subordinados emitidos al amparo del artículo 55 de la Ley General de Bancos.
p) Referencia a procedimientos para canje de títulos o cupones, o para remplazo de éstos en casos de extravío, hurto, robo, inutilización o destrucción.
2.4.- Juntas de tenedores de bonos.
a) Normas relativas a su funcionamiento.
Capítulo 2-10
Pág. 11
3.4.- Descripción de la emisión.
Se deberán describir en forma clara y precisa las características de los valores ofrecidos, de tal forma que el inversionista pueda entender cabalmente sus derechos como tenedor. Esta descripción deberá incluir, al menos, los siguientes aspectos:
a) Antecedentes de la emisión:
- Indicación del órgano competente (directorio o junta de accionistas) que tomó el acuerdo de emisión y fecha de dicho acuerdo.
- Indicación de la fecha y notaría de la escritura de emisión.
b) Representante de los tenedores de bonos:
- Nombre o razón social y dirección.
- Procedimiento de elección, reemplazo, remoción y renuncia.
- Indicación de cualquier relación de propiedad o gestión entre el representante y los principales accionistas, socios o administradores de la entidad emisora.
c) Características de los bonos: Indicación del monto total de la emisión, el número de identificación de las series en que se divide, y el monto y cantidad de bonos o láminas que comprende cada una. Se hará una descripción detallada de cada serie, la que deberá contener, al menos, los siguientes antecedentes:
-Valor nominal de la emisión, número de bonos y cortes.
-Indicación de si son al portador o a la orden. Reajustabilidad.
-Tasa de interés.
-Forma y plazo de pago de intereses, reajustes y amortizaciones.
-Fecha y lugar de pago de amortizaciones, reajustes e intereses.
-Fecha a partir de la cual comienzan a devengar intereses y reajustes, y desde el cual se cuenta el plazo de amortización.
-Indicación de si los bonos serán o no convertibles en acciones, señalando la relación de conversión o forma de determinarla o si se trata de bonos subordinados emitidos en conformidad al artículo 55 de la Ley General de Bancos.
Capítulo 4-1
Pág. 2
3.- Intereses y reajustes.
Para los efectos de computar las obligaciones afectas a encaje de que trata este Capítulo, no se considerarán los reajustes e intereses por pagar que deben registrarse en cuentas complementarias de conformidad con las disposiciones vigentes. Por consiguiente, las menciones que más adelante se hacen a partidas o cuentas, deben entenderse referidas a los saldos sin incluir los de esas cuentas complementarias.
4.- Plazo de vencimiento de los documentos de depósito o captación.
Los plazos de vencimiento de los depósitos o documentos de captación, que determinarán la tasa de encaje a que la obligación quedará afecta, se refieren al lapso que debe transcurrir entre la constitución del depósito o suscripción del documento de captación o su renovación, según sea el caso, y la fecha en que el acreedor de la institución financiera tiene derecho a recuperar el total o parte del capital o intereses, en el caso de operaciones no reajustables y del total o parte del capital o reajustes, si se trata de operaciones reajustables.
En el caso de la obtención de recursos mediante venta de documentos con pacto de retrocompra, el plazo de que se trata será el que medie entre la fecha de venta del documento y la fecha fijada para su retrocompra.
5.- Excedentes de encane.
Los excedentes de encaje en moneda nacional no pueden utilizarse para cubrir déficit de encaje en dólares de los Estados Unidos de América. A su vez, los excedentes de encaje en dólares de los Estados Unidos de América, no se pueden emplear para cubrir déficit de encaje en moneda chilena.
6.- Obligaciones afectas a reserva técnica. artículo 65 Ley General de Bancos.
El monto de las obligaciones afectas a la reserva técnica de que tratan el Capítulo III.A.4 del Compendio de Normas Financieras del Banco Central de Chile y el Capítulo 4-2 de esta Recopilación, no estarán afectos a la exigencia de encaje de que trata este Capítulo.
Capítulo 8-9
ANEXO N°1
Pág 6
Artículo 25.- El Administrador percibirá anualmente una comisión del 10% sobre el resultado del Fondo obtenido con la aplicación del sistema de corrección monetaria, descontando para estos efectos las comisiones percibidas y devengadas por el otorgamiento de las garantías, agregando las garantías pagadas y por pagar.
Artículo 26.- El Administrador del Fondo fijará la comisión que pagarán al Fondo los usuarios de los créditos garantizados, la que no podrá exceder de un 2% anual sobre el saldo de capital caucionado.
El pago de esta comisión deberá realizarse en los mismos plazos establecidos para el pago de intereses. En todo caso el Administrador determinará la forma y plazo en que estos pagos serán traspasados de la institución otorgante del crédito al Fondo de Garantía.
VI.- ADMINISTRACION.
Artículo 27.- El Administrador del Fondo establecerá las normas operativas necesarias para el normal desarrollo del Fondo de Garantía con sujeción a lo señalado en el Decreto Ley N° 3.472 y sus modificaciones, y a las normas establecidas en el presente Reglamento.
Para los fines previstos en el artículo 14 de la Ley General de Bancos, le corresponderá al Administrador del Fondo informar a la Superintendencia de Bancos e Instituciones Financieras los importes impagos de los créditos correspondientes a la subrogación pagada por el Fondo.
VII.- FISCALIZACION.
Artículo 28.- La Superintendencia de Bancos e Instituciones Financieras tendrá a su cargo la fiscalización del Fondo, como asimismo del cumplimiento de las disposiciones de este Reglamento.
CAPITULO 8-17 (Bancos y Financieras)
MATERIA:
INFORMACION A LOS AVALISTAS O FIADORES SOBRE EL INCUMPLIMIENTO DEL DEUDOR DIRECTO DE UNA OBLIGACION EN FAVOR DE INSTITUCIONES FINANCIERAS.
Las instituciones financieras deberán informar a los avalistas o fiadores de los aceptantes o suscriptores de los documentos a favor del banco o sociedad financiera, cuando tales créditos no han sido pagados por el deudor principal. La citada obligación deberá cumplirse mediante carta certificada dirigida al domicilio del correspondiente deudor indirecto, dentro del plazo de diez días hábiles contado desde la fecha del vencimiento de la respectiva obligación.
El incumplimiento de estas instrucciones será sancionado de acuerdo con lo previsto en el artículo 19 de la Ley General de Bancos.
CAPITULO 9-1 (Bancos y Financieras)
MATERIA:
OPERACIONES CON LETRAS DE CREDITO.
I.- DE LAS LETRAS DE CREDITO.
La emisión de letras de crédito y las operaciones que las instituciones financieras pueden realizar con estos instrumentos se rigen por las disposiciones del Título XIII de la Ley General de Bancos, sin perjuicio de los demás preceptos de la misma Ley que les fueran aplicables; por las normas específicas contenidas en los Capítulos II.A.1, II.A.1.1 y II.A.1.2 del Compendio de Normas Financieras y por las instrucciones que se imparten en este capítulo.
Las instituciones financieras deben tener presente que la emisión de letras de crédito puede tener su origen exclusivamente en el otorgamiento de préstamos en la misma modalidad. En otros términos, el monto de las letras de crédito en circulación emitidas por una institución financiera deben mantener un equilibrio permanente con el saldo de préstamos en letras de crédito, ya sea que la respectiva hipoteca se encuentre debidamente inscrita a su favor o que aún no se haya cumplido ese trámite.
1.- Del prospecto.
La institución financiera que desee otorgar préstamos en letras de crédito para la vivienda u otros fines, deberá presentar a esta Superintendencia un prospecto que habrá de contener las condiciones generales de la emisión. La emisión proyectada deberá ser motivo de un Acuerdo del Directorio de la empresa.
1.1.- Condiciones generales de la emisión.
En el prospecto se deberán mencionar y describir las siguientes condiciones de cada emisión que se proyecte:
Capítulo 9-1
Pág. 10
do. Asimismo, se indicará que en dicha fórmula se empleará la Tasa de Interés Promedio (TIP), que el Banco Central de Chile certifique y publique en el Diario Oficial, en conformidad al Capítulo IV.B.8.1 del Compendio de Normas Financieras, debiendo señalar el límite máximo que dicha tasa podrá alcanzar, como también el mínimo, en el caso que éste se hubiera fijado.
A fin de facilitar el cobro de los mutuos hipotecarios y de conformidad con lo dispuesto en el artículo 111 de la Ley General de Bancos, las instituciones financieras deberán protocolizar las tablas de desarrollo en una Notaría, para dejar constancia, posteriormente, en cada una de las escrituras de mutuo, de la tabla que es aplicable a la deuda.
2.3.- Tablas de desarrollo aplicables a los créditos para adquisición de vivienda.
Las instituciones financieras podrán omitir el envío de las tablas de desarrollo de las letras de crédito para vivienda cuando deseen utilizar las tablas de uso general que fueron entregadas por esta Superintendencia a cada institución financiera y que se identifican en el Anexo N° 11 de este capítulo. En tal caso, bastará señalar el código que identifica la tabla y mencionar si las letras estipulan una tasa de interés fija o flotante. Si fueren con tasa flotante, se indicará, también, si la tasa quedará o no sujeta a un límite mínimo.
En todo caso, para construir una tabla de desarrollo de letras de crédito para vivienda con tasa fija, en la cual se basan también las amortizaciones de capital de aquéllas que se emiten con tasa variable, debe tenerse presente, además de lo indicado en el numeral 2.1 anterior, que el factor correspondiente al valor del cupón será siempre el mismo, excepto el último que podrá ser diferente por efecto del cálculo.
El valor presente que se determine no deberá contener una diferencia superior o inferior a 0,0005 unidades, para una obligación o deuda referida a 1 UF o IVP.
Debido a que la modalidad de cobro de las comisiones y el monto de éstas dependerán de las opciones elegidas por cada institución financiera, las tablas de desarrollo de los mutuos deberán enviarse siempre a esta Superintendencia.
Capítulo 9-1
Pág. 14a
8.- Registro de letras de crédito.
8.1.- Registro de las emisiones.
De acuerdo con lo dispuesto en el artículo 96 de la Ley General de Bancos, las instituciones emisoras deben mantener un registro de las letras de crédito que emitan.
Este Registro de Letras de Crédito tendrá por objeto mantener un control permanente de las letras de crédito emitidas en relación con los prospectos certificados por esta Superintendencia, como asimismo, demostrar que toda letra de crédito que se haya emitido, corresponde a un préstamo hipotecario cursado por la institución emisora de acuerdo con esta modalidad de crédito.
Las anotaciones en dicho Registro deberán permitir la obtención, en cualquier momento, al menos de la siguiente información.
a) Fechas y números de los certificados de inscripción del prospecto a que corresponden las letras de crédito emitidas, monto total de éstas por serie y saldo por emitir no registrado de cada serie.
b) Fechas de las anotaciones en el Registro.
c) Número y monto de cada mutuo hipotecario asociado a las letras emitidas.
d) Serie, número y monto de cada una de las letras de crédito emitidas por el respectivo mutuo hipotecario. Se anotará también en el Registro, cuando corresponda, el pagaré de cancelación parcial del cupón a que se refiere la letra c) del número 5 del Título y del Reglamento Financiero del Banco Central de Chile.
Es requisito indispensable para el registro de las letras, que el respectivo mutuo hipotecario se encuentre firmado ante Notario Por lo tanto, dichos valores deberán ser registrados tan pronto como se cumpla ese requisito.
8.2.- Control sobre láminas en circulación.
Dado que el remplazo de láminas por otras de mayor o menor denominación hace imprescindible un control respecto de las láminas vigentes que se encuentren en circulación, considerando las emisiones y anulaciones con motivo del canje, las instituciones financieras que deban remplazar láminas a solicitud de una empresa de depósito y custodia de valores, deberán mantener registros que permitan el control de cada una de las láminas.
Capítulo 9-1
Pág. 14b
Los registros de que tratan los numerales precedentes pueden llevarse separadamente o en forma integrada, mediante libros o en sistemas computarizados que permitan en cualquier momento conocer y listar los datos en forma expedita y conservar, de acuerdo con lo establecido en el Capítulo 1-10 de esta Recopilación Actualizada de Normas, la información histórica de los saldos y movimientos.
Por consiguiente, cada institución financiera adoptará las modalidades que estime más adecuadas en lo que respecta a configuración de los sistemas de registro, debiendo seguir, naturalmente, todos los procedimientos de control necesarios para asegurar la veracidad e integridad de la información.
Conforme a lo establecido en el artículo 96 de la Ley General de Bancos, esta Superintendencia está facultada para hacerse cargo en cualquier momento del registro de las emisiones de letras de crédito, si se detectaren deficiencias o irregularidades en su manejo por parte de alguna entidad emisora.
9.- Información al público.
Las instituciones financieras deberán atenerse estrictamente a las instrucciones que sobre la materia ha impartido esta Superintendencia, en especial en lo relativo a los antecedentes legales, sociales, financieros y administrativos de la sociedad que debe contener el extracto informativo que éstas mantengan a disposición del público.
Asimismo, las entidades emisoras cuidarán de informar al público inversionista de las características principales de las letras de crédito emitidas, tales como monto de la emisión, series y numeración de las letras, tasa de interés, sistema de reajuste y amortización, etc.
10.- Información a las Bolsas de Valores.
Las instituciones financieras que efectúen amortizaciones de letras de crédito por sorteo, deberán enviar a las Bolsas de Valores, al día siguiente hábil bancario de realizado el sorteo, copia simple del acta a que se refiere el artículo 21 del Capítulo II.A.1 del Compendio de Normas Financieras del Banco Central de Chile.
Capítulo 9-1
Pág. 17
5.- Comisión.
Las instituciones financieras pueden pactar libremente con los mutuarios la comisión que cobrarán sobre el mutuo. La comisión acordada deberá indicarse explícitamente en el respectivo contrato, ya sea como un monto o como una proporción del capital insoluto del préstamo, de acuerdo a lo que se haya establecido en la tabla de desarrollo del mutuo que se convenga aplicar, de modo que no se confunda con los intereses, con la amortización del crédito o con cualquier otro gasto de la operación. Esta comisión, en caso que se exprese como una proporción del saldo insoluto del crédito, será decreciente conforme a dicha proporción.
No obstante lo anterior, en los créditos que se acojan a la exención tributaria de que trata el artículo 41 de la Ley N° 18.482, la comisión sólo se podrá expresar como un monto y su cobro deberá efectuarse por una suma uniforme en el tiempo.
En todo caso, la tasa de la comisión no estará sujeta a fluctuaciones y para su cálculo deben emplearse las fórmulas indicadas por el Banco Central de Chile en el Anexo del Capítulo II.A.2 del Compendio de Normas Financieras.
Lo anteriormente expuesto, es sin perjuicio de lo dispuesto en el numeral 2.3 del título I de este Capítulo.
El importe de la comisión deberá indicarse explícitamente en cada dividendo, de manera que no se confunda con los intereses, con la amortización o con cualquier otro gasto.
Por otra parte, las entidades financieras deben tener presente que la suma de las tasas de interés y de la comisión, no podrá exceder a la tasa de interés máxima convencional vigente al momento de la convención.
6.- Entrega del importe de los préstamos.
La entidad otorgante de préstamos en letras de crédito, hará entrega de éstas al deudor una vez que las haya ingresado al Libro de Registro, de acuerdo con lo expresado en el numeral 8 1 del título I del presente Capítulo.
Debe tenerse presente que el producto de los préstamos en letras de crédito que se concedan para edificaciones o para la construcción de obras destinadas al mejor aprovechamiento agrícola o industrial del inmueble, se entregará en cuotas sucesivas, a medida del avance de las obras, conforme con lo dispuesto en el artículo 93 de la Ley General de Bancos.
Capítulo 9-1
Pág. 19
El referido pagaré, al igual que el señalado precedentemente, podrá ser a la orden, nominativo o al portador y deberá indicar la obligación hipotecaria a que corresponde.
De acuerdo a lo señalado en el párrafo anterior, la fecha de vencimiento debe ser coincidente con la del cupón que hubiere sido desprendido de la letra y su monto será igual al valor de dicho cupón, deducido el importe devengado entre la "fecha de emisión nominal" de las respectivas letras y el día primero del mes subsiguiente a esa fecha.
7.- Dividendos.
El artículo 1° del Capítulo II.A.1 del Compendio de Normas Financieras vigente sobre emisión de letras de crédito, dispone que el rembolso de los préstamos otorgados mediante estos instrumentos se hará en moneda nacional por medio de dividendos anticipados que comprenderán el interés, la amortización y la comisión.
Se entenderán como dividendos anticipados en los préstamos para la vivienda, aquéllos cuyo pago deba hacerse al comienzo de cada uno de los intervalos de pago acordados. Este intervalo debe ser mensual, debiendo pagarse los dividendos dentro de los diez primeros días del respectivo período. En los préstamos para vivienda debe tenerse presente que la suma de tres dividendos mensuales debe corresponder al valor del cupón trimestral de las letras de crédito emitidas.
La suma de los dividendos del mutuo, cualquiera sea la periodicidad en que deben ser pagados, debe ser coincidente, en lo que a cuota de capital e intereses se refiere, con la respectiva cuota de amortización de capital e intereses de las correspondientes letras de crédito emitidas.
Cuando se trate de préstamos en letras de crédito para vivienda, el primer dividendo vencerá en el mes subsiguiente a aquél en que se hubiere celebrado el respectivo contrato de mutuo En el caso de préstamos en letras de crédito para fines generales, los dividendos tendrán la periodicidad y el vencimiento que se hubiere convenido expresamente en el contrato de mutuo. En estos últimos créditos se podrá pactar que el devengo de intereses, comisiones y reajustes a favor de la institución financiera acreedora se inicie el día 1° del mes en que se firme la correspondiente escritura o el día primero del mes subsiguiente a éste.
Capítulo 9-1
Pág. 20
8.- Amortización extraordinaria de préstamos.
El artículo 100 de la Ley General de Bancos faculta a los deudores de préstamos en letras de crédito para reembolsar anticipadamente todo o parte del capital no amortizado de su deuda, ya sea en dinero o en letras de crédito de la misma serie del préstamo. A este respecto, las normas del Banco Central de Chile agregan que, en el caso del pago mediante letras de crédito, éstas deben ser también del mismo año y del mismo emisor.
Cuando el pago se realice en esta última forma, las letras serán recibidas por el valor nominal del respectivo título, descontadas las amortizaciones parciales ya efectuadas, en el caso de que se trate de letras con amortización directa, o a su valor par cuando lo sean con amortización indirecta.
El pago total o parcial extraordinario puede hacerse en todo tiempo, salvo en los meses en que deban realizarse los sorteos, cuando así corresponda.
En el caso de una amortización extraordinaria total de la deuda, el deudor debe pagar los dividendos del período de amortización en que se efectúe el pago anticipado, más el capital insoluto que resulte una vez deducida la amortización incluida en dichos dividendos.
Cuando se trate de amortizaciones anticipadas parciales, el pago se aplicará proporcionalmente a los dividendos restantes de la deuda, de modo que el importe de éstos se rebajará sin alterar el plazo pactado de ella. En este caso, el monto pagado por el deudor se aplicará al capital insoluto a la fecha del pago y, sobre la base del saldo resultante y del plazo remanente, se recalcularán los dividendos que deben pagarse a partir del mes siguiente. En caso de operaciones con tasa de interés variable, la amortización de capital que corresponderá incluir en los dividendos remanentes, se calculará según la tasa de interés vigente en la fecha en que se efectúe el pago anticipado.
Capítulo 9-1
Pág. 21
En conformidad con lo dispuesto en el inciso segundo del artículo 100 de la Ley General de Bancos, el deudor que amortice en forma extraordinaria, total o parcialmente el saldo de su deuda, debe pagar a la entidad emisora, adicionalmente, una suma equivalente al interés y comisión correspondiente a un período de amortización de las letras de su préstamo, calculada sobre el monto que se amortice extraordinariamente, cualquiera hubiera sido la cantidad pagada anticipadamente.
Para ese efecto, las instituciones financieras deberán considerar los intereses y comisiones que, según las correspondientes tablas de desarrollo, correspondería cobrar en el período de amortización siguiente a aquél en que se realice el pago anticipado. Al tratarse de operaciones con tasa de interés variable, se utilizará para este efecto, la tasa vigente para los dividendos del período en el cual se paga anticipadamente.
De cualquier modo, el cobro adicional de dichos intereses y comisiones, es un derecho que la ley confiere a las entidades emisoras y, por lo tanto, es perfectamente renunciable, de manera que su aplicación queda entregada al buen criterio de las instituciones acreedoras.
Al recibir algún pago para amortizar anticipadamente el total o parte de la obligación hipotecaria, las instituciones financieras no podrán cobrar al deudor valores que no correspondan a lo indicado precedentemente. En las liquidaciones que se entreguen a los deudores por pagos extraordinarios totales o parciales que éstos hicieren, deben señalar claramente los conceptos por los cuales se cobra, de tal manera que el deudor pueda constatar la correcta aplicación de lo dispuesto en las presentes instrucciones.
No obstante lo señalado precedentemente, las instituciones financieras podrán recibir, a petición del deudor, el pago anticipado de dividendos que comprenda un período máximo de seis meses, sin que se considere amortización extraordinaria del respectivo préstamo.
9.- Amortización extraordinaria de letras de crédito.
Las entidades financieras podrán realizar amortización extraordinaria de letras de crédito, únicamente por alguno de los motivos que se señalan en los numerales siguientes.
Capítulo 9-1
Pág. 22
Cada vez que se realice una amortización por sorteo, deberá señalarse en el acta respectiva el motivo por el cual se efectúa.
Las referidas amortizaciones deberán efectuarse en el mismo período de amortización en que se reciba el pago extraordinario del deudor, o bien, a más tardar en el período de amortización siguiente a aquél en que se produzcan cualquiera de los hechos señalados en los numerales 9.2, 9.3 y 9.4 de este título.
9.1.- Por pagos anticipados.
Las instituciones financieras están obligadas a realizar amortización extraordinaria de letras de crédito mediante compra, rescate o sorteo a la par, cuando un deudor pague anticipadamente en dinero el total o parte de su deuda, hasta por el importe de dicho pago.
También deberán efectuar amortización extraordinaria de estos instrumentos, cuando el deudor pague el total o parte de su deuda mediante letras de crédito en la forma señalada en el N° 8 anterior.
9.2.- Por no registrar la hipoteca dentro del plazo previsto
Se realizará una amortización extraordinaria cuando la garantía hipotecaria que caucione un préstamo de esta naturaleza, no se encontrare inscrita en el Conservador de Bienes Raíces dentro de un plazo de 180 días corridos contados desde la fecha de la escritura de mutuo. En este último caso, una vez efectuada la amortización extraordinaria, el préstamo no se considerará otorgado mediante letras de crédito y no se le aplicarán las disposiciones del Título XIII de la Ley General de Bancos ni las contenidas en el Capítulo II.A.1 del Compendio de Normas Financieras del Banco Central de Chile.
9.3.- Por ejecución de la garantía o por castigo del crédito.
Cuando una institución financiera ejecute la garantía que caucione un préstamo en letras de crédito, deberá asimismo, efectuar una amortización extraordinaria de letras de crédito por el importe obtenido en el remate del inmueble, de la misma forma señalada precedentemente para el caso en que el deudor pague por adelantado, en dinero, su crédito. Igual procedimiento deberá adoptar cuando castigue el total o parte de un crédito hipotecario.
Capítulo 9-1
Pág. 23
9.4.- Por morosidad y desvalorización de la garantía.
La institución financiera emisora podrá amortizar extraordinariamente letras de crédito hasta por un monto igual al de los préstamos de esta naturaleza que se encuentren en mora, siempre que las garantías que caucionen dichos créditos tengan un valor inferior en más de un 60% respecto del valor de tasación o al precio de compraventa del inmueble, previamente actualizados, que se tuvieron en consideración para otorgar los respectivos préstamos.
La actualización del valor de la garantía se hará sobre la base de la variación de la unidad de fomento a contar de la fecha de otorgamiento del crédito. Por otra parte, el valor actual del respectivo inmueble deberá corresponder al obtenido de una tasación con una antigüedad no superior a tres meses y basada en el valor de mercado, realizada por profesionales independientes e idóneos.
Se entenderá por préstamos en mora, para este efecto, aquellos que registren diez o más dividendos impagos o una morosidad de un año o más, en caso de dividendos que tengan una periodicidad mayor a la mensual.
Las amortizaciones extraordinarias por este concepto podrán realizarlas las entidades financieras en el período que corresponda según las características de las letras de crédito de que se trate, esto es, en forma trimestral, semestral, etc.
10.- Información al deudor hipotecario.
10.1.- Información anticipada.
La institución financiera deberá informar al deudor, en forma anticipada, acerca de los gastos globales aproximados que la operación demandará. En el cálculo deberán considerarse los siguientes:
Capítulo 9-1
Pág. 29
12.6.- Exención tributaria y rebaja de gastos.
Los nuevos créditos que otorguen las instituciones financieras para pagar anticipadamente otros préstamos de conformidad con estas instrucciones, pueden acogerse a las exenciones tributarias y rebaja de aranceles notariales y de Conservadores de Bienes Raíces, de que trata el artículo 41 de la Ley N°18.482, en la medida en que se cumplan las condiciones establecidas para ello.
III.- INVERSIONES EN LETRAS DE CREDITO.
1.- Letras de crédito de propia emisión.
Las normas del Banco Central de Chile admiten la inversión en letras de crédito de propia emisión, dentro de los límites que establece en el Capítulo III.B.2 de su Compendio de Normas Financieras.
Para cumplir con dichos límites las instituciones financieras deberán atenerse a lo establecido en el Capítulo 12-11 de esta Recopilación Actualizada de Normas.
2.- Compra de letras de crédito emitidas por otras instituciones financieras.
Las entidades financieras podrán también adquirir letras de crédito emitidas por otras empresas, de acuerdo con lo autorizado en el N° 20 del artículo 69 de la Ley General de Bancos, sujetas a los márgenes individuales de crédito de que trata el artículo 84 del mismo cuerpo legal.
Capítulo 9-1
ANEXO N° 1
Pág. 1
CLAUSULAS QUE DEBEN ESTABLECERSE EN LOS CONTRATOS DE COMPRAVENTA. MUTUO CON TASA DE INTERES FIJA E HIPOTECA PARA LA ADQUISICION DE VIVIENDA
Cláusula: El precio de la compraventa es la suma de $................. que se entera:
a) Con $...................que el comprador paga al vendedor en este acto en dinero efectivo.
b) Con $...................valor que las partes de común acuerdo asignan a las letras de crédito de la Serie.......de emisión nominal 1° de enero del presente año, por Unidades de Fomento, nominales e iniciales, que quedarán reducidas al día 1° del mes subsiguiente a la fecha del presente contrato a........Unidades de Fomento, que el Banco entrega al vendedor con cargo al préstamo que le otorga al comprador en la cláusula............de esta escritura. La reducción antes referida se produce en virtud de la aplicación de las normas contenidas en el párrafo y del Reglamento Financiero para la adquisición de viviendas a que se refiere la cláusula siguiente.
El comprador declara haber recibido materialmente a su entera conformidad la propiedad raíz materia de este contrato.
El vendedor declara haber recibido la totalidad del precio y lo declara en consecuencia, íntegramente pagado.
Las partes renuncian expresamente a las acciones resolutorias que pudieran emanar del presente contrato.
Cláusula: Entre el banco ................................. y don.................................................................. se ha convenido en el siguiente contrato de mutuo sujeto a las disposiciones del Título XIII de la Ley General de Bancos y al Acuerdo del Consejo Monetario adoptado en Sesión N°23 de 6 de noviembre de 1980, publicado en el Diario Oficial de fecha 12 de noviembre de 1980 y sus modificaciones, que fijó el texto refundido de las normas sobre emisión de letras de crédito y demás normas reglamentarias pertinentes, en especial el Reglamento Financiero para la adquisición de
Capítulo 9-1
ANEXO N° 2
Pág. 1
CLAUSULAS QUE DEBEN ESTABLECERSE EN LOS CONTRATOS DE COMPRAVENTA. MUTUO CON TASA DE INTERES FLOTANTE E HIPOTECA PARA LA ADQUISICION DE VIVIENDA
Cláusula: El precio de la compraventa es la suma de $......... que se entera:
a) Con $............... que el comprador paga al vendedor en este acto en dinero efectivo.
b) Con $............... valor que las partes de común acuerdo asignan a las letras de crédito de la Serie .................. de emisión nominal 1° de enero del presente año, por ............. Unidades de Fomento, nominales e iniciales, que quedarán reducidas al día 1° del mes subsiguiente a la fecha del presente contrato a ............................. Unidades de Fomento, que el Banco entrega al vendedor con cargo al préstamo que le otorga al comprador en la cláusula ......de esta escritura. La reducción antes referida se produce en virtud de la aplicación de las normas contenidas en el párrafo y del Reglamento Financiero para la adquisición de viviendas a que se refiere la cláusula siguiente.
El comprador declara haber recibido materialmente a su entera conformidad la propiedad raíz materia de este contrato.
El vendedor declara haber recibido la totalidad del precio y lo declara en consecuencia, íntegramente pagado.
Las partes renuncian expresamente a las acciones resolutorias que pudieran emanar del presente contrato.
Cláusula: Entre el Banco ..................................... y don .................................................................. se ha convenido en el siguiente contrato de mutuo sujeto a las disposiciones del Título XIII de la Ley General de Bancos, y al Acuerdo del Consejo Monetario adoptado en Sesión N° 23 de 6 de noviembre de 1980, publicado en el Diario Oficial de fecha 12 de noviembre de 1980 y sus modificaciones, que fijó
Capítulo 9-1
ANEXO N° 3
Pág. 1
TEXTO LETRA DE CREDITO PARA VIVIENDA (AMORTIZACION ORDINARIA DIRECTA CON INTERES FIJO)
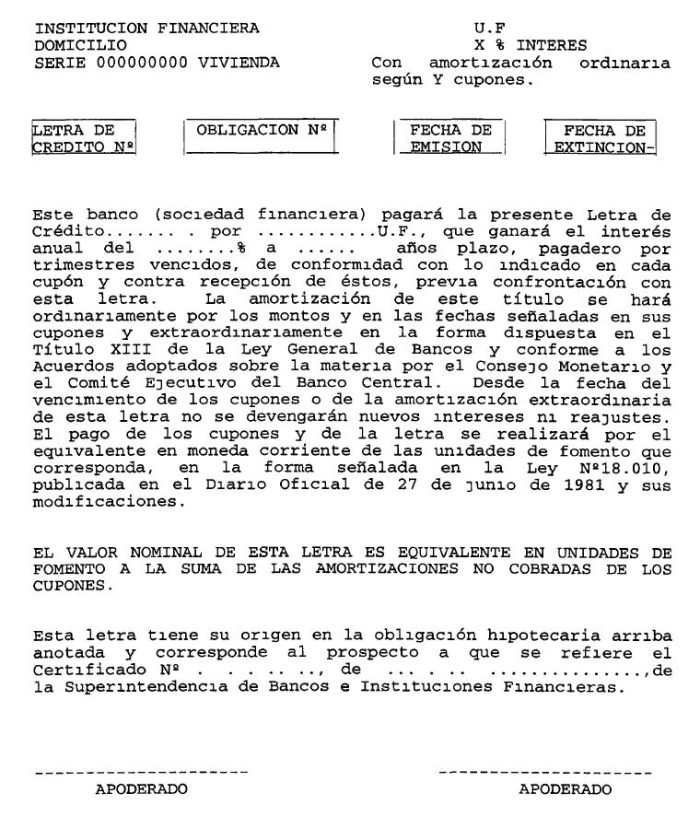 .
Capítulo 9-1
ANEXO N° 4
Pág. 1
TEXTO LETRA DE CREDITO PARA VIVIENDA (AMORTIZACION ORDINARIA DIRECTA CON INTERES FIJO)
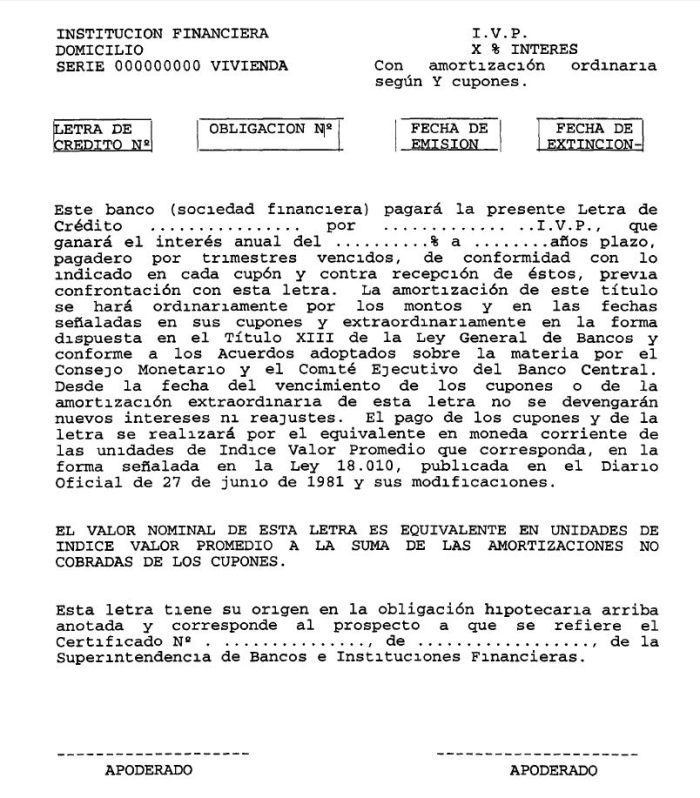 .
Capítulo 9-1
ANEXO N° 5
Pág. 1
TEXTO DE LETRA DE CREDITO PARA VIVIENDA (AMORTIZACION ORDINARIA DIRECTA CON INTERES VARIABLE)
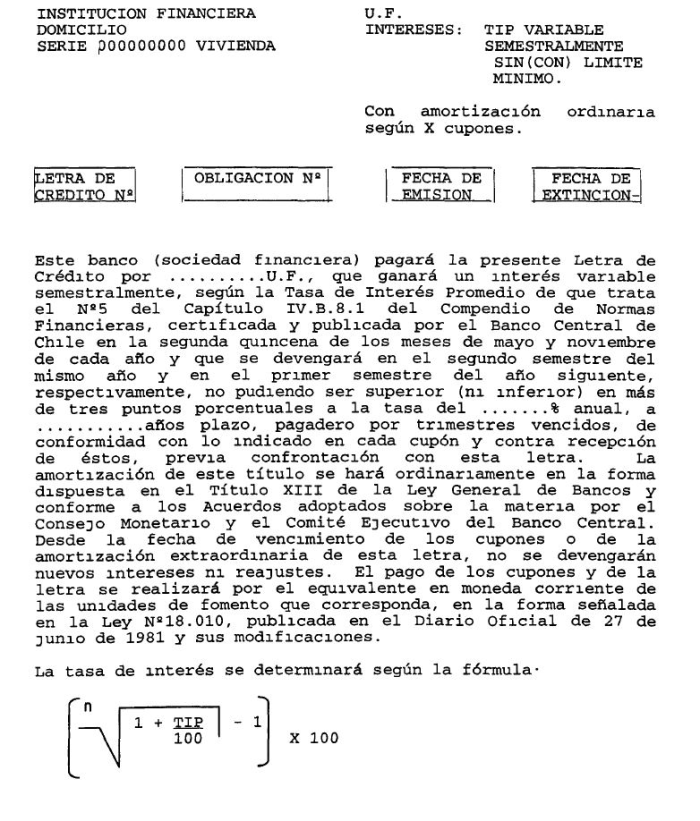 .
Capítulo 9-1
ANEXO N° 6
Pág. 1
TEXTO DE LA LETRA DE CREDITO PARA VIVIENDA (AMORTIZACION ORDINARIA DIRECTA CON INTERES VARIABLES
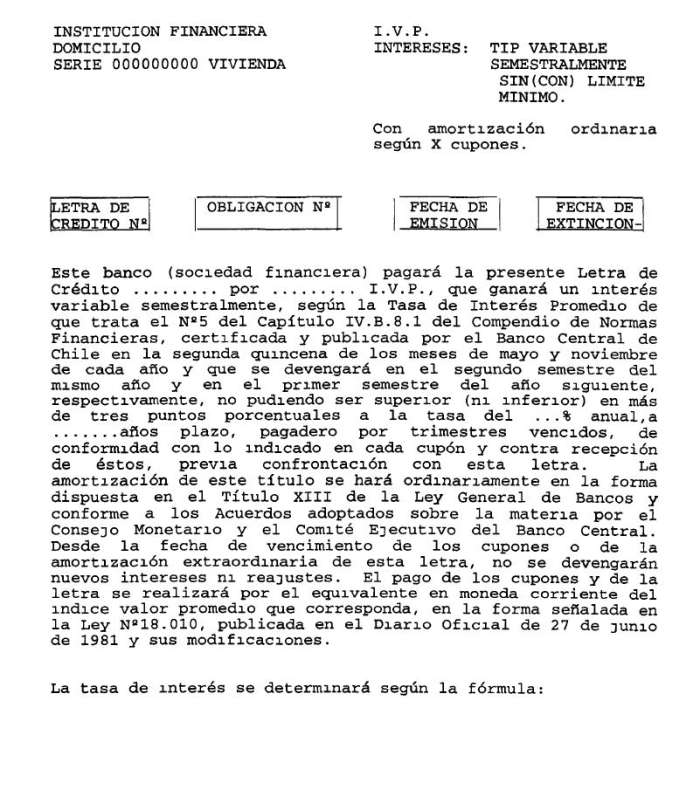 .
Capítulo 9-1
ANEXO N° 7
Pág. 1
TEXTO LETRA DE CREDITO CON AMORTIZACION ORDINARIA INDIRECTA E INTERES FIJO
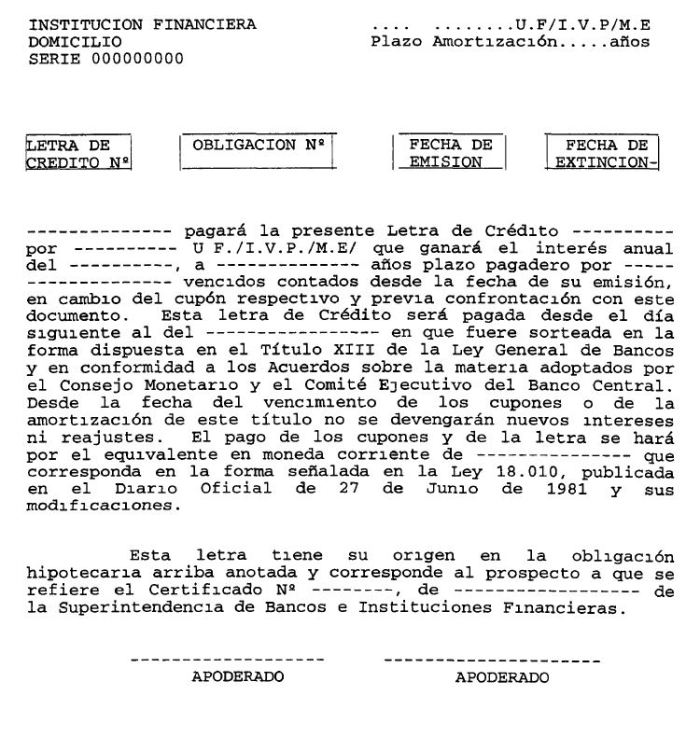 .
Capítulo 9-1
ANEXO N° 8
Pág. 1
TEXTO LETRA DE CREDITO CON AMORTIZACION ORDINARIA INDIRECTA E INTERES VARIABLE
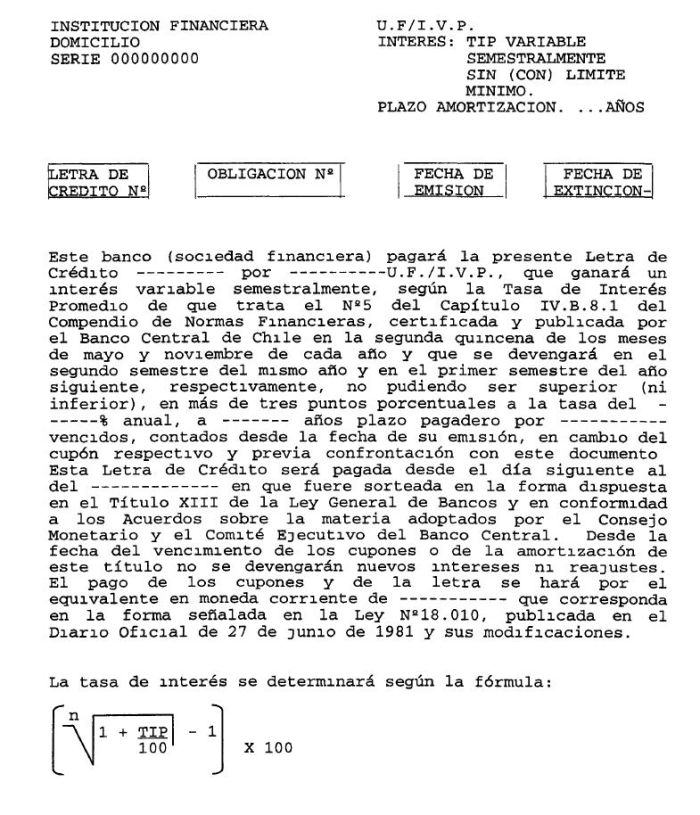 .
Capítulo 9-3
ANEXO N°1
Pág. 2
Si a la fecha de vencimiento de este título, el emisor, por causas no imputables a su voluntad, no dispusiere de las letras señaladas para pagar totalmente el capital reajustado de este bono, el total o la diferencia será cubierta en dinero efectivo, junto con sus intereses.
5.- Este bono será redimido en forma anticipada a su vencimiento el día 1° del mes siguiente a aquél en que se haya efectuado el registro de las letras de crédito destinadas a este efecto, mediante la entrega de ellas al tenedor del presente título por el equivalente a - - - - - - - - U.F. (I.VP.) y la diferencia con respecto al valor par de este bono a la misma fecha, será cubierta de la forma indicada en el N° 6.
Durante los últimos cinco días de cada mes, el emisor mantendrá en todas sus oficinas y a la vista del público, una nómina de los bonos que serán rescatados en forma anticipada el día 1° del mes siguiente. Copia de esta nómina será enviada, dentro del mismo plazo, a las Bolsas de Valores.
6.- El emisor pagará en dinero efectivo los intereses devengados por este bono hasta su fecha de vencimiento o de rescate anticipado, según el caso. No obstante, la institución financiera podrá pagar todo o parte de los intereses devengados mediante la entrega de letras de crédito por su equivalente en Unidades de Fomento (Índice Valor Promedio), en vez de hacerlo en dinero efectivo, opción que será de su exclusiva elección.
7.- Las letras de crédito a que se refieren los N°s 4, 5 y 6 precedentes, se emitirán de acuerdo con lo dispuesto en el Título XIII de la Ley General de Bancos, con amortización ordinaria directa trimestral y con una tasa de interés del - - % anual, similar a la del N° 1 anterior. El plazo para la amortización total de las letras de crédito, cualquiera que sea su fecha de emisión, no será inferior a ... años a contar de la fecha de vencimiento de este bono.
Capítulo 11-1
Pág. 7
Los bienes que no cumplan con una de las condiciones indicadas en las letras a) o b) del N°2 del título I de este capítulo, deberán amortizarse linealmente, durante el período de arrendamiento, salvo que la vida útil del bien requiera una amortización en un tiempo menor que éste, en cuyo caso se amortizará en función de su vida útil remanente.
3.2.- Corrección monetaria y reajustes.
Los saldos registrados en las cuentas "Activos físicos por leasing" quedarán afectos a corrección monetaria de acuerdo con las disposiciones generales sobre la materia.
Los pasivos registrados por los contratos de leasing se reajustarán de acuerdo con la cláusula que se hubiera pactado.
III.- OTRAS DISPOSICIONES.
1.- Límite.
El saldo que la institución financiera registre en la cuenta "Activos físicos por leasing" queda también incluido dentro del activo fijo para efectos del límite general de inversiones del inciso segundo del artículo 69 de la Ley General de Bancos, tratado en el Capítulo 12-10 de esta Recopilación.
2.- Contratos celebrados con personas relacionadas con la institución financiera.
Las instituciones financieras que celebren contratos de leasing con personas relacionadas con la propiedad o gestión de la empresa, deben informar los importes pagados a dichas personas en virtud de los contratos de leasing que hayan convenido con ellas, de acuerdo con las instrucciones contenidas en el Manual del Sistema de Información, relativas a gastos a favor de personas relacionadas.
CAPITULO 11-5 (Bancos y Financieras)
MATERIA:
ACTIVO FIJO FISICO.
1.- Inversiones en activo fijo.
1.1.- Disposiciones legales que rigen las inversiones en activo fijo de las instituciones financieras.
Las disposiciones contenidas en los N°s. 22 y 23 del artículo 69 de la Ley General de Bancos facultan a las instituciones financieras para adquirir o edificar bienes raíces y adquirir bienes corporales muebles, con la condición de que tales bienes sean necesarios para el funcionamiento y la prestación de servicios de la institución. Las inversiones en bienes del activo fijo a que se refiere el párrafo precedente están sujetas, en todo caso, al límite de que trata el penúltimo inciso del mencionado artículo 69 y el Capítulo 12-10 de esta Recopilación Actualizada de Normas.
En lo que se refiere a las condiciones en que deben realizarse las compras y ventas de activo fijo, las instituciones financieras deben tener presente que los artículos 44 y 89 de la Ley N° 18.046, como asimismo el N° 2 del artículo 84 de la Ley General de Bancos, precaven eventuales subordinaciones de intereses de una sociedad, exigiendo que todas las operaciones con partes relacionadas se efectúen en condiciones de equidad similares a las que prevalecen en el mercado. Por consiguiente, si bien las compras y ventas de activo fijo deben efectuarse siempre con el cuidado necesario para salvar las eventuales responsabilidades civiles que podrían derivarse de perjuicios patrimoniales causados a la institución, al tratarse de transacciones con personas naturales o jurídicas relacionadas con la propiedad o gestión de ésta, adquiere especial importancia la necesidad de efectuarlas con suficiente transparencia, manteniendo todos los antecedentes que permitan demostrar el cabal cumplimiento de la ley.
Capítulo 12-7
Pág. 2
1.2.- Límite global.
El promedio mensual de los depósitos, captaciones o préstamos hasta un año plazo que una institución financiera reciba de las demás entidades financieras establecidas en Chile, no podrá ser superior al 10% del promedio del activo circulante depurado de la institución receptora.
2.- Límites de la Ley General de Bancos.
Como resulta obvio, las instituciones financieras deberán observar, además, las limitaciones establecidas en el artículo 84 de la Ley General de Bancos.
3.- Operaciones afectas.
Quedan afectos a los márgenes de tres y diez por ciento todos los depósitos y captaciones, hasta un año plazo, recibidos de otras instituciones financieras del país, así como los préstamos al mismo plazo obtenidos de ellas, excepto los garantizados por documentos de la cartera de colocaciones o de inversiones financieras de la empresa deudora.
Se considerarán dentro de estos límites los depósitos y captaciones a la vista y hasta un año plazo recibidos de otras entidades financieras situadas en el país y registrados en las partidas 3005, 3010, 3020, 3025 y 3030, así como los préstamos obtenidos de esas empresas, tanto en moneda chilena como extranjera, contabilizados en las partidas 3410 y 3415, que no se encuentren garantizados por documentos de la cartera de colocaciones o de inversiones financieras entregados por la entidad deudora a la institución acreedora.
Sin embargo, no se computarán para los efectos de estos márgenes, los depósitos constituidos con cheques y documentos sobre otras plazas, que las entidades bancarias reciban de las demás instituciones financieras.
Las obligaciones en moneda extranjera, provenientes de estos depósitos, captaciones y préstamos, se computarán por su equivalente en moneda chilena calculado sobre la base del tipo de cambio para representación contable, vigente en el período correspondiente. Las obligaciones reajustables según la Unidad de Fomento se considerarán por el valor que la referida Unidad registraba en la fecha de cierre del mes inmediatamente anterior.
Capítulo 13-8
Pág. 11
3.4.- Por las colocaciones efectuadas con estos recursos.
Las colocaciones que las instituciones financieras cursen con cargo a los créditos recibidos del Banco Central de Chile, se registrarán en la cuenta "Créditos con cargo a recursos Capítulo IV.E.2.-B Normas Financieras Banco Central de Chile", de las partidas 1110 y 1205, según corresponda.
Capítulo 15-1
Pág. 3
Paraguay, Perú, República Dominicana, Uruguay y Venezuela, cuyo pago debe efectuarse por intermedio del Convenio de Pagos y Créditos Recíproco a que se refiere el Capítulo XXV del Título I del Compendio de Normas de Cambios Internacionales del Banco Central de Chile, deberán llevar la leyenda: "REMBOLSO A TRAVES DEL CONVENIO CHILENO ........................... BAJO EL N° .........
El rembolso de estas cartas de crédito, sólo puede ser solicitado por instituciones que los respectivos Bancos Centrales mantengan incluidas en las listas de "instituciones autorizadas", contenidas en el Capítulo XXV del Título I del Compendio de Normas de Cambios Internacionales del Banco Central de Chile.
1.5.- Intereses sobre cartas de crédito.
Los bancos podrán pactar libremente con los ordenantes de las cartas de crédito para importación, los intereses en moneda chilena que cobrarán sobre dichas operaciones, como asimismo aquéllos en moneda extranjera que aplicarán con sujeción a lo dispuesto en el Capítulo III del Título III del Compendio de Normas de Cambios Internacionales del Banco Central de Chile.
Asimismo, cuando se trate de cartas de crédito que amparen embarques de mercaderías desde el exterior destinadas a las Zonas Francas del país, los bancos podrán acordar con los respectivos ordenantes, los intereses en moneda chilena o en moneda extranjera que cobrarán sobre dichas operaciones.
Cuando una carta de crédito sea pagada en moneda extranjera por el ordenante al momento de su apertura, los bancos no podrán cobrar intereses sobre tales operaciones. Del mismo modo, cuando un acreditivo sea financiado en moneda chilena por el ordenante, los bancos no podrán cobrar intereses en moneda chilena sobre ellos, mientras se mantenga dicho depósito y hasta por el equivalente del importe que ampare a la respectiva carta de crédito.
En ningún caso los intereses que se cobren sobre estas operaciones, podrán exceder lo que permita estipular el artículo 6° de la Ley N°18.010.
1.6.- Comisiones y otros gastos.
Los bancos podrán convenir libremente con sus clientes la comisión que cobrarán sobre las cartas de crédito de que se trata, como asimismo los gastos de télex, teléfono, correo y otros similares, los que deberán ser cobrados en moneda chilena.
CAPITULO 18-5 (Bancos y Financieras)
MATERIA:
INFORMACION SOBRE DEUDORES DE LAS INSTITUCIONES FINANCIERAS.
1.- Generalidades.
El artículo 14 de la Ley General de Bancos, establece que esta Superintendencia debe mantener una información permanente y refundida sobre los deudores de los bancos y sociedades financieras, para el uso de las instituciones sometidas a su fiscalización.
Esta información incluye, además de la individualización de los deudores, el monto de la deuda que ellos mantienen con los bancos y sociedades financieras. La deuda comprende el conjunto de obligaciones reales y contingentes de un deudor, sea por su calidad de deudor directo o indirecto y se informan tanto sus obligaciones vigentes como las vencidas, manteniéndose también, durante un lapso de diez años, la información de las operaciones castigadas.
2.- Entrega de la información sobre deudores.
2.1.- Oportunidad y forma de entrega de la información que se refundirá.
Para enviar a esta Superintendencia los datos necesarios para refundir la información de que se trata, las instituciones financieras deben ceñirse a las instrucciones contenidas en el Manual del Sistema de Información.
2.2.- Responsabilidad en la entrega de la información.
El artículo 19 N° 4 de la Constitución Política de la República establece como garantía el respeto y protección a la vida privada y pública y a la honra de la persona y su familia y, en la medida que la información entregada sobre deudas no pagadas a su vencimiento no se ajuste a la entera y clara verdad, podría generar responsabilidades para el que la proporciona.
Capítulo 18-5
Pág. 4
3.- Manejo de la información por parte de las instituciones financieras.
La entrega de la información, relativa a las obligaciones de los deudores de los bancos y sociedades financieras establecidos en el país para con el sistema financiero, es una excepción justificada, contemplada en la ley, de la reserva bancaria que protege los intereses de tales deudores, en la medida que cumpla exactamente con el propósito de información señalado por el legislador y sin que pueda servir para otros fines.
De allí que la información que refunde esta Superintendencia es de uso estrictamente confidencial y exclusivo y por motivo alguno debe circular en medios ajenos a la institución que la recibe.
A fin de evitar el mal uso que podría dársele a esta información, las instituciones financieras deben procurar que el acceso a los terminales de consulta, microfichas, listados, cintas magnéticas u otros medios de consulta o almacenamiento de la información, se restrinja a los funcionarios que precisen la información para uso exclusivo de la empresa, de modo que el acceso a la fuente de esos datos sea controlable. Esta Superintendencia recomienda, asimismo, destruir o archivar convenientemente la información que ya no se utilice, de manera de cautelar que no se haga mal uso de ella.
Los funcionarios a quienes se les otorgue acceso a la información, deben ser instruidos en forma clara y precisa acerca del cuidado y reserva que deben mantener respecto de ella y de la responsabilidad que afectará a la institución en caso que ella se proporcione a terceros, distintos de los propios deudores.
Por su parte, el artículo 14 de la Ley General de Bancos, establece penas corporales para las personas que revelen el contenido de la información sobre deudores de que se trata.
Capítulo 18-8
ANEXO N°1
Pág. 1
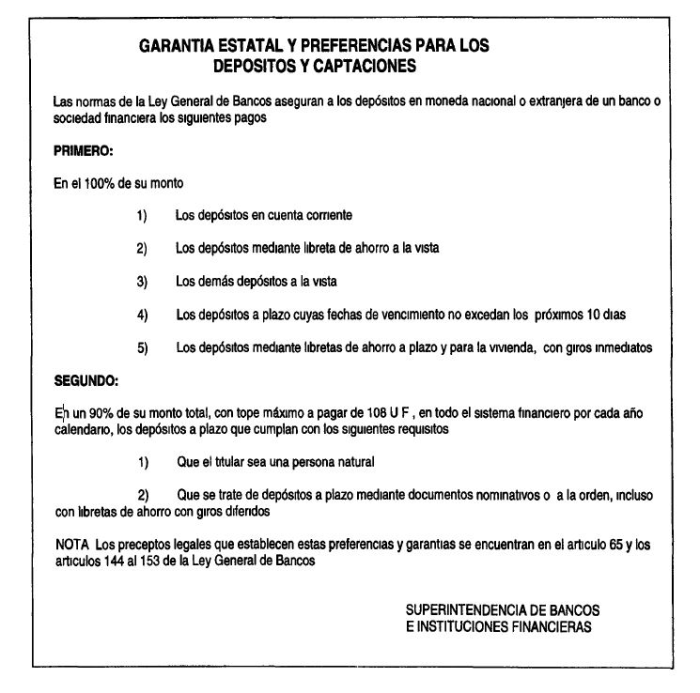
I.- TEXTO DEL ANUNCIO SOBRE GARANTIA ESTATAL.
.
II.- DIMENSIONES DEL ANUNCIO.
Ancho : 50 centímetros
Largo : 70 centímetros
Márgenes : 7 centímetros
Las medidas de ancho y largo descritas representan el tamaño mínimo que podrá tener el aviso.
Capítulo 18-10
Pág. 2
- Pérdidas importantes originadas por hechos perfectamente identificables, como por ejemplo, el deterioro de la situación financiera de un deudor, de vanos de ellos, o de un grupo de deudores, cuyas obligaciones no estén suficientemente cubiertas por provisiones.
- Rebaja de reservas acumuladas o de capital por razones distintas a la absorción de pérdidas del ejercicio anterior informadas en los estados financieros anuales.
- Cambios importantes en la situación financiera originados por variaciones de la tasa de interés o paridad cambiaría.
- Que la institución financiera haya sido sancionada por esta Superintendencia o por otro Organismo sin que resulte necesario informar aquellas sanciones que correspondan a amonestaciones, censuras o multas por montos inferiores a 250 U.F.
- Que la empresa esté sujeta a alguna de las prohibiciones señaladas en el artículo 20 de la Ley General de Bancos o se le haya nombrado un inspector delegado.
- Que la institución haya incurrido por un plazo superior a tres días en un déficit de reserva técnica.
- Que la empresa haya recurrido por más de quince días en un mismo mes, a sobregiros o préstamos de urgencia del Banco Central de Chile.
- La cesación en el cargo del Gerente General o de algún miembro del Directorio y la razón que la motivó.
- Constitución o término de giro de una sociedad filial y adquisición o venta de participación en ella.
- Cambios de importancia en la propiedad accionaria.
- Recepción en pago de acciones del propio banco o sociedad financiera por cantidades significativas (que excedan el 2% del número total de acciones emitidas).
- Alteración del valor de cotización bursátil de las acciones en un 20% o más sobre el promedio simple de las cotizaciones de los últimos 90 días calendario. De igual forma, deberán comunicarse, en el caso que lleguen a conocimiento de la administración, las transferencias de acciones efectuadas fuera de Bolsa a precios significativamente distintos de su valor libro.
Capítulo 18-10
Pág. 3
Conviene reiterar que los hechos mencionados precedentemente sólo se indican a vía de ejemplo, de manera que debe tenerse presente que cualquier otro que revista características similares a las indicadas debe considerarse igualmente como información esencial. Por otra parte, no se incluyen entre estos hechos, aquellos otros que derivan en publicaciones de conformidad con otras disposiciones legales, como es el caso, por ejemplo, de las situaciones previstas en los artículos 16, 118 ó 122 de la Ley General de Bancos.
La calificación de la información ha sido entregada por la ley al criterio de la propia dirección o administración de la entidad, ya que a ella le corresponde determinar si un hecho o antecedente reúne las características fijadas por el legislador y actuar en consecuencia.
Los hechos que constituyen información esencial deberán ser calificados por la gerencia general y comunicados a esta Superintendencia para su conocimiento, dentro del plazo señalado en el N° 5 de este Capítulo.
3.- Excepción a la obligación de informar.
La ley contempla como norma de excepción que, con la aprobación de las tres cuartas partes de los directores en ejercicio, pueda darse el carácter de reservado a ciertos hechos o antecedentes que se refieran a negociaciones aún pendientes que, al conocerse, puedan perjudicar el interés social.
Sin perjuicio de lo expuesto, la norma legal dispone que las decisiones y acuerdos de esta naturaleza deben ser comunicados a la Superintendencia al día siguiente hábil a su adopción.
Además, es preciso señalar que una vez que se haya concretado la negociación pertinente, la institución deberá poner en conocimiento del público la información correspondiente.
En todo caso, la ley contempla una responsabilidad específica para los directores que, dolosa o culpablemente, califiquen o concurran con su voto favorable a declarar como reservado un hecho o antecedente de los señalados, en los términos fijados en el artículo 55 de la Ley N° 18.045 ya citada.
CAPITULO 19-1 (Bancos y Financieras)
MATERIA:
FIRMAS EVALUADORAS DE INSTITUCIONES FINANCIERAS.
1.- Disposiciones legales.
El artículo 154 de la Ley General de Bancos señala que las entidades financieras podrán poner en conocimiento de firmas especializadas privadas, detalles de sus operaciones sujetas a reserva, con el propósito de que éstas puedan evaluar su situación económico-financiera. Asimismo, el artículo 14 de dicha ley establece en su párrafo tercero que "con el objeto exclusivo de permitir una evaluación habitual de las instituciones financieras por firmas especializadas que demuestren un interés legítimo, la Superintendencia deberá darles a conocer la nómina de los deudores de los bancos, los saldos de sus obligaciones y las garantías que hayan constituido. Lo anterior sólo procederá cuando la Superintendencia haya aprobado su inscripción en un registro especial que abrirá para los efectos contemplados en este inciso y en el inciso segundo del artículo 154".
Por su parte, el artículo 76 de la Ley de Mercado de Valores señala que los emisores de valores de oferta pública que emitan títulos representativos de deuda, deberán contratar, a su costo, la clasificación continua e ininterrumpida de dichos valores con a lo menos dos clasificadoras de riesgo distintas e independientes entre sí. Los emisores de valores de oferta pública que emitan acciones, podrán someter voluntariamente a clasificación tales valores.
Los bancos y sociedades financieras, en su calidad de emisores de valores de oferta pública quedan, de acuerdo con lo anterior, obligados a contratar a lo menos dos clasificadores de los valores que emitan. Sin embargo, en la ley se ha hecho una diferencia entre las entidades fiscalizadas por esta Superintendencia y el resto de los emisores de valores, puesto que en el artículo 94 de la Ley de Mercado de Valores se establece que las clasificaciones de los valores de oferta pública emitidos por bancos y sociedades financieras las realizarán los evaluadores privados o firmas especializadas a que se refieren los artículos 14 y 154 de la Ley General de Bancos.
CAPITULO 19-2 (Bancos y Financieras)
MATERIA:
AUDITORES EXTERNOS.
I.- AUDITORIAS DE ESTADOS FINANCIEROS.
1.- Requisitos que deben cumplir las firmas de auditores externos.
De acuerdo con las disposiciones contenidas en el artículo 16 de la Ley General de Bancos, los estados financieras de las instituciones financieras deben ser informados por una firma de auditores externos.
Para estos efectos, los auditores externos que deben designar anualmente las instituciones fiscalizadas, deberán elegirse de entre los inscritos en el Registro de Auditores Externos de esta Superintendencia. Las firmas de auditores inscritas en dicho Registro y facultadas para efectuar la auditoría de estados financieros de bancos o sociedades financieras se señalan en el Anexo N°l de este Capítulo.
Con el objeto de mantener la independencia indispensable que la firma de auditores debe observar en el ejercicio de sus funciones respecto de las empresas auditadas, las instituciones financieras deberán abstenerse de contratar una empresa de auditores externos que mantenga directamente o a través de terceros, intereses económicos en los negocios de la institución financiera, con su plana directiva o con los dueños o accionistas principales, o que esté subordinada en cualquier forma respecto a la institución Al respecto se entenderá que no afecta su independencia cuando se lleven a cabo con las entidades auditadas las operaciones necesarias para el giro de la firma de auditores, siempre que no se realicen en condiciones más favorables que las obtenidas por terceros en casos similares.
Una vez designada la firma de auditores que realizará la auditoría de los estados financieros y hasta el término del contrato o de la prestación específica encomendada, la institución financiera no podrá otorgarle nuevos créditos a esa firma o a cualquiera de sus socios. Igual limitación regirá cuando la firma de auditores sea contratada por alguna filial de la institución financiera.
Capítulo 19-2
Pág. 5
2.- Designación de auditores por parte de esta Superintendencia.
Esta Superintendencia, en uso de sus facultades legales, puede exigir que las instituciones financieras contraten a su costo, una firma de auditores externos para efectuar auditorías de balances referidos a determinadas fechas; para obtener una opinión imparcial acerca de operaciones específicas, o para que se evalúe la eficacia de los controles internos de la institución.
Por otra parte, en el evento de que esta Superintendencia detecte situaciones o hechos que a su parecer constituyen o pueden constituir omisiones o errores de apreciación importantes en la auditoría de estados financieros, o la presencia de un compromiso o lealtad inconveniente entre la gerencia y los auditores, podrá solicitar que se contrate otra firma, ya sea para realizar una revisión limitada de cuentas u operaciones específicas o para que se emita una segunda opinión acerca de los estados financieros en su conjunto, sin perjuicio de las sanciones que pueda imponer a la empresa que realizó la auditoría o a la institución financiera auditada, cuando corresponda.
III.- TAREAS ESPECIALES ENCOMENDADAS POR ESTA SUPERINTENDENCIA A LOS AUDITORES EXTERNOS.
Las disposiciones de las letras f) y l) del artículo 4° del D.L N° 3.538, conforme a lo dispuesto en el artículo 26 de la Ley General de Bancos, facultan a esta Superintendencia para inspeccionar a las entidades fiscalizadas por medio de auditores externos o designar a esos auditores a fin de que realicen las tareas que específicamente les encomiende.
En uso de esas facultades, esta Superintendencia encargará labores especiales a los auditores externos en las instituciones financieras conforme al siguiente procedimiento:
a) Para su ejecución se designará una firma de auditores externos registrada para efectuar auditorías de estados financieros de bancos o sociedades financieras.
Capítulo 19-2
Pág. 6
b) La firma de auditores externos y el personal de ésta que se desempeñe en estas tareas, tendrán la calidad de agentes especiales de esta Superintendencia a que se refiere el artículo 13 de la Ley General de Bancos. En consecuencia, los auditores tendrán las mismas facultades para solicitar documentación y el mismo deber de reserva establecidos en ese Decreto Ley para los funcionarios de esta Superintendencia. Conviene recalcar que esta reserva comprende a las personas y funcionarios de la empresa auditada.
c) Las tareas especiales de auditoría se solicitarán en las oportunidades y con los propósitos específicos que esta Superintendencia estime convenientes para el cumplimiento de sus objetivos.
d) Los trabajos especiales de que se trata podrán ser remunerados con cargo a este Organismo y sus resultados se informarán directamente al Superintendente. Los honorarios se establecerán sobre la base de un presupuesto detallado del tiempo necesario para cumplir con los objetivos de la auditoría o trabajo especial que se solicite en cada oportunidad.