EJECUTA PARCIALMENTE ACUERDO DE COMITÉ EJECUTIVO DE CRÉDITOS N° 28.393, DE 2015, MODIFICADO POR ACUERDO DE COMITÉ EJECUTIVO DE CRÉDITOS N° 28.525, DE 2015 Y POR ACUERDO DE COMITÉ EJECUTIVO DE CRÉDITOS N° 28.550, DE 2016, SOBRE CREACIÓN DE NUEVO PROGRAMA DENOMINADO "CRÉDITO ENERGÍAS RENOVABLES NO CONVENCIONALES (ERNC)" Y APRUEBA NORMAS PARA LA UTILIZACIÓN DEL PROGRAMA DE CRÉDITOS PARA FINANCIAMIENTO DE INVERSIONES DE EMPRESAS "CRÉDITO CORFO ENERGÍAS RENOVABLES NO CONVENCIONALES" Y "CRÉDITO EFICIENCIA ENERGÉTICA (EE)"
Núm. 27 afecta.- Santiago, 12 de febrero de 2016.
Visto:
1. Que, por Acuerdo de Consejo N°2.814, de 2014, modificado por Acuerdo de Consejo N°2.901, de 2015, puestos en ejecución mediante la resolución (E) N°932, de 2014 y la resolución (E) N°96, de 2016 respectivamente, se aprobó la ejecución por la Corporación de uno o más Programas de Créditos destinados a financiar préstamos en materias de Energías Renovables y Eficiencia Energética, que contarán con el financiamiento del Kreditanstalt Für Wiederaufbau, Frankfurt am Main, en adelante KfW, de la República Federal de Alemania, por la suma de hasta €65.000.000.- (sesenta y cinco millones de euros), de los cuales se han documentado hasta la fecha un total de €35.000.000.- (treinta y cinco millones de euros) y el resto se documentará a futuro, mediante uno o más contratos de créditos otorgados a la República de Chile.
2. Asimismo, el Acuerdo de Consejo N°2.814, de 2014, modificado por Acuerdo de Consejo N°2.901, de 2015, aprobó lo actuado por el Vicepresidente Ejecutivo de CORFO, en el ejercicio de sus facultades y los términos, del Contrato de Préstamo, hasta por el equivalente en dólares de los Estados Unidos de Norteamérica de ?35.000.000.- (treinta y cinco millones de euros). Asimismo, el Acuerdo de Consejo antes citado, también autorizó al Vicepresidente Ejecutivo para suscribir los futuros convenios, y dictar y celebrar los demás actos y contratos necesarios para la ejecución y cumplimiento del Acuerdo, pudiendo pactar sus cláusulas y condiciones.
3. Que, en este contexto, el Gobierno de la República de Chile, representada por el Ministerio de Hacienda, la Corporación de Fomento de la Producción (CORFO) y el Banco Kreditanstalt Für Wiederaufbau (KfW), celebraron el "Contrato de Préstamo y de Ejecución del Programa Energías Renovables y Eficiencia Energética: Línea de Refinanciamiento Fase 1", por el valor de €35.000.000.- (treinta y cinco millones de euros), en su equivalente en dólares de los Estados Unidos de América, celebrado el 20 de diciembre, de 2013, autorizado por decreto supremo del Ministerio de Hacienda N°1.072, de 14 de agosto, de 2013, el cual fue tomado de razón por la Contraloría General de la República el día 4 de diciembre, de 2013, y aprobado por decreto supremo del Ministerio de Hacienda N°32, de 15 de enero de 2014, el cual fue tomado de razón por la Contraloría General de la República el día 25 de marzo de 2014.
4. Que, por Acuerdo del Comité Ejecutivo de Créditos, en adelante "CEC", N°28.393, de 2015, se aprobó la Creación de Nuevos Programas denominados "Crédito Energías Renovables No Convencionales (ERNC)" y "Crédito Eficiencia Energética (EE)", el que fue modificado por Acuerdo del CEC N°28.525, de 2015 que modificó su ordinal 8° y por Acuerdo del CEC N°28.550, de 2016 que modificó su ordinal 10°.
5. Lo dispuesto en el artículo 3° de la Ley N°19.880 que "Establece Bases de los Procedimientos Administrativos que Rigen los Actos de los Órganos de la Administración del Estado", en el sentido de que los acuerdos de los órganos administrativos pluripersonales se llevan a efecto por medio de resoluciones de la autoridad ejecutiva correspondiente.
6. Las facultades que me confiere la ley N°6.640 y el Reglamento General de la Corporación, aprobado por decreto N°360, de 1945, del Ministerio de Economía, lo señalado en la resolución (A) N°98, de 2015, de CORFO, que delega la facultad de ejecutar los Acuerdos del Comité Ejecutivo de Créditos en el Gerente de Inversión y Financiamiento de CORFO y lo dispuesto en la resolución N°1.600, de 2008, de la Contraloría General de la República, que fija normas sobre exención del trámite de toma de razón,
Resuelvo:
1°.- Ejecútase parcialmente el Acuerdo del CEC N°28.393, de 2015, modificado por los Acuerdos del CEC N°28.525, de 2015 y N°28.550, de 2016, numerales 1, 2, 4, 5, 6, 8, 9, 10 literales a) a d) ambos inclusive, 11 y 12, mediante el cual se aprobó la Creación del programa "Crédito Energías Renovables No Convencionales".
2°.- Apruébase el siguiente texto de las Normas para la Utilización del Programa de Créditos para Financiamiento de Inversiones de Empresas "Crédito CORFO Energías Renovables No Convencionales".
PROGRAMA DE CRÉDITOS PARA FINANCIAMIENTO DE INVERSIONES DE EMPRESAS
"CRÉDITO CORFO ENERGÍAS RENOVABLES NO CONVENCIONALES"
(CRÉDITO CORFO ERNC)
NORMAS PARA SU UTILIZACIÓN
La Corporación de Fomento de la Producción, en adelante también "la Corporación" o "CORFO", ofrece a los Intermediarios Financieros un programa de financiamiento de créditos y operaciones de leasing financiero que otorguen a empresas privadas beneficiarias, en adelante, también "las empresas", "el beneficiario", o "el deudor", para inversiones en proyectos destinados a la generación de Energías Renovables No Convencionales (ERNC) incluidos los proyectos de empresas destinados al auto-abastecimiento con ERNC, la que operará con arreglo a las siguientes normas.
1. Objetivos del Programa.
El objetivo del Programa Crédito Energías Renovables No Convencionales (Crédito ERNC) es el refinanciamiento de créditos (operaciones de crédito de dinero) y operaciones de leasing financiero de largo plazo, en adelante también "los créditos", que otorguen los Intermediarios Financieros (en adelante también "IFI" o "IFIs", según corresponda) para las inversiones que realicen las empresas, destinadas a la construcción, operación y puesta en servicio de proyectos de energías renovables no convencionales1, es decir pequeñas centrales hidroeléctricas (hasta 20 mega vatios - 20 MW), parques eólicos, energía solar, energía geotérmica y generación a partir de biomasa u mareomotriz, y de proyectos de ERNC de empresas destinados al auto-abastecimiento.2
Los recursos podrán destinarse a financiar la adquisición de maquinarias y equipos, la ejecución de construcciones, instalaciones y obras civiles, servicios de ingeniería y montaje o similares que requieran las empresas para implementar los proyectos de ERNC, así como también para financiar el capital de trabajo asociado a dichas inversiones.
Los plazos de días señalados en las presentes normas se entenderán como de días corridos, salvo que expresamente se señale lo contrario.
-----------------------------------------------------
1 Proyectos que utilizan medios de generación de ERNC y cuyo fin es comercializar la energía que generan a clientes finales (a través empresas de distribución o directamente a clientes libres) y al mercado spot.
2 Se entenderá como proyectos de autoabastecimiento de ERNC a aquellos donde la generación neta de energía durante 1 año (eléctrica o térmica) en base de energías renovables no convencionales no supera el consumo (eléctrico o térmico) del proceso productivo donde se genera, para una ventana de tiempo de 1 año corrido, considerando el consumo histórico o proyectado promedio para un período de hasta 3 años. Esto es, la energía generada es consumida mayoritariamente en el mismo lugar que se genera (in situ). En la normativa se denominan también como proyectos de autoconsumo.
2. Empresas beneficiarias finales.
Serán "beneficiarias finales", en adelante también "subprestatarios" del Programa de Crédito ERNC, las empresas privadas (personas jurídicas y personas naturales con giro), productoras de bienes o servicios, con ventas o prestaciones de servicios por hasta UF600.000 al año, excluido el IVA. Asimismo, se considerarán como beneficiarias finales las Empresas emergentes sin historia, pero con proyección de ventas acotadas al límite señalado.
No serán financiables con el Programa de Crédito ERNC las operaciones de crédito dirigidas a personas naturales o jurídicas relacionadas en propiedad o gestión, en los términos establecidos en el artículo 100 de la Ley N°18.045 sobre Mercado de Valores, con el Intermediario Financiero, con sus sociedades filiales o coligadas o relacionadas con altos ejecutivos o apoderados legales, judiciales o convencionales de éstas o aquél.
IncResolución 106, ECONOMÍA
N° 1
D.O. 14.10.2017iso Eliminado
N° 1
D.O. 14.10.2017iso Eliminado
3. Créditos elegibles y monto máximo de los créditos.
El crédito u operación de leasing refinanciados deben ser económica, financiera y técnicamente viables, a partir del análisis que efectúe el Intermediario Financiero. El financiamiento otorgado podrá tener un máximo de USD 15.000.000 (quince millones de dólares de los Estados Unidos de América) por empresa.
Hasta el 20% del financiamiento puede destinarse al capital de trabajo requerido para la puesta en operación del proyecto.
Además, los beneficiarios finales deberán aportar con recursos propios, al menos el 15% del monto total de la inversión requerida.
Por su parte, los préstamos otorgados por CORFO a los Intermediarios Financieros por montos superiores a USD 3.000.000 (tres millones de dólares de Estados Unidos de América), estarán sujetos a la "No objeción"3 de Kreditanstalt für Wiederaufbau de Alemania (en adelante "KfW"). CORFO se encargará del envío de los antecedentes correspondientes a KfW, de ser necesario.
4. Límite de Ventas Anuales.
Para efectos de determinar las ventas anuales de las empresas beneficiarias, el IFI debe considerar las ventas netas (sin Impuesto al Valor Agregado (IVA)) de los bienes, productos o servicios de la empresa, registradas en el año calendario inmediatamente anterior o en los 12 meses inmediatamente anteriores a la fecha en que el IFI curse la operación, guardando copia de los formularios y/o declaraciones pertinentes en las respectivas carpetas de los clientes.
En el caso de empresas nuevas que no cuenten con declaraciones de IVA o, si entre el comienzo de sus actividades y la presentación de la solicitud hubiere transcurrido un período inferior a los 12 meses, las ventas netas anuales se determinarán sobre la base de una estimación efectuada por el IFI, fundada en antecedentes escritos debidamente incorporados en la carpeta de la operación respectiva. En este caso, la estimación de ventas anuales de la empresa no podrá superar las UF600.000.
En el caso de empresas que desarrollen actividades exentas de IVA, siempre será necesario que el IFI realice la estimación de ventas de la empresa, considerando en la estimación las actividades afectas y exentas de IVA.
5. Operaciones no financiables.
No podrán financiarse con cargo a este Programa las operaciones destinadas a:
a) Proyectos inmobiliarios de construcción de viviendas o departamentos, o loteo o subdivisión de inmuebles. En el caso de los demás proyectos inmobiliarios que no signifiquen construcción de viviendas o departamentos, o loteo o subdivisión de inmuebles, deberá igualmente declararse como un proyecto productivo y/o de servicios asociados a la inversión respectiva.
b) Fines especulativos, tales como: la compra de acciones o participaciones en empresas o sociedades o de otros valores mobiliarios.
c) Otorgamiento de créditos a personas naturales o jurídicas relacionadas en propiedad o gestión, en los términos señalados por el artículo 100 de la ley N°18.045, sobre Mercado de Valores, con el Intermediario Financiero, con sus sociedades filiales o coligadas o relacionadas con altos ejecutivos o apoderados legales, judiciales o convencionales de éstas o aquél.
------------------------------------------------
3 Se entenderá como "no objeción" a una comunicación, ya sea por correo electrónico, memo, fax, u otro medio, donde KfW manifiesta la inexistencia de reparos u observaciones adicionales a la operación de financiamiento, previo a la presentación de la operación al Comité Ejecutivo de Créditos de CORFO.
d) Pago de deudas originadas por causas ajenas al financiamiento propiamente tal.
e) Otorgamiento de créditos a empresas relacionadas en propiedad o gestión.
f) Pago de deudas no relacionadas con el proyecto.
Tampoco podrán financiarse, las actividades establecidas en la lista de exclusión de la Corporación Financiera Internacional (IFC, por sus siglas en inglés), las que se detallan en el Anexo N°6 de esta normativa.
6. Requisitos de elegibilidad de los Intermediarios Financieros.
Los Intermediarios Financieros Bancarios y No Bancarios que deseen participar en el Programa deberán dar cumplimiento a los siguientes requisitos:
a) Encontrarse bajo la supervisión de la Superintendencia de Bancos e Instituciones Financieras, en adelante "SBIF", habiendo cumplido para ello las exigencias establecidas en la ley y normativa chilena para tal efecto;
b) No estar bajo régimen de vigilancia impuesto por la SBIF o en algún otro régimen de sanción o plan de saneamiento financiero exigido por el referido órgano de supervisión, o por alguna otra entidad de control legalmente reconocida;
c) Tener una calificación de solvencia mínima de BBB- otorgada por una clasificadora de riesgo inscrita en la Superintendencia de Valores y Seguros;
d) Poseer políticas y procesos de prevención del lavado de activos y del financiamiento del terrorismo y del cohecho;
El Intermediario Financiero no debe encontrarse constituido en mora en sus obligaciones de pago, con CORFO.
El IFI deberá entregar a CORFO los antecedentes que acrediten estos requisitos para la verificación de CORFO, en forma previa a la formalización de su ingreso como operador del Programa.
Además, sin perjuicio de la naturaleza de las operaciones objeto de este Programa, se entenderá que los Intermediarios Financieros deberán encontrarse habilitados para efectuar las respectivas operaciones de conformidad a la legislación nacional vigente.
7. Formalización de ingreso al Programa.
En el caso que el Comité Ejecutivo de Crédito de CORFO (en adelante "el CEC") haya autorizado la participación de un IFI como operador del Programa, éste deberá suscribir con la Corporación, mediante escritura pública, un "Contrato de Participación" redactado por CORFO, que regulará las obligaciones y condiciones generales derivadas de la utilización de los recursos respectivos. La sola firma del Contrato de Participación no significa para el Intermediario Financiero suscriptor ni para CORFO asumir compromisos financieros.
Para este efecto, el IFI deberá acompañar los poderes de sus representantes debidamente autorizados para actuar frente a CORFO. No será necesario cumplir con esta exigencia si ella ha sido cumplida en otros programas de coberturas o subsidios contingentes, instrumentos o líneas de refinanciamiento o intermediación financiera de CORFO y las representaciones señaladas resultan suficientes y se mantienen vigentes, lo que deberá ser previamente acreditado.
Si corresponde, el CEC de CORFO podrá aprobar simultáneamente la participación de un IFI como operador del Programa y un préstamo de refinanciamiento que éste haya solicitado a la Corporación.
8. Modalidad de refinanciamiento.
El refinanciamiento con cargo a este Programa se materializará a través de préstamos desembolsables, en moneda nacional que el CEC aprobará a los Intermediarios Financieros para los fines señalados en el numeral 1 de las presentes normas, en las opciones de plazo, moneda, reajustabilidad y tasas de interés que se indican en los Números 11, 12 y 13 de estas normas.
Los Intermediarios Financieros podrán otorgar a sus beneficiarios, préstamos bajo las mismas condiciones de moneda, reajustabilidad y plazo, solicitados a CORFO.
Los intermediarios podrán cursar tanto operaciones en la modalidad ventanilla abierta individual (en adelante "modalidad individual"), como en la modalidad ventanilla abierta masiva (en adelante "modalidad masiva") del Programa, considerando las reglas establecidas en el numeral 16 del Programa.
Por otro lado, la apertura y posterior desembolso de los préstamos girados con cargo al Programa que el CEC apruebe a los IFIs, estará condicionado a la disponibilidad presupuestaria vigente anual de la Corporación.
CORFO podrá, además, efectuar licitaciones de fondos, estableciendo condiciones de financiamiento entre los Intermediarios para acceder al Programa, para lo cual deberá especificar en las bases especiales de cada licitación, todos los requisitos exigidos para participar en ellas. La aprobación de las bases especiales de las licitaciones de fondos donde constarán las condiciones de financiamiento y la adjudicación de la licitación misma es competencia del CEC.
9. Covenants, Garantías y Condiciones Adicionales
El CEC podrá exigir la constitución de covenants, garantías reales u otra condición adicional en favor de la Corporación por las operaciones de crédito cursadas a los IFIs, si así lo estimare necesario.
Cuando corresponda, será responsabilidad del Intermediario Financiero informar el cumplimiento de los covenants y la constitución de las garantías reales exigidas por la Corporación en el plazo definido por el CEC.
10. Análisis de Riesgo de las operaciones.
El crédito u operación de leasing refinanciados deben ser económica, financiera y técnicamente viables, a partir del análisis que efectúe el Intermediario Financiero, según los criterios que éste considera en su gestión para estos efectos.
11. Condiciones de plazo de los préstamos de refinanciamiento otorgados a los Intermediarios Financieros.
Los préstamos, giros o desembolsos, podrán o no incluir períodos de gracia para el pago de capital de hasta 36 meses, pero en todos los casos, el plazo máximo del préstamo, incluyendo el período de gracia, no podrá exceder de 15 años.
Los vencimientos de capital de los préstamos podrán ser semestrales o anuales.
Los plazos de amortización se computarán a partir del día 15 del mes en que la Corporación efectuó cada desembolso.
Los intereses se devengarán a partir de la fecha de desembolso y se pagarán semestral o anualmente, venciendo la primera cuota, según la periodicidad definida (6 meses o 1 año), o bien en periodicidades coincidentes con el pago de las cuotas de amortización.
12. Opciones de moneda y reajustabilidad.
Los préstamos podrán ser otorgados en Pesos, o en Dólares de los Estados Unidos de América (en adelante "USD"), o en Unidades de Fomento (en adelante "UF"). En las solicitudes de préstamos que presenten los Intermediarios Financieros a la Corporación, los montos requeridos se deberán expresar en la unidad respectiva.
Para efectos de los desembolsos de CORFO a los Intermediarios Financieros y los pagos a CORFO, correspondientes a la restitución por concepto de amortización e intereses de los préstamos de refinanciamiento en USD o UF, se aplicará la paridad del USD o de la UF vigente a la fecha respectiva.
13. Tasas de interés aplicable a los préstamos a los Intermediarios Financieros.
Los préstamos serán otorgados con tasas de interés fijas, de acuerdo a una tabla de tasas establecida trimestralmente por el CEC. La tasa de interés aplicable corresponderá a la tasa correspondiente vigente al momento que el IFI realice la solicitud de financiamiento a CORFO.
La Corporación fijará trimestralmente y comunicará a los Intermediarios las tasas de interés aplicables para cada una de las alternativas de plazo y moneda, para comenzar a regir el día establecido por el Acuerdo CEC correspondiente. Asimismo, CORFO publicará en su página web las tasas de interés aplicadas a los Intermediarios Financieros. Las tasas fijadas se mantendrán vigentes por un período de 3 meses, plazo después del cual, la Corporación podrá modificarlas para fijarlas por un nuevo plazo de 3 meses.
No obstante lo anterior, la Corporación se reserva el derecho de modificar, durante el periodo de 3 meses señalado, las tasas establecidas, cuando las condiciones de mercado lo hagan aconsejable. Dichas modificaciones serán comunicadas por CORFO a través de carta o correo electrónico en caso de que consientan en ello, a los Intermediarios Financieros y entrarán en vigor en la fecha señalada en el Acuerdo del CEC respectivo.
De la misma forma, mediante un Acuerdo del CEC, CORFO podrá establecer periodos de vigencia para las tasas de interés que fije, menores a 3 meses, lo cual de igual manera, será comunicado a los Intermediarios Financieros.
Por último, el CEC podrá establecer tasas de interés preferentes para la colocación de financiamientos otorgados por los IFIs, a tipos de operaciones prioritarias definidas por la propia Corporación (sector económico, tecnología, zona geográfica, tamaño de empresa, tipología de proyecto, entre otras). Estas tasas podrán ser establecidas para los casos de licitación o modalidad de ventanilla abierta.
En caso de mora del IFI, la tasa pactada se elevará a la tasa máxima legal vigente a la fecha de la mora, que se aplicará a contar de la fecha del incumplimiento.
14. Prepago.
Los préstamos otorgados por la Corporación podrán ser prepagados, computándose los intereses hasta la fecha del prepago. Para ello, el representante debidamente autorizado del Intermediario Financiero deberá dar aviso a CORFO con una anticipación de al menos 2 días hábiles a la fecha estipulada por el Intermediario Financiero para realizar el prepago mediante carta, o correo electrónico a la Gerencia de Inversión y Financiamiento.
Para el caso de las operaciones de modalidad masiva, los prepagos que excedan el 50% del préstamo y que se efectúen dentro de los 6 primeros meses de vigencia de éste, quedarán sujetos a una comisión del 0,75% sobre el monto de capital prepagado. Los prepagos superiores al 50% del monto del préstamo que se efectúen dentro de período entre 6° y 12° mes de su vigencia, estarán sujetos a una comisión del 0,50% del monto del capital prepagado del préstamo. Prepagos que se realicen con posterioridad a las fechas señaladas estarán exentos de comisiones. En todos los casos, será condición necesaria que, previo al prepago, se entregue a CORFO la última rendición al día.
15. Responsabilidad de pago de los Intermediarios Financieros.
Los Intermediarios asumen frente a la Corporación la responsabilidad del pago de los préstamos recibidos, en forma totalmente independiente del cumplimiento de las obligaciones asumidas por sus respectivos deudores o deudoras, derivadas de las operaciones refinanciadas.
16. Presentación de las solicitudes a la Corporación y aprobación de los préstamos de financiamiento.
Los IFIs interesados deberán presentar las solicitudes de préstamo al Programa mediante carta dirigida a la Gerencia de Inversión y Financiamiento, en adelante "la GIF", según formato similar al que se incluye como Anexo N°1 de estas normas, considerando para este efecto el modelo establecido tanto para solicitar refinanciamiento para la modalidad individual, como para la modalidad masiva.
En la modalidad individual los recursos son solicitados por los Intermediarios Financieros a CORFO con la finalidad de colocarlos en una sola operación de financiamiento, mientras en la modalidad masiva, los Intermediarios Financieros solicitan a CORFO recursos del Programa anticipadamente, con el objeto de colocarlos posteriormente en varias operaciones o proyectos que cumplan con la normativa del Programa.
En el caso de las solicitudes de refinanciamiento para modalidad individual, éstas deberán contener, entre otros los siguientes datos:
(i) Tipo de operación (Leasing o Crédito);
(ii) Monto solicitado expresado, según el caso, en Pesos, UF o USD;
(iii) Plazo y periodo de gracia solicitados;
(iv) Tasa de interés correspondiente al plazo y la reajustabilidad o moneda solicitados;
(v) Región y Comuna de la Inversión;
(vi) Índice de rentabilidad de la inversión (TIR en %);
(vii) Proporción de cobertura de servicio de deuda (DSCR);
(viii) Descripción del proyecto a financiar;
(ix) Periodo de Amortización: Mensual, Bimensual, Trimestral, Semestral o Anual;
(x) Antecedentes fidedignos en que consten los requisitos establecidos en esta Normativa.
Además, debe acompañarse obligatoriamente a la solicitud:
(i) El mapa de localización del Proyecto;
(ii) El plano de configuración general del Proyecto y,
(iii) EI reporte y licencias de cumplimiento de la normativa ambiental y Social, si corresponde.
Adicionalmente, la Corporación podrá solicitar otros antecedentes para resolver la solicitud del IFI. Entre los documentos adicionales que la Corporación podrá solicitar para dar aprobación al préstamo para proyectos de Generación de ERNC, se encuentran:
(i) Copia de Contratos de EPC4 o de Suministros.
(ii) Estudios de factibilidad o debida diligencia.
(iii) Planos generales de la instalación y de propiedades dentro del área del proyecto.
(iv) Información sobre proceso de selección de contratistas.
(v) Modelo financiero del proyecto.
(vi) Estudios detallados de recursos para energía (Hidrología, el viento o las mediciones solares).
(vii) Copia del "Power Purchase Agreement"5 u otros compromisos de compra y venta de energía.
Entre los documentos adicionales que la Corporación podrá solicitar para dar aprobación al préstamo para proyectos de autoconsumo, en base a ERNC, se encuentran:
(i) Descripción detallada del proyecto.
(ii) Estimación de generación de energía eléctrica o térmica.
(iii) Memoria de cálculo de la rentabilidad del proyecto.
(iv) Modelo financiero del proyecto, si corresponde.
En el caso de la modalidad masiva, ésta podrá ser utilizada por los Intermediarios Financieros para el otorgamiento de financiamiento a beneficiarios finales sólo de proyectos de autoabastecimiento, cuyo monto de crédito individual alcance hasta USD 1.000.000 (1 millón de dólares). El monto máximo de cada operación de refinanciamiento otorgado por CORFO a un intermediario será de USD 3.000.000 (tres millones de dólares). En este caso, las solicitudes de refinanciamiento presentadas por los Intermediarios Financieros deberán contener los siguientes datos:
(i) Monto de recursos solicitados a CORFO.
(ii) Estimación de tipos de tecnologías de ERNC a financiar (PV, eólico, hidro, etc.).
(iii) Estimación de cantidad de proyectos a financiar (con un mínimo de 3 proyectos).
(iv) Estimación de capacidad instalada a financiar.
(v) Estimación reducciones de CO2 esperadas.
Asimismo, tanto en la modalidad de ventanilla abierta individual y masiva, como en la modalidad de licitación de fondos, los proyectos y las empresas deben cumplir con las normas medioambientales y sociales según lo establecido en el numeral 17 de estas normas.
La solicitud de préstamo deberá venir suscrita por los representantes debidamente autorizados para actuar por cuenta del Intermediario Financiero respectivo.
En caso de las operaciones de refinanciamiento de monto mayor a los USD 3.000.000 (tres millones de dólares), previo a la resolución del CEC, se deberá contar con la "No objeción" de KfW, señalada en el numeral 3 anterior.
Adicionalmente, la Corporación podrá solicitar otros antecedentes para mejor resolver la solicitud del IFI.
A partir de los antecedentes recibidos, el CEC resolverá la solicitud presentada, pudiendo aprobar, rechazar o modificar las condiciones de la misma, lo que será comunicado a la institución solicitante.
17. Cumplimiento de las normas medio ambientales y sociales.
Para la solicitud de los préstamos que operen bajo la modalidad individual, los Intermediarios Financieros deberán exigir de los proyectos y/o de las empresas los siguientes documentos, cuyas copias deberán ser enviadas a CORFO:
(i) Una declaración jurada simple en la que conste que cuentan con las aprobaciones exigidas por la normativa ambiental para efectuar las inversiones que están financiando y que éstas cumplen plenamente con dicha normativa, según formato similar al que se incluye como Anexo N°2 de estas normas;
(ii) Una declaración jurada simple con el cumplimiento de la normativa social exigida (normas laborales, tributarias y previsional), según formato similar al que se incluye como Anexo N°3 de estas normas;
iii) Para Decreto 10, ECONOMÍA
N° 1
D.O. 07.02.2017proyectos ERNC de más de 3 MW o para centrales hidroeléctricas que desarrollen alguna de las obras señaladas en el artículo 294 del Código de Aguas se necesitará haber solicitado la Aprobación de Obras en la Dirección General de Aguas (DGA) y contar con la Resolución de Calificación Ambiental (RCA) del Sistema de Evaluación de Impacto Ambiental (SEIA);
(iv) Para proyectos de hasta 3MW y, en el caso de centrales hidroeléctricas, que no cuenten con alguna de las obras señaladas en el artículo 294 del Código de Aguas, deben desarrollarse respetando la legislación vigente, para lo cual será suficiente contar con la Declaración Jurada agregada como Anexo N°2.
-------------------------------------------------
4 EPC, por sus siglas en inglés (Engineering, Procurement and Construction); también llamado Contrato "llave en mano" se entiende como una modalidad de construcción en el cual el contratista se obliga frente al cliente o contratante, a cambio de un precio generalmente fijo, a diseñar, construir y poner en funcionamiento una instalación determinada que el mismo previamente ha proyectado.
5 Power Purchase Agreement (PPA, por su sigla en inglés), corresponde a un contrato entre dos partes, donde se define los aspectos comerciales para la venta de energía eléctrica, incluyendo cuando el proyecto comenzará su operación, el calendario para la entrega de la electricidad, las sanciones por no cumplimiento en la entrega de energía, condiciones de pago, el término del contrato, entre otras.
Los Intermediarios Financieros deberán mantener en sus archivos estas declaraciones juradas (Anexos N°2 y N°3) y deberán acompañar fotocopia de las mismas al Anexo N°1 a que se refiere el numeral 16 anterior y mantener en sus archivos el original de la declaración.
Para el caso de proyectos de Autoconsumo en base a ERNC que operen bajo la modalidad masiva, los Intermediarios Financieros deberán exigir de los proyectos y/o de las empresas los siguientes documentos que deberán resguardar en las carpetas de las operaciones:
(i) Una declaración jurada simple en la que conste que cuentan con las aprobaciones exigidas por la normativa ambiental para efectuar las inversiones que están financiando y que éstas cumplen plenamente con dicha normativa, según formato similar al que se incluye como Anexo N°2 de estas normas;
(ii) Una declaración jurada simple con el cumplimiento de la normativa social exigida (normas laborales, tributarias y previsional), según formato similar al que se incluye como Anexo N°3 de estas normas.
18. Desembolso de los préstamos.
Los préstamos aprobados serán desembolsados por la Corporación a los Itermediarios Financieros, previa presentación, con 10 días hábiles bancarios de anticipación, de una solicitud de desembolso, la que podrá ser presentada mediante carta, correo electrónico, o por los medios electrónicos que CORFO ponga a disposición a este efecto, enviado por el representante o una persona responsable del Intermediario Financiero, según formato similar al que se incluye como Anexo N°4 de estas normas y al cumplimiento de cualquiera de los requisitos establecidos por el CEC de CORFO.
Los montos serán desembolsados por la Corporación contra entrega, por parte de los Intermediarios Financieros de un pagaré redactado por CORFO y suscrito por un representante autorizado de la IFI y registrado en la Corporación. Estos pagarés se encuentran exentos de la Ley de Timbres y Estampillas, en virtud de lo establecido en el Artículo 24 N°13 del DL N°3.475, de 1980.
Los préstamos aprobados por la Corporación serán desembolsados por CORFO a los Intermediarios Financieros en 3 giros como máximo, en un plazo de 180 días contados desde la fecha de notificación por carta certificada de la aprobación del préstamo. Cada uno de los giros debe ser solicitado con 10 días hábiles bancarios de anticipación, a través de una solicitud de desembolso según formato similar al Anexo. N°4.
Por último, tratándose de operaciones sobre 5.000 Unidades Tributarias Mensuales, previo al desembolso, y con posterioridad a la aprobación del CEC, se debe dictar un acto administrativo afecto a toma de razón por la Contraloría General de la República, de conformidad con la normativa actual.
19. Rendición de Operaciones.
En el caso de los préstamos otorgados por la Corporación en la modalidad de operación masiva, a partir del segundo mes del giro que haya realizado CORFO, mensualmente los Intermediarios Financieros deberán reportar o rendir a la Corporación el flujo y stock de operaciones cursadas hasta el mes inmediatamente anterior, para cada préstamo recibido, independiente del estado o vigencia de cada operación rendida.
Dicha rendición deberá ser enviada por el IFI a CORFO por los medios que se definan para este efecto, con información actualizada mensual al cierre de cada mes, a más tardar dentro de los 15 días siguientes a esa fecha.
El monto total de capital colocado por el Intermediario a la fecha de la rendición e incluido en ésta, deberá ser al menos igual al monto de capital adeudado a CORFO.
Los Intermediarios Financieros tendrán la obligación de rendir a CORFO la utilización de al menos el 50% de los recursos que la Corporación le haya girado en el mes inmediatamente posterior a los 3 meses, contado desde la fecha de cada giro realizado por CORFO. Asimismo, los IFIs deberán rendir el 100% de los recursos girados por CORFO en el mes inmediatamente posterior al mes 6, contado desde la fecha de cada giro realizado por la Corporación.
Deberán incluirse en las rendiciones, las operaciones otorgadas que, habiendo sido refinanciadas con fondos de CORFO, al final de cada mes ya no mantengan saldo deudor con el Intermediario Financiero, por 1 período adicional.
La rendición deberá contener los siguientes datos para cada operación de crédito rendida, utilizando el formato del Anexo N°7:
1. Nombre del beneficiario o beneficiaria final o razón social de empresa
2. RUT empresa persona natural o jurídica
3. Género beneficiario o beneficiaria, en caso de personas naturales
4. Datos de Contacto (dirección, o teléfono, o correo electrónico)
5. Ventas anuales empresa en UF
6. Actividad económica de la empresa
7. Localización de la empresa
8. Número de trabajadoras mujeres empleadas
9. Número de trabajadores hombres empleados
10. Descripción del Proyecto
11. Localización del Proyecto
12. Tecnología del Proyecto
13. Confirmación de Estudios de Recursos Realizados
14. Capacidad instalada (MW o kW)
15. Consumo de energía de la empresa
16. Cantidad de excedentes esperados a inyectar a la red
17. Fecha Inicio Construcción del Proyecto
18. Fecha Prevista de Puesta en Marcha del Proyecto
19. Factor de planta (%) del Proyecto
20. Contrato de Compra y Venta de Energía (Power Purchase Agreement, por sus siglas en inglés PPA (si existiere)
21. Otras características del proyecto
22. Nombre Empresa Ingeniería que realizó el Proyecto
23. Nombre Empresa que realizó los Estudios de Factibilidad y Mediciones del Recurso
24. Costos Totales del Proyecto
25. Cumplimiento Leyes Medioambientales
26. Cumplimiento de Leyes Sociales Nacionales
27. Declaración de Impacto Ambiental (DIA) (si existiere)
28. Evaluación de Impacto Ambiental (EIA) (si existiere)
29. Cumplimiento de Normas de la Cooperación Financiera Internacional (International Finance Corporation, IFC por sus siglas en inglés), Principios de Ecuador o World Comission on Damms
30. Estimación de Reducciones Anuales de CO2 equivalentes del Proyecto
31. Permisos de Construcción (si existieren)
32. Desplazamiento de Personas (si hubiese)
33. Participación del Programa de Maduración de Carteras (PMC) del Centro Nacional para la Innovación y Fomento de las Energías Sustentables (CIFES)
34. Tipo de operación (crédito o leasing)
35. N° de operación
36. Fecha de curse operación
37. Tasa de interés operación
38. Otros gastos asociados a la operación (calculados como una tasa anualizada).
39. Moneda operación
40. Monto Original operación
41. Plazo original total operación
42. Período de gracia operación
43. Frecuencia de pagos operación
44. Número de cuotas operación
45. Saldo de capital operación
46. Plazo remanente de pago
47. Estado de la operación
48. Estado de mora de la operación
49. Modalidad operación
La información de los números 45, 46, 47 y 48 debe ser ajustada mensualmente por los Intermediarios Financieros en la rendición que entreguen a CORFO. La información restante debe ser informada mensualmente por el intermediario Financiero, aun cuando no debe realizar ajustes respecto de la información que el IFI haya reportado a CORFO inicialmente.
En el caso de los préstamos otorgados por la Corporación en la modalidad individual, a partir del segundo mes del giro que haya realizado CORFO, mensualmente los Intermediarios Financieros deberán reportar o rendir a la Corporación la información de los números 45, 46, 47 y 48 establecidos para la modalidad masiva, independiente del estado o vigencia de cada operación rendida.
20. Acreditación del uso de recursos del préstamo por parte de los Intermediarios Financieros.
En el caso de auditoría de las operaciones, para acreditar el uso de los recursos a CORFO, el Intermediario Financiero deberá contar con copia de la documentación que acredite la inversión, según corresponda al tipo de operación de que se trate:
(i) Operaciones de Crédito:
. Fotocopias de las facturas de bienes y servicios; o
. Fotocopias de escrituras o protocolización de contratos de compra y venta; o
. Fotocopias de boletas de prestación de servicios; o
. Fotocopias de informes de tasaciones y retasaciones efectuados por profesionales competentes y autorizados por el IFI para tales efectos, o
. Fotocopia del Informe descriptivo del proyecto de inversión presentado por el cliente al Intermediario y aceptado por éste a la fecha de "aprobación" del crédito; o
. Fotocopia del Informe de Seguimiento Técnico basado en una visita de inspección del Intermediario al Beneficiario, efectuados por profesionales competentes y autorizados por el IFI, firmado por el Jefe de Sucursal y el Ejecutivo Comercial.
(ii) Operaciones de Leasing:
. Fotocopia de documentos de adquisición del bien, de seguros y/o siniestros asociados a la operación, y de cualquier otro gasto asociado a la operación; o
. Fotocopia del contrato de arrendamiento.
En el caso de auditoría de las operaciones de proyectos de Autoconsumo en base a ERNC, para acreditar el uso de los recursos a CORFO, el Intermediario Financiero deberá contar con las siguientes fotocopias de documentación que acrediten la inversión, según corresponda:
. Fotocopias de las facturas y/o boletas de bienes y servicios; o
. Fotocopias de escrituras o protocolización de contratos de compra y venta, si corresponde;
. Fotocopia del Informe descriptivo del proyecto de inversión presentado por el cliente al Intermediario y aceptado por éste a la fecha de "aprobación" del crédito, si corresponde.
21. Plazo de utilización de los préstamos de refinanciamiento.
Los préstamos otorgados por la Corporación a los Intermediarios Financieros serán desembolsados completamente en un plazo de 180 días corridos, contados desde la fecha en la cual la Corporación comunicó al IFI la aprobación, debiendo efectuarse un primer desembolso al menos dentro de 90 días desde la comunicación de la aprobación.
La no presentación de la primera solicitud de desembolso dentro del plazo de 90 días corridos ya señalados, se entenderá como desistimiento del préstamo y éste caducará. Igualmente, se considerarán caducados los montos que no se desembolsen dentro del plazo máximo de 180 días, contado desde la fecha en la cual se comunicó al IFI de la aprobación del préstamo.
En casos calificados y si las características de las inversiones que se financian lo justifican, el CEC podrá otorgar prórrogas a esos plazos, previa solicitud presentada por los Intermediarios Financieros con una anticipación de al menos 30 días previos al vencimiento de los plazos descritos con anterioridad.
22. SupriResolución 131, ECONOMÍA
N° 1, i
D.O. 23.01.2021mido.
N° 1, i
D.O. 23.01.2021mido.
23. Reprogramación de Operaciones
En el caso de la modalidad de operación individual, el Intermediario podrá reprogramar la operación acogida al Programa, para lo cual deberá solicitar la aprobación al Gerente de Inversión y Financiamiento, en adelante "el Gerente".
Las reprogramaciones de las operaciones de Leasing podrán considerar un ajuste en el valor del bien adquirido.
Las operaciones reprogramadas no pueden exceder el monto máximo definido en esta normativa de USD15.000.000 (quince millones de dólares de los Estados Unidos de América) y deben cumplir que al menos el 15% del monto total de la inversión haya sido aportado por el beneficiario final.
Las reprogramaciones no podrán contener una disminución del plazo originalmente pactado con el beneficiario final. Además, la operación original más el plazo adicional de la reprogramación no podrá exceder el plazo máximo establecido en esta normativa.
La Resolución 131, ECONOMÍA
N° 1, ii
D.O. 23.01.2021tasa de interés aplicada por el Intermediario Financiero a la reprogramación debe ser inferior a la tasa máxima convencional a la fecha de la reprogramación. Asimismo, la tasa de interés de CORFO al Intermediario Financiero podrá corresponder a la más baja entre la tasa de interés vigente al momento en que el intermediario realizó la solicitud original de financiamiento y la tasa de interés vigente al momento de la solicitud de reprogramación, correspondiendo, además, a la tasa de interés del plazo residual de la operación, teniendo siempre como referencia la tasa máxima convencional vigente al momento de la reprogramación. La reprogramación de las operaciones podrá modificar la frecuencia de pago definida en la operación original.
En caso de una reprogramación, el capital de la operación podrá verse incrementado únicamente por intereses por mora, intereses capitalizados por concepto de periodo de gracia y los siguientes gastos asociados al proceso de reprogramación: Gastos notariales y el costo de las primas de seguros cuyo objetivo sea garantizar únicamente el pago de cuotas impagas del crédito, tales como seguro de desgravamen, seguro de cesantía o seguro de invalidez.
En ningún caso, el capital de la operación reprogramada podrá superar el monto de capital original. En caso que exista aumento de capital por concepto de la reprogramación de la operación, el Intermediario Financiero deberá disponer de otras fuentes de financiamiento para cubrir ese diferencial, si corresponde.
El CEC aprobará la reprogramación siempre que la operación cumpla con las condiciones definidas en este numeral y las demás condiciones del Reglamento del Programa.
En el caso de la modalidad de operación masiva, el Intermediario podrá reprogramar la operación acogida al Programa, para lo cual sólo deberá informar la aprobación a CORFO. En dicho caso, la operación reprogramada deberá cumplir con las condiciones que se establecen para la reprogramación de operaciones que operan en la modalidad individual. La reprogramación de operaciones acogidas a la modalidad masiva, no implicará un cambio en las condiciones establecidas del préstamo otorgado por CORFO al IFI.
24. Revisión de las operaciones financiadas.
Sin perjuicio de las facultades que poseen al respecto los organismos fiscalizadores de la Corporación, ésta se reserva el derecho de efectuar una revisión de las operaciones financiadas por los Intermediarios Financieros, sobre la base de una muestra selectiva, con el objeto de comprobar el cabal cumplimiento de las presentes normas. Sin perjuicio de lo anterior, la Corporación podrá revisar individualmente una operación en cualquier momento. Estas revisiones las podrá efectuar la Corporación directamente o a través de una entidad que CORFO designe para tal efecto. El IFI deberá comprometerse a tener a disposición de la Corporación, por un plazo no inferior a 72 meses, contado desde la fecha de desembolso total del préstamo, toda la documentación de respaldo que requiera para efectuar estas revisiones, incluidas las prolongaciones de pagarés y cualquiera otra modificación a los documentos fundantes de las diversas obligaciones.
Asimismo, CORFO y KfW podrán efectuar revisiones in situ al Intermediario Financiero, en cualquier momento y mientras existan obligaciones de pago en virtud de los préstamos concedidos, y verificar directamente o a través de representantes la utilización del préstamo, así como la situación económica y de rentabilidad de los Intermediarios Financieros, conforme a lo previsto en el Programa.
Por otra parte, KfW y la Corporación, directamente o través de terceros, podrán efectuar visitas de inspección o revisiones a las empresas beneficiarias, para cuyo efecto, los Intermediarios Financieros deberán contemplar en los documentos que suscriban con los beneficiarios, la autorización para que CORFO y KfW puedan cumplir dicha gestión.
25. Sanciones por incumplimiento.
Los préstamos o giros autorizados por el Programa, podrán suspenderse por parte de CORFO, cuando se presente y mientras subsista, cualquiera de las siguientes circunstancias:
a) El retraso en el pago de toda suma que el Intermediario Financiero adeude a CORFO por concepto de capital o intereses;
b) El incumplimiento por parte del Intermediario Financiero de cualquiera obligación estipulada en el presente Programa, en el Contrato de Participación, Acuerdo CEC o en los Pagarés.
c) La verificación de información falsa suministrada por el IFI, en forma previa al otorgamiento de la Línea o durante su ejecución;
d) Que el IFI se vea afectado por cualquiera de las situaciones siguientes:
(i) Incurra en cesación de pagos;
(ii) Caiga en manifiesta insolvencia;
(iii) Inicio de procedimientos concursales para la liquidación o reorganización judicial del IFI, o por la presentación de un Acuerdo de Reorganización Extrajudicial;
(iv) Se declare la disolución o liquidación de sus negocios;
(v) Enajene la totalidad de sus activos o parte sustancial de ellos;
(vi) Esté bajo régimen de vigilancia, o en algún otro régimen de sanción o plan de saneamiento financiero exigido o impuesto por la SBIF o por alguna otra entidad de control legalmente reconocida; o
(vii) Esté en incumplimiento respecto de las obligaciones derivadas de su política de prevención de lavado de dinero, financiamiento del terrorismo y cohecho.
e) Por causa de eventos sobrevinientes tales como, fuerza mayor o caso fortuito.
El incumplimiento de estas normas facultará a la Corporación para aplicar al Intermediario Financiero las sanciones convenidas en el contrato de participación, sin perjuicio de la exigibilidad inmediata de dichos préstamos y de la facultad de excluir al Intermediario Financiero de la futura utilización de este Programa.
26. Políticas y procesos de prevención de lavado de activos y del financiamiento del terrorismo.
Con el objeto de resguardar el correcto uso de los recursos públicos, el Intermediario Financiero deberá tener implementados procedimientos de control adecuados para evitar que CORFO sea directa o indirectamente involucrada en acciones relacionadas con el lavado de activos o con el financiamiento del terrorismo. Para este efecto, por cada operación que el lFl curse con cargo a los recursos de este Programa, utilizará como medio de verificación del control efectuado, la Declaración Jurada contenida en el Anexo N°5 y otros que establezca conforme su propia Política de Prevención de Lavado de Activos y Financiamiento del Terrorismo.
Además deben cumplir la normativa de la SBIF y con los estándares de lucha contra el lavado de dinero y contra el financiamiento de terrorismo contenidos en las 40 recomendaciones para institutos financieros, formulados por el Grupo de Acción Financiera Internacional (GAFI)6 actual de la OCDE e implementará, mantendrá y, de ser necesario, mejorará sus normas administrativas y disposiciones internas para no ser instrumentalizado como vehículo para el blanqueo de capitales y/o para el tráfico de drogas y para congelar los activos financieros de personas individuales y de grupo (incluyendo subprestatarios) si estos activos presentan indicios de blanqueo de dinero.
27. Acciones de visibilidad y de evaluación del Programa
La Corporación podrá realizar acciones de visibilidad genérica del Programa, para lo que utilizará la expresión genérica "Crédito CORFO Energías Renovables No Convencionales o Crédito CORFO ERNC", u otra que estime pertinente, la cual deberá ser informada por CORFO al Intermediario Financiero.
Lo anterior, sin perjuicio de las acciones que los propios Intermediarios Financieros realicen para difundir y estimular el uso de sus productos, para lo cual deberán utilizar la expresión genérica señalada (Crédito CORFO Energías Renovables No Convencionales o Crédito CORFO ERNC), visible de manera adecuada, en todos los medios que se empleen para tal efecto.
Se entenderán por acciones de visibilidad toda acción o actividad ejecutada con fines publicitarios o de propaganda o difusión, referida a la disponibilidad de los recursos bajo el término genérico de "Crédito CORFO Energías Renovables No Convencionales o Crédito CORFO ERNC".
Asimismo, CORFO, para efectos de realizar actividades de medición de satisfacción de beneficiarios o beneficiarias finales (clientes), encuestas, focus group, o evaluaciones de resultado o de impacto, podrá solicitar al Intermediario Financiero toda la información de contacto de los beneficiarios o beneficiarias finales del Programa, debiendo éste precaver las autorizaciones y formalidades que sean necesarias para que esto sea posible en el plazo máximo de 30 días, contado desde que CORFO efectúe la solicitud al lntermediario Financiero.
Finalmente, CORFO podrá publicar periódicamente en medios electrónicos, información sobre las operaciones acogidas al Programa (plazos, montos de colocación, tasas de interés, intermediario financiero, etc.), las comisiones cobradas, entre otras.
--------------------------------------
6 http://www.sbif.cl/sbifweb3/internet/archivos/publicacion_6037.pdf
 .
ANEXO N°5
DECLARACIÓN PARA LA PREVENCIÓN DEL LAVADO DE ACTIVOS Y CONTRA EL FINANCIAMIENTO DEL TERRORISMO
DECLARACIÓN JURADA SIMPLE
Por la presente declaramos la importancia de un proceso de adjudicación libre, justo y basado en los principios de la libre competencia que excluya cualquier forma de abusos. Respetando ese principio no hemos ofrecido, concedido ni aceptado ventajas improcedentes a los empleados públicos o demás personas en el marco de nuestra oferta, de forma directa o indirecta, ni tampoco ofreceremos, concederemos o aceptaremos tales incentivos o condiciones en el transcurso del presente proceso de licitación o, en el caso de resultar adjudicatarios del contrato, en la posterior ejecución del contrato. Aseguramos, asimismo, que no existe ningún conflicto de intereses en el sentido de las Directrices correspondientes.
Declaramos, asimismo, la importancia de respetar el cumplimiento de estándares sociales mínimos (las "normas fundamentales del trabajo") en la ejecución del proyecto. Nos comprometemos a respetar las normas fundamentales del trabajo ratificadas por Chile.
Aseguramos que informaremos a nuestros colaboradores sobre sus obligaciones respectivas y sobre la obligatoriedad de respetar este compromiso así como sobre la obligatoriedad de respetar las leyes de Chile.
Declaramos, asimismo, que nosotros no figuramos/ningún miembro del consorcio figura, ni en la lista de sanciones de las Naciones Unidas, ni de la Unión Europea, ni del gobierno alemán, ni en ningún otra lista de sanciones, y aseguramos que nosotros/todos los miembros del consorcio, darán aviso inmediato al Contratante (CORFO) y KfW si esto fuera el caso en un momento posterior.
Aceptamos que, en caso de que fuéramos incluidos (o un miembro del consorcio fuera incluido) en una lista de sanciones legalmente vinculante para el Contratante (CORFO) y/o para KfW, el Contratante tendrá derecho a excluirnos/a excluir al consorcio del proceso de adjudicación y/o, en caso de una contratación, tendrá derecho a resolver el contrato de forma inmediata, si las informaciones facilitadas en la Declaración de Compromiso eran objetivamente falsas o si la causa de exclusión se produce en un momento posterior, después de la entrega de la Declaración de Compromiso.
............................. .............................. ..............................
(lugar) (fecha) (nombre de la empresa)
.............................................
(firma representante de la empresa)
ANEXO N°6
PROGRAMA CRÉDITO CORFO ENERGÍAS RENOVABLES NO CONVENCIONALES
LISTA DE EXCLUSIÓN DE LA COOPERACIÓN FINANCIERA INTERNACIONAL (IFC)
El Programa de Energías Renovables No Convencionales se rige por la siguiente Lista de Exclusión de la Cooperación Financiera Internacional (IFC, por sus siglas en inglés). Por lo tanto, las actividades estipuladas en esta lista no se podrán financiar dentro del Programa de Energías Renovables No Convencionales.
La Lista de Exclusión de la IFC especifica los tipos de proyecto que la IFC no financia:
La IFC no financia los siguientes proyectos:
. Producción de cualquier producto o comercio en cualquier actividad considerados ilegales en la legislación o los reglamentos del país receptor o en convenios o acuerdos internacionales, o sujetos a prohibiciones internacionales, como productos farmacéuticos, plaguicidas o herbicidas, sustancias que agotan la capa de ozono, productos que contengan bifenilos policlorados (PCB), productos de fauna o flora silvestres o productos reglamentados conforme a lo dispuesto en la Convención sobre el Comercio Internacional de Especies Amenazadas de Fauna y Flora Silvestres (CITES, por sus siglas en inglés).
. Producción o comercio de armas y municiones7.
. Producción o comercio de bebidas alcohólicas (salvo cerveza y vino)1.
. Producción o comercio de tabaco1.
. Juegos de azar, casinos y empresas equivalentes1.
. Producción o comercio de materiales radiactivos. Esto no se aplica a la compra de equipo médico, equipos de control (medición) de la calidad o de cualquier equipo cuya fuente radiactiva sea, a juicio de la IFC, insignificante o esté suficientemente resguardada.
. Producción o comercio de fibras de asbestos no protegidas. Esto no se aplica a la compra y uso de paneles de fibrocemento cuyo contenido de asbestos es inferior al 20%.
. Pesca con redes de enmalle y deriva en el medio marino con redes de más de 2,5 kilómetros de largo.
Será efectuado un análisis de razonabilidad en casos en que las actividades de la entidad del proyecto tendrían un impacto considerable sobre el desarrollo pero las circunstancias del país requieren una modificación de la Lista de Exclusión.
Todos los Intermediados Financieros (IFIs), a excepción de los que participen en actividades especificadas abajo, tendrán que aplicar las siguientes exclusiones adicionales a la Lista de Exclusión de la IFC:
. Producción o actividades que impliquen alguna forma de trabajo forzoso8 perjudicial o que constituya explotación, o de trabajo perjudicial de menores9.
. Operaciones de explotación forestal en bosques tropicales primarios húmedos.
. Producción o comercio de madera u otros productos forestales no provenientes de bosques gestionados de forma sostenible.
Al invertir en actividades de microfinanzas, los IFIs aplicarán los siguientes elementos adicionales a la Lista de Exclusión de la IFC:
. Producción o actividades que impliquen alguna forma de trabajo forzoso2 perjudicial o que constituya explotación, o de trabajo perjudicial de menores3.
. Producción, comercio, almacenaje o transporte de cantidades considerables de sustancias químicas peligrosas, o uso de sustancias químicas peligrosas en escala comercial. Sustancias químicas peligrosas incluyen gasolina, querosén y otros productos de petróleo.
. Producción o actividades que afectan a las tierras poseídas, o reclamadas bajo adjudicación, por gente indígena, sin plena documentación que muestre el consentimiento de estas personas.
--------------------------------------------------
7 Esto no se aplica a los patrocinadores de proyectos que no participan sustancialmente en esas actividades. La expresión "que no participan sustancialmente" significa que la actividad de que se trata tiene carácter secundario con respecto a las operaciones principales del patrocinador del proyecto.
8 Por "trabajo forzoso" se entiende todo trabajo o servicio no realizado en forma voluntaria, que se obliga a una persona a efectuar bajo amenaza de fuerza o castigo.
9 Por "trabajo perjudicial de menores" se entiende todo empleo de niños que constituya explotación económica, o que probablemente sea peligroso o interfiera en la educación del niño, o sea perjudicial para la salud de éste, o para su desarrollo físico mental, espiritual, moral o social.
Proyectos de financiación del comercio: Debido al carácter de las transacciones, los IFs aplicarán los siguientes elementos adicionales a la Lista de Exclusión de la IFC:
. Producción o actividades que impliquen alguna forma de trabajo forzoso2 perjudicial o que constituya explotación, o de trabajo perjudicial de menores3.
ANEXO N°6 A
LISTA DE EXCLUSIÓN DE LA COOPERACIÓN FINANCIERA INTERNACIONAL (IFC)
DECLARACIÓN JURADA SIMPLE
Conforme a lo establecido en la normativa del Programa de Créditos para Financiamiento de Inversiones de Empresas "Crédito CORFO Energías Renovables No Convencionales", el(los) abajo firmante(s), actuando (por sí)/(en la representación que inviste(n)), declara(n) bajo juramento que el proyecto y la empresa asociada al mismo, no cuentan o no tienen ninguna relación con las actividades estipuladas en el Listado de Exclusión de la Cooperación Financiera Internacional a que se hace mención en la normativa del Programa citado.
............................. .............................. ..............................
(lugar) (fecha) (nombre de la empresa)
.............................................
(firma representante de la empresa)
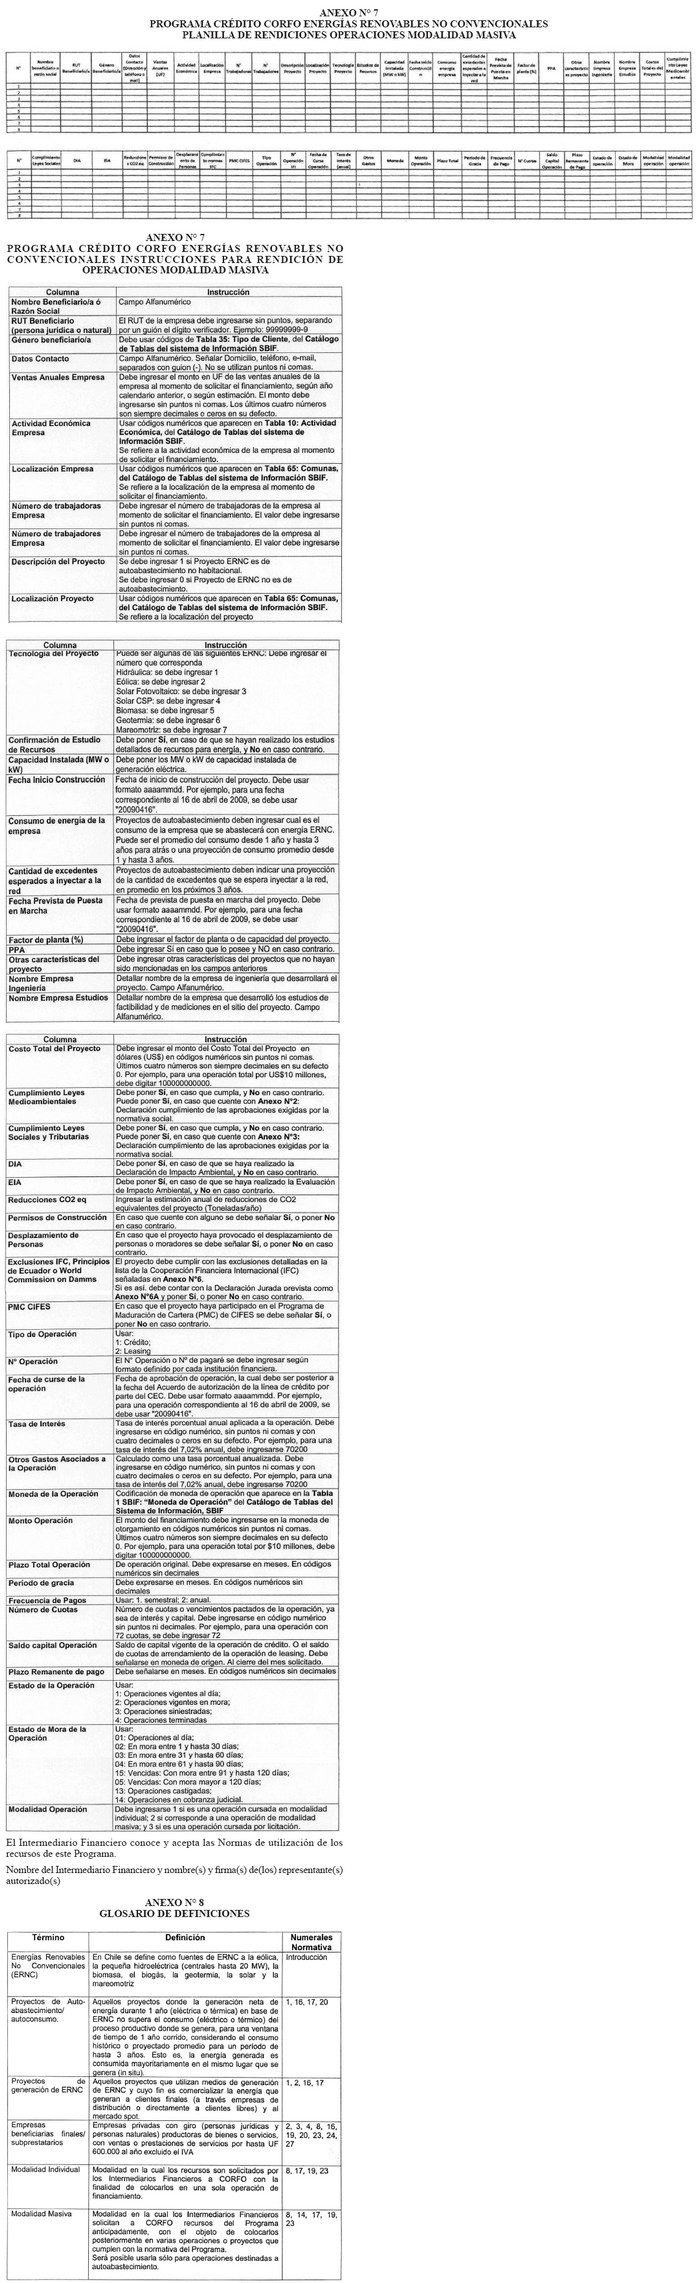 .
Este Glosario contiene las principales definiciones utilizadas en la normativa del Programa Crédito CORFO Energías Renovables No Convencionales.
3° Las normas precedentes y sus respectivos Anexos, entrarán en vigencia una vez se encuentre totalmente tramitada la resolución que lo ejecute, y se harán aplicables a las operaciones que presenten los Intermediarios Financieros que hayan suscrito el Contrato de Participación respectivo.
Anótese, tómese razón por la Contraloría General de la República y publíquese en el Diario Oficial.- Mauricio Escobar Meza, Gerente de Inversión y Financiamiento (S).