EJECUTA ACUERDO N° 29.504, DEL COMITÉ EJECUTIVO DE CRÉDITOS DE CORFO, ADOPTADO EN SU SESIÓN N° 01-2026, CELEBRADA EL 21 DE ENERO DE 2026, QUE MODIFICA EL ACUERDO N° 29.020, DE 2020, DEL COMITÉ EJECUTIVO DE CRÉDITOS, QUE APRUEBA NORMAS DE UTILIZACIÓN DEL PROGRAMA "CRÉDITO PARA INTERMEDIARIOS FINANCIEROS NO BANCARIOS (IFNB) - CRÉDITO CORFO MIPYME"; Y APRUEBA TEXTO REFUNDIDO DEL CITADO PROGRAMA
Núm. 21.- Santiago, 2 de marzo de 2026.
Visto:
Lo dispuesto en la ley N° 6.640, que crea la Corporación de Fomento de la Producción; en el decreto con fuerza de ley N° 211, de 1960, del Ministerio de Hacienda, que Fija Normas que Regirán a la Corporación de Fomento de la Producción; en el Reglamento de la Corporación, aprobado por decreto supremo N° 360, de 1945, del Ministerio de Economía y Comercio; en la ley N° 19.880, que Establece Bases de los Procedimientos Administrativos que Rigen los Actos de los Órganos de la Administración del Estado; en la Resolución Afecta de Personal N° 86, de 2014, de Corfo, que nombra en el cargo de Subgerente de Inversión y Financiamiento; en la resolución afecta N° 98, de 2015 de Corfo, que delega la facultad de ejecutar los Acuerdos del Comité Ejecutivo de Créditos en el Gerente de Inversión y Financiamiento; en la resolución exenta RA N° 58/412/2025, de Corfo, que establece el orden de subrogación del cargo de Gerente de Inversión y Financiamiento; y en la resolución N° 36, de 2024, modificada y complementada por la resolución N° 8, de 2025, ambas de la Contraloría General de la República, que fija normas sobre exención del trámite de toma de razón.
Considerando:
1. Que, por Acuerdo del Comité Ejecutivo de Créditos, en adelante "CEC", N° 29.020, de 2020, puesto en ejecución mediante la resolución afecta N° 37, de 2020; modificado por los Acuerdos del CEC N° 29.032, N° 29.073 y N° 29.103, todos de 2020, por los Acuerdos N° 29.117 y N° 29.131, ambos de 2021, ejecutados por las resoluciones afectas N° 57 y N° 86 y N° 126, todas de 2020; resoluciones afectas N° 15 y N° 50, ambas de 2021, por los Acuerdos N° 29.239, de 2022, puesta en ejecución por la resolución afecta N° 79, de 2022, por los Acuerdos N° 29.280, de 2022 y N° 29.283, de 2023, ambos puestos en ejecución mediante la resolución afecta N° 20, de 2023, y, por Acuerdo N° 29.314, de 2023, puesto en ejecución por resolución afecta N° 91, de 2023, todas de Corfo, respectivamente; se aprobó la creación del Programa denominado "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme", en adelante "el Programa", y se fijó el texto de las Normas para su utilización.
2. Que, con el objeto de fomentar el acceso a financiamiento de las empresas Mipymes, aumentando la oferta de financiamiento no bancario disponible en el mercado financiero, se propuso la expansión de la "modalidad conjunta", que anteriormente estaba destinada solo al sector agropecuario, para que se pueda utilizar por el resto de los intermediarios de este Programa.
3. Que, en línea con lo anterior, se propuso eliminar las "Modalidades Especiales Agropecuarias e Indígenas", permitiendo que las sociedades que tenían la opción de participar en esas modalidades, puedan hacerlo como intermediarios generales del Programa, pero manteniendo los requisitos adicionales que se les solicita hasta ahora. Sin perjuicio de lo anterior, la "Modalidad Etapas Tempranas" seguirá contemplada en las Normas del Programa.
4. Que, adicional a los considerandos anteriores, se propuso incorporar algunos ajustes para precisar, ordenar y/o mejorar la operación del Programa.
5. Que, el Comité Ejecutivo de Créditos de Corfo en su Sesión N° 01-2026, celebrada el 21 de enero de 2026, adoptó el Acuerdo N° 29.504, que modifica el Acuerdo N° 29.020, de 2020, del Comité Ejecutivo de Créditos, que aprueba Normas de Utilización del Programa "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme"; y aprueba texto refundido del citado Programa.
6. Que, el Acuerdo citado en el Considerando 5 anterior, en su numeral tercero faculta al Gerente de Inversión y Financiamiento, para fijar un texto refundido de las normas del Programa "Crédito Corfo Mipyme" lo que resulta necesario, atendido el número de ajustes que ha tenido dicho Programa desde su dictación.
Resuelvo:
1° Ejecútase el Acuerdo N° 29.504, del Comité Ejecutivo de Créditos de Corfo, adoptado en su Sesión N° 01-2026, celebrada el 21 de enero de 2026, que es del siguiente tenor:
"1° Modifícase el Acuerdo N° 29.020, de 2020, modificado por los Acuerdos N° 29.032, N° 29.073 y N° 29.103, todos de 2020, por los Acuerdos N° 29.117 y N° 29.131, ambos de 2021, por los Acuerdos N° 29.239 y N° 29.280, ambos de 2022, y por los Acuerdos N° 29.283 y N° 29.314, ambos de 2023, todos del Comité Ejecutivo de Créditos, que aprobó las nuevas Normas de Utilización del Programa denominado "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme" (en adelante, también el "Programa Crédito Mipyme"); en el siguiente sentido:
a) Incorporar en el numeral 2 "Beneficiarias/os Finales", un tercer párrafo, del siguiente tenor:
"Los IFNB deberán resguardar todos los antecedentes utilizados para determinar la elegibilidad de las empresas beneficiarias. Estos antecedentes podrán ser requeridos por Corfo conforme lo dispuesto en el numeral 24."
b) Reemplazar el párrafo del numeral 5 "Modalidades del Programa", por el siguiente:
"El Programa considerará una Modalidad General y una Modalidad Etapas Tempranas.
No podrán participar en la Modalidad General, los intermediarios que mantengan un financiamiento vigente otorgado en la Modalidad Etapas Tempranas. En todo caso, los IFNB podrán postular a un préstamo en la Modalidad General, en los últimos 4 meses de vigencia del préstamo en la modalidad Etapas Tempranas."
c) Reemplazar el numeral 6.1 "Tipo de Intermediarios", por el siguiente:
"6.1 Tipo de Intermediarios.
Podrán ser operadores de la Modalidad General y Etapas Tempranas del Programa, los IFNB que sean:
a) Sociedades anónimas cuyo objeto contenga el otorgamiento de créditos, leasing o factoring.
b) Sociedades por acciones, siempre que consideren en su estructura de gobierno corporativo, la existencia de un Directorio, y cuyo objeto contenga el otorgamiento de créditos, leasing o factoring.
c) Cooperativas de Ahorro y Crédito, en adelante, "CAC".
d) Cajas de Compensación de Asignación Familiar, que tengan una estructura especializada para la colocación de créditos productivos.
e) Fundaciones, Corporaciones y Organismos No Gubernamentales (ONGs), que cumplan con la normativa legal y reglamentaria vigente para la constitución de este tipo de instituciones, y siempre que otorguen créditos productivos.
f) Cooperativas agrícolas, de importancia económica, de conformidad a la Ley General de Cooperativas.
g) Sociedades anónimas y/o sociedades por acciones, cuya actividad principal sea la comercialización y/o distribución de productos, insumos y/o maquinaria para el sector agropecuario.
h) Cooperativas agrícolas, campesinas y pesqueras definidas en la Ley General de Cooperativas, en las que más del 50% de sus socios tengan la calidad de indígena, comunidad indígena, o asociación indígena, de conformidad a la ley N° 19.253.
i) Cooperativas o sociedades en las que más del 70% de sus clientes, tengan la calidad de indígena, de conformidad a la ley N° 19.253."
d) Eliminar los numerales 6.1.1. "Modalidad General", 6.1.2 "Modalidad Especial Agropecuaria", 6.1.3 "Modalidad Especial Indígena" y 6.1.4 "Modalidad Etapas Tempranas", y sus respectivos párrafos.
e) Reemplazar el título del numeral 6.2.1 "Requisitos para Todos los IFNB", por "Requisitos para los IFNB de Modalidad General".
f) Reemplazar el literal a) del numeral 6.2.1, por el siguiente:
"a) Poseer al menos 3 años de experiencia en el otorgamiento y administración de préstamos productivos o comerciales, al momento de la postulación. La experiencia exigida al IFNB, dirá relación con el ciclo completo del financiamiento del producto financiero para el cual el intermediario financiero solicite los recursos de Corfo, el que deberá considerar la originación, recuperación, cobranza y castigos de los financiamientos otorgados.
La experiencia considerará los últimos años anteriores a la postulación del IFNB."
g) Agregar las siguientes letras j) y k), en el numeral 6.2.1:
"j) Para aquellos IFNB que sean del tipo definido en los literales f) y g), del numeral 6.1, deberán cumplir además con los siguientes requisitos:
(i) Tener más de 100 clientes y/o socios.
(ii) Entregar a sus clientes capacitaciones y/o asesoría técnica agronómica, en ámbitos tales como innovación y desarrollo de productos, programas fitosanitarios, u otras materias vinculadas a las anteriores.
(iii) Tener activos superiores a $1.000.000.000.- (mil millones de pesos), al momento de la postulación al Programa.
k) Para aquellos IFNB que sean del tipo definido en los literales h) e i), del numeral 6.1, deberán cumplir además con los siguientes requisitos:
(i) Tener más de 100 clientes y/o socios.
(ii) Entregar a sus clientes capacitaciones y/o asesoría técnica, en ámbitos tales como innovación y desarrollo de productos, desarrollo de mercados, entre otras materias vinculadas, siempre que sean pertinentes al ámbito de acción de dicho Intermediario.
(iii) Tener activos superiores a $500.000.000.- (quinientos millones de pesos), al momento de la postulación al Programa."
h) Eliminar los numerales 6.2.2 "Requisitos para Modalidad Especial Agropecuaria", 6.2.2.1 "Modalidad Especial Agropecuaria Adicional", y 6.2.3 "Requisitos para Modalidad Especial Indígena".
i) Por la eliminación de los numerales anteriores, el actual numeral 6.2.4 "Requisitos para Modalidad Etapas Tempranas", pasa a ser el numeral 6.2.2.
j) Reemplazar el literal g), del nuevo numeral 6.2.2, por el siguiente:
"Los requisitos indicados en las letras f), h) e i) del numeral 6.2.1. "Requisitos para IFNB de Modalidad General"".
k) Reemplazar el numeral 6.4 "Antecedentes necesarios para la Postulación", por los siguientes numerales y sus párrafos respectivos:
"6.4 Postulación
6.4.1 Tipo de Postulación
El Intermediario Financiero podrá optar a dos tipos de postulación al Programa: una es del tipo individual y la otra es de forma conjunta.
6.4.1.1 Postulación Individual
El Intermediario Financiero que postule de forma individual, deberá cumplir con todos los requisitos establecidos en el numeral 6 de las Normas del Programa, según corresponda.
6.4.1.2 Postulación Conjunta
Este tipo de postulación consiste en que dos empresas postulen en forma conjunta, para que, en forma coordinada, actúen como un solo IFNB. Estas empresas deberán pertenecer al mismo Grupo Empresarial, de acuerdo con los términos del artículo 96 de la Ley N° 18.045, de Mercado de Valores, y deberán tener una relación matriz-filial. La matriz asumirá el rol de contratante y se obligará directamente ante la Corporación (la "Entidad Contratante"), y la filial asumirá el rol operativo (la "Entidad Operativa"); la Entidad Contratante será directamente responsable de todas las acciones que realice la Entidad Operativa en el marco, con motivo u ocasión de este Programa.
La evaluación de la Entidad Contratante se efectuará de manera conjunta con la Entidad Operativa, y eventualmente también con el resto del Grupo Empresarial (de acuerdo a los términos del artículo 96 de la Ley N° 18.045, de Mercado de Valores, o en aquella que la sustituya o reemplace), y será resuelta por el CEC.
La relación matriz-filial entre la Entidad Contratante y la Entidad Operativa, será informada al momento de la postulación, y deberá mantenerse sin cambios durante la participación en el Programa, salvo que la Entidad Contratante presente una solicitud previa a Corfo. Esta solicitud deberá ser conocida y resuelta por la Gerencia de Inversión y Financiamiento, quien deberá revisar que el cambio no implique una menor calidad crediticia de ambas empresas, ni una menor probabilidad de pago de las obligaciones derivadas del financiamiento entregado por la Corporación. La autorización del cambio o la sanción, si corresponde, de conformidad a lo establecido en el numeral 23.3. del Programa, será comunicada al IFNB, y deberá ser informada para conocimiento del CEC.
En este tipo de postulación, el riesgo de crédito será evaluado por la Gerencia de Inversión y Financiamiento, considerando: (1) el riesgo consolidado de la matriz y sus filiales, y (2) la capacidad de colocación de los productos financieros en el segmento objetivo y la capacidad de gestión de la Entidad Operativa.
Respecto a los requisitos del numeral 6.2.1 anterior, la Entidad Operativa deberá cumplir con los requisitos establecidos en los literales a), e), e i), ambas entidades por sí mismas deberán cumplir con los literales f) y g), mientras que al menos una de ellas deberá cumplir con los literales b), c) y d), de acuerdo con las políticas del Grupo Empresarial. Respecto al literal h) del mismo numeral, en una postulación conjunta deberá ser cumplido al menos por la Entidad Contratante, y se exigirá que ésta no presente pérdida patrimonial en el último año (ejercicio enero-diciembre), conforme a la presentación de los Estados Financieros Auditados exigidos en los requisitos. Los antecedentes de ambas entidades deberán ser presentados de manera conjunta en la postulación.
Respecto de los requisitos considerados en los literales j) y k) del numeral 6.2.1 anterior, lo establecido en cada caso en el (i), debe ser cumplido por la Entidad Operativa, en el (ii) por el Grupo Empresarial en su conjunto, y en el (iii) por la Entidad Contratante.
En la postulación conjunta, la Entidad Contratante podrá solicitar cumplir las obligaciones y ejercer todas o algunas de las acciones contempladas en el Programa, directamente o a través de la Entidad Operativa, las que deberá especificar en su postulación, incluyendo la gestión operativa de colocación de los productos financieros elegibles en el marco de las presentes Normas Operativas. En todo caso, la responsabilidad respecto al cumplimiento de la normativa del Programa y asumir las sanciones pecuniarias que puedan derivar del incumplimiento, como el riesgo crediticio del préstamo, siempre será de la Entidad Contratante. Lo anterior, es sin perjuicio del ejercicio de las facultades del CEC y de que ambas entidades quedarán como codeudores solidarios, en caso de aprobar el financiamiento.
Para los efectos de lo dispuesto en el párrafo anterior, y como condición para suscribir el respectivo contrato de participación, las entidades deberán celebrar un convenio, debidamente suscrito con firma electrónica avanzada, en virtud del cual la Entidad Operativa se obligue con la Entidad Contratante en la ejecución de las acciones y cumplimiento de los fines del Programa; antecedente que debe presentarse para la postulación conjunta al Programa.
Todas las actuaciones exigidas en las presentes Normas, incluyendo la presentación de Anexos del IFNB postulante, conforme a las cuales los representantes designados por la Entidad Operativa actúen en representación de la Entidad Contratante, deben quedar expresamente descritas en el convenio.
De esta forma, los Anexos N° 1 y N° 2 de estas Normas, deben ser suscritos por la Entidad Contratante, mientras que el Anexo N° 4 debe ser suscrito por la Entidad Operativa. Asimismo, el Anexo N° 5 debe ser suscrito conjuntamente por la Entidad Contratante y la Entidad Operativa.
6.4.2 Antecedentes Necesarios para la Postulación
Los Intermediarios que participen en las Modalidades General, deben presentar a Corfo los siguientes antecedentes, al momento de solicitar un préstamo con cargo a este Programa:
a) Política y procesos de crédito y cobranza, por tipo de producto (crédito, leasing y/o factoring).
b) Política de provisiones, por tipo de producto (crédito, leasing y/o factoring).
c) Plan de negocios desagregado, por tipo de producto (crédito, leasing y/o factoring).
d) Política, manuales y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
e) Estados Financieros Anuales Auditados (Balance General y Estado de Resultados), con sus respectivas notas, de los 3 últimos períodos, inmediatamente anteriores a la fecha de presentación de los antecedentes para la postulación, cuando corresponda, de acuerdo a la antigüedad del Intermediario.
f) Si los IFNB realizan su postulación dentro de los 90 días corridos posteriores al último cierre de año, podrán presentar los Estados Financieros No Auditados del último cierre contable, debidamente firmados por el Gerente General o Representante Legal del Intermediario. Lo anterior, no obsta al cumplimiento de la obligación de enviar a Corfo los Estados Financieros Auditados del último año, según lo establecido en el numeral 21 siguiente.
g) Si la solicitud se efectúa después del mes de junio, además, el IFNB deberá acompañar los Estados Financieros Intermedios actualizados, de una fecha no anterior a 120 días de la presentación, firmado por el Gerente General o Representante Legal del Intermediario.
h) Respecto a los Estados Financieros detallados en los literales e), f) y g) anteriores, deberán contar con la siguiente información:
(i) Sus cuentas de activos y pasivos deben venir separadas bajo el criterio de corto plazo (hasta un año) y largo plazo (mayor a un año). En caso de no contar con dicha separación, se deben informar en notas financieras, bajo el criterio anterior.
(ii) Detalle de la cartera bruta de créditos y/o cuentas por cobrar, según corresponda, con las siguientes aperturas, de acuerdo con la antigüedad del Intermediario, para los últimos 3 períodos anuales, y al menos de los últimos 2 trimestres:
i. Por producto (consumo, comercial, hipotecario, cartera extranjera, etc.);
ii. Por tramo de mora por producto considerando el saldo insoluto (al día, 1-30 días, 31-60 días, 61-90 días, 91-180 días, mayor a 180 días);
iii. Con y sin repactación o reprogramación por producto; y
iv. Castigos y recuperos por tipo de producto.
(iii) Detalle de la partida de provisiones, si corresponde, de acuerdo con la antigüedad del Intermediario, para los últimos 3 períodos anuales por producto (saldo inicial, castigos, provisiones constituidas, liberación provisiones y saldo final).
(iv) Cuentas por cobrar y/o por pagar a empresas relacionadas de corto plazo (hasta un año) y de largo plazo (mayor a un año), indicando monto por empresa relacionada.
(v) Deuda financiera de corto y largo plazo, especificando al menos vencimientos: hasta 90 días, entre 91 días y 1 año, entre 1 y 3 años, entre 3 y 5 años, y a más de 5 años, indicando monto por cada uno de los acreedores financieros. Considerar el saldo insoluto de los flujos descontados.
(vi) Apertura de las cuentas relevantes de los estados de resultados que componen los ingresos, los costos, los gastos (separando gastos de administración, gastos en remuneraciones, otros gastos). Además de castigos directos de créditos o cuentas por cobrar (según corresponda) con efecto en estado de resultados y los recuperos de créditos o cuentas por cobrar castigadas en períodos anteriores.
(vii) Apertura de la cuenta "estados de cambios en el patrimonio".
(viii) Si corresponde, detalle de los covenants vigentes exigidos por Corfo y otras instituciones acreedoras (en caso de corresponder), y su nivel de cumplimiento. Se deben proporcionar las fórmulas de cálculo (cuando corresponda) y los antecedentes necesarios que permitan replicar el cálculo y verificar el cumplimiento de dichos covenants.
i) Copia del Boletín Comercial del IFNB, emitido en una fecha no superior a 15 días antes a la fecha de postulación.
j) Proyección enviada por el IFNB -en línea con el plazo del crédito solicitado- donde dé cuenta de su capacidad de pago (proyección de balance, estado de resultados y flujo de caja), además de la propuesta de amortización de la operación de crédito solicitada.
k) Malla societaria con el detalle de cualquier sociedad que sea de propiedad o en la que tenga participación el IFNB postulante, incluyendo la descripción de los negocios que se realizan en conjunto con ésta, los porcentajes de participación en cada uno de los negocios y breve reseña del grupo controlador.
l) Organigrama de la entidad.
m) Nombre, cédula de identidad y currículum profesional del Gerente General o Representante Legal, de la plana gerencial y del Consejo Directivo o del Directorio, del Intermediario, con el detalle, además, de cualquier sociedad en la que tengan participación o representación.
n) Antecedentes legales de constitución y sus eventuales modificaciones, y certificado que acredite la vigencia de la entidad.
o) Toda otra información que permita determinar el cumplimiento de los indicadores financieros señalados en el numeral 6.2 de estas Normas.
Por su parte, los Intermediarios que participen en la Modalidad Etapas Tempranas, deben presentar a Corfo los siguientes antecedentes al momento de solicitar un préstamo con cargo a esta modalidad:
a) Política y procesos de crédito y cobranza.
b) Política de provisiones, si contaran con ella.
c) Política, manuales y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
d) Plan de negocios de mediano plazo para el otorgamiento de financiamiento productivo.
e) Los demás antecedentes requeridos en la Modalidad General, con excepción de la información de los últimos 2 trimestres exigidos en el ii) de la letra h) y de aquellos indicados en la letra j).
La información detallada en los literales anteriores deberá presentarse firmada por el/los representante/s de la entidad postulante. Además, en el caso de los Estados Financieros No Auditados y Estados Financieros Intermedios indicados en las letras f) y g), respectivamente, el Gerente General o Representante Legal deberá declarar que la información contenida en dichos documentos es verídica, en los siguientes términos:
"El suscrito, en su calidad de (Gerente General / Representante Legal), de (identificación Institución), declaro bajo juramento que la información entregada en este acto es la expresión fiel de la verdad, por lo que asumo la responsabilidad legal correspondiente".
Esta exigencia se aplicará también (firma y declaración), en caso de que la información solicitada en la letra h), no estuviere disponible en las notas de los Estados Financieros. Esta excepción solo será efectiva para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para las entidades que participen en Modalidad de Etapas Tempranas. Para los demás casos, deberá contar con estas notas en sus Estados Financieros Auditados e Intermedios.
Respecto a los auditores externos, los Estados Financieros Auditados solicitados en la letra e):
a) En el caso de IFNB que operen en la Modalidad General: deberán ser firmados por una empresa de auditoría externa del Registro de Empresas de Auditoría Externa (REAE) de la Comisión para el Mercado Financiero (CMF). Excepcionalmente se permitirá la firma de una empresa o persona auditora perteneciente al Registro de Inspectores de Cuentas y Auditores Externos (RICAE) de la misma CMF, solo para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros).
b) En el caso de IFNB que operen en la Modalidad Etapas Tempranas: deberán ser firmados por una empresa de auditoría externa del (REAE) o una empresa o persona auditora del (RICAE).
Corfo se reserva el derecho de solicitar al Intermediario Financiero información o antecedentes adicionales, antes de resolver su solicitud de financiamiento con cargo al Programa".
l) Reemplazar los párrafos 2°, 3°, 4°, 5° y 6°, del numeral 7.2 "Línea de Crédito Rotatoria", por los que siguen, respectivamente:
"La Línea de Crédito Rotatoria se otorgará por un plazo de hasta 1 año, contado a partir de la fecha de notificación de la aprobación de la línea, pudiendo ser renovada hasta 2 veces, incluyendo una disminución en el monto aprobado inicialmente. La modificación y renovación anual de la línea estarán sujetas al: (i) comportamiento de pago del IFNB de sus créditos vigentes o de sus relacionados, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, con Corfo, en cualquiera de sus programas; (ii) la situación de protestos y morosidades del IFNB, de acuerdo con la información contenida en el boletín comercial; (iii) cumplimiento de colocación de recursos de la línea, establecida en el numeral 19 de estas Normas; (iv) cumplimiento de covenants vigentes, en caso de corresponder; y (v) cumplimiento general de las presentes Normas, por parte del IFNB. Asimismo, Corfo revisará la situación financiera del IFNB, pudiendo rechazar la renovación de la línea o modificar las condiciones de ésta, en caso de un deterioro de los resultados.
La aprobación, modificación o rechazo de la renovación de la Línea de Crédito Rotatoria, será informada por Corfo al IFNB 45 días corridos antes de la fecha anual de renovación. En caso que el último día del plazo sea un día inhábil, se prorrogará al día hábil siguiente . Cuando corresponda, el IFNB deberá entregar la información necesaria para verificar el cumplimiento de las condiciones exigidas anteriormente.
La solicitud de renovación de la Línea de Crédito Rotatoria deberá materializarse mediante carta ingresada por Oficina de Partes de Corfo, o por la vía electrónica que se le autorice al INFB, y deberá ser presentada al menos 90 días corridos antes del vencimiento del plazo máximo de la Línea de Crédito Rotatoria vigente.
Corresponderá al CEC pronunciarse sobre su renovación o rechazo, dentro del plazo de 90 días corridos, contados desde el ingreso conforme de la solicitud de renovación, basándose en el informe que fundamente la propuesta presentada por parte de la Gerencia de Inversión y Financiamiento, en adelante "la GIF". El rechazo de la solicitud de renovación de la línea por parte de Corfo, no constituirá un eximente para el cumplimiento de la obligación del pago total de los montos ya girados, en las fechas de vencimiento pactadas, o en las condiciones que el CEC establezca en el Acuerdo que apruebe la línea o sus modificaciones.
Los desembolsos efectuados contra la Línea de Crédito Rotatoria, tendrán como plazo para el pago de su cuota de capital, de hasta 1 año a contar de la fecha de cada desembolso realizado. En caso de que Corfo haya autorizado renovaciones anuales de la línea, se exigirá el pago del capital del préstamo, al vencimiento de 1 año de la renovación aprobada por Corfo."
m) Reemplazar los párrafos 1°, 2°, 3° y 4°, del numeral 9, "Garantías, Covenants, y Exenciones de Covenants", por los que siguen, respectivamente:
"El CEC podrá exigir, o el IFNB podrá ofrecer voluntariamente, la constitución de garantías reales, covenants, comfort letter de propiedad y pago, y garantías personales, incluyendo a los socios, accionistas o relacionados del IFNB, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, en favor de la Corporación.
Cuando hayan sido establecidos, será de responsabilidad del IFNB informar el cumplimiento de los covenants y la constitución de las garantías reales, garantías personales y/o condiciones adicionales exigidas por la Corporación, en el plazo fijado por el CEC. En caso de que los IFNB no envíen información necesaria para su medición, el covenant se considerará un incumplimiento grave, aplicándose las sanciones establecidas en el numeral 23.
Cuando existan circunstancias que lo justifiquen, el IFNB podrá solicitar a Corfo una exención de covenant o autorización temporal para no cumplir con algún covenant. Esta solicitud será evaluada en su mérito por la GIF, y deberá ser resuelta por el CEC. Si se aprueba una exención o autorización temporal, el no cumplimiento de un covenant, no será considerado como un incumplimiento.
Para solicitar una exención de covenant, el IFNB debe seguir el procedimiento de Autodenuncia, regulado en el numeral 23.3.4 de estas Normas, además de venir acompañado por toda la información y antecedentes que sean necesarios para entender las razones que llevaron al incumplimiento y las medidas que se estarían tomando para subsanar la situación. Puede iniciar dicho procedimiento cuando esté en incumplimiento o cuando el incumplimiento aún no ocurra, pero el IFNB estime que éste es inminente."
n) Reemplazar el párrafo 2°, del numeral 9.1 "Condiciones Asociadas a los Préstamos en Modalidad Etapas Tempranas", por el siguiente:
"Las actividades de fortalecimiento institucional tienen como objetivo desarrollar habilidades en el IFNB para postular a la Modalidad General del Programa, definida en el numeral 5 de estas Normas. A modo de ejemplo, estas actividades podrán corresponder a: (i) el desarrollo e implementación de políticas y procesos, indicados en el numeral 6.2.1 de la Modalidad General; (ii) el desarrollo y aprobación de un plan de negocios, indicado en el numeral 6.2.1 de la Modalidad General; (iii) la generación de información financiera contable y notas de los estados financieros; i (iv) la estructura organizacional".
o) En el numeral 12 "Exposición Máxima de Corfo por Intermediario", literal a), eliminar la expresión "y Modalidad Especial".
p) En el numeral 14 "Condiciones de las Operaciones Refinanciables", en la última frase del párrafo 2°, que señala: "Sólo podrán ser refinanciadas las operaciones de factoring que se aprueben con posterioridad a la fecha de notificación de la Resolución que ejecutó el Acuerdo del CEC que autorizó el crédito al IFNB", agregar la frase "y que el emisor de la factura financiada corresponda al beneficiario final".
q) Eliminar en el numeral 14, párrafo 11°, la expresión "y Modalidad Especial".
r) Incorporar en el numeral 14, párrafo 11°, la siguiente frase final: "Para estos efectos, la exposición se calculará considerando la suma de los saldos de capital de las operaciones vigentes otorgadas por un IFNB a un RUT, informadas a Corfo, de acuerdo con lo estipulado en el numeral 19".
s) Incorporar en el numeral 14, el siguiente párrafo final: "Los IFNB deberán resguardar todos los antecedentes que permitan verificar que las operaciones otorgadas a las empresas beneficiarias cumplan con las condiciones establecidas en este numeral. Estos antecedentes podrán ser requeridos por Corfo, conforme lo dispuesto en el numeral 24".
t) Eliminar, en el párrafo 3°, del numeral 19, "Justificación de la Utilización de los Préstamos Otorgados a los IFNB", la expresión "y Especial".
u) Eliminar, del primer listado del numeral 19, donde se indican los datos que deben contener las operaciones de crédito, leasing y leaseback, los numerales "(xix) Frecuencia de pagos de la operación" y "(xxiii) Plazo remanente de pago", ajustando los numerales siguientes de la misma lista.
v) Eliminar, del segundo listado del numeral 19, donde se indican los datos que deben contener las operaciones de factoring, los numerales "(xxix) Fecha devolución de monto retenido (excedentes)" y "(xxx) Medio de devolución", ajustando el numeral siguiente de la misma lista.
w) Reemplazar el numeral 21 "Obligación de Envío de Información de Gestión de los IFNB", por el siguiente:
"Adicionalmente a las rendiciones mensuales, anualmente los IFNB deberán enviar a Corfo los Estados Financieros Anuales Auditados, con sus respectivas notas financieras, de acuerdo con lo establecido en el numeral 6.4.2 de este documento, y su Memoria Anual o Informe Anual de Gestión, dentro de los 150 días desde el cierre del año calendario anterior. Si el Intermediario es fiscalizado por la CMF o es una cooperativa fiscalizada por el Ministerio de Economía, Fomento y Turismo, el plazo para el envío de los Estados Financieros Anuales Auditados será de 90 días desde el cierre del año anterior.
Estas obligaciones se mantendrán hasta que el IFNB no tenga deuda con Corfo en el Programa Crédito Corfo Mipyme.
Además, los IFNB deben enviar a Corfo Estados Financieros Intermedios, al cierre de junio de cada año, con sus respectivas notas financieras, de acuerdo con lo establecido en el numeral 6.4.2 de estas Normas.
Esta información deberá ser enviada por el IFNB a Corfo, dentro de los 75 días corridos siguientes al término del segundo semestre.
En caso de que los Estados Financieros Auditados y/o Estados Financieros Intermedios referidos anteriormente, no cuenten con las notas financieras establecidas en el numeral 6.4.2 de estas Normas, el Gerente General o Representante Legal deberá declarar que la información enviada a Corfo es verídica, en los siguientes términos:
"El suscrito, en su calidad de (Gerente General / Representante Legal), de (identificación Institución), declaro bajo juramento que la información entregada en este acto es la expresión fiel de la verdad, por lo que asumo la responsabilidad legal correspondiente".
Esta excepción solo será efectiva hasta un año y para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para las entidades que participen en Modalidad de Etapas Tempranas. Sin embargo, para cualquier renovación anual de las líneas de crédito rotatorias, deberá contar con estas notas en sus Estados Financieros Auditados e Intermedios.
Respecto a los Estados Financieros Auditados:
a) Modalidad General: luego del primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para cualquier renovación anual de las líneas de crédito rotatorias, deben venir firmados por una empresa de auditoría externa del REAE de la CMF.
b) Etapas Tempranas: deben venir firmados por una empresa de auditoría externa del REAE o RICAE, ambas de la CMF.
Los IFNB deberán enviar a Corfo una actualización de sus antecedentes legales, cada vez que éstos sean modificados, sin perjuicio de la facultad de la GIF de solicitar antecedentes adicionales a los Intermediarios, si lo considerase necesario para el correcto funcionamiento del Programa.
Será de responsabilidad de los IFNB informar a Corfo, dentro de los 60 días corridos de ocurrido el hecho, de cualquier modificación o cambio en sus estatutos, organigrama, plana directiva, estructura de poderes y hechos esenciales de los definidos por el artículo 9 de la Ley N° 18.045 de Mercado de Valores. Esta información deberá ser enviada a Corfo por los IFNB a través de Oficina de Partes o por los medios electrónicos que Corfo determine para este efecto."
x) Reemplazar, en el párrafo 1°, del numeral 22 "Reprogramación de los Préstamos Otorgados a los IFNB", la frase "un máximo de UF 100", por la frase "un máximo de UF 50".
y) Reemplazar el párrafo 2°, del mismo numeral 22, por el siguiente:
"Para evaluar una solicitud de reprogramación, el CEC de Corfo, considerará: (i) el comportamiento de pago del IFNB de sus créditos vigentes o de sus relacionados, en los términos establecidos en el artículo 100 de la Ley N° 18.045 sobre Mercado de Valores, con Corfo, en cualquiera de sus programas; (ii) la situación de protestos y morosidades del IFNB, de acuerdo con la información contenida en el boletín comercial; (iii) cumplimiento de colocación de recursos del o los préstamos otorgados al IFNB, según lo establecido en el numeral 19 de estas Normas; (iv) cumplimiento de covenants vigentes, en caso de corresponder; y (v) cumplimiento general de las presentes Normas por parte del IFNB, y la información reportada periódicamente por éste, pudiendo la GIF solicitar antecedentes adicionales en función del contexto y las circunstancias de la reprogramación. La reprogramación de los préstamos otorgados al IFNB podrá quedar sujeta a la exigencia de garantías reales, garantías personales, covenants, comfort letter de propiedad y pago y/o aval o deuda solidaria de los socios, accionistas y/o relacionados del IFNB, en los términos establecidos en el numeral 9 de estas Normas."
z) En el cuadro del numeral 23.2 "Aceleración Parcial de Créditos", reemplazar la definición de "Porcentaje de Colocación Exigida", por la siguiente:
"Porcentaje de Colocación Exigida: equivalente al porcentaje que corresponda según numeral 19."
aa) En el numeral i., del literal B "Incumplimientos Menos Graves", del numeral 23.3.2, reemplazar la expresión "Pre-Balances", por la expresión "Estados Financieros Intermedios".
bb) Subir el grado de incumplimiento por "No proporcionar, en tiempo y forma, y de manera completa, la información requerida por la Corporación para la verificación del cumplimiento de un covenant", de la categoría de "Incumplimiento Menos Graves" a "Incumplimientos Graves". Para ello, se elimina el numeral vi., del literal B "Incumplimientos Menos Graves", del citado numeral 23.3.2, pasando el actual numeral vii. a ser numeral vi., y como contrapartida, dicho incumplimiento para a incorporarse como numeral i, del literal C "Incumplimientos Graves", pasando el actual numeral i. a ser numeral ii. y así sucesivamente.
cc) Reemplazar el nuevo numeral vi., del literal B "Incumplimientos Menos Graves", del mismo numeral 23.3.2, por el siguiente:
"Entregar información para la verificación de cumplimiento de covenants, que difiera de la que el IFNB presente en el cumplimiento de otras obligaciones de verificación, por ejemplo, de los estados financieros, o la información reportada a la CMF, al Ministerio de Economía, Fomento y Turismo, entre otros".
dd) Agregar el siguiente numeral vii., al literal B "Incumplimientos Menos Graves":
"Un IFNB que postuló de manera conjunta, de acuerdo con lo establecido en el numeral 6.4.2.1, y modifica la relación con su matriz, sin la autorización expresa de Corfo. Lo anterior, es sin perjuicio de una sanción mayor, si así lo determina la Gerencia fundada en los antecedentes del caso."
ee) En el nuevo numeral vi., del literal C "Incumplimientos Graves", del mismo numeral 23.3.2, reemplazar la frase "numeral 6.4", por la frase "numeral 6.4.2".
ff) Reemplazar el nuevo numeral ix., del literal C "Incumplimientos Graves", del mismo numeral 23.3.2, por el siguiente:
"Si un IFNB incumple en la entrega de la información financiera solicitada en el numeral 21 de estas Normas, se aplicará medida equivalente a 1° incumplimiento, es decir, Intermediario no podrá solicitar financiamiento a Corfo, en un plazo de 1 año contado desde la fecha de la notificación del incumplimiento, en el marco de este Programa."
gg) Agregar, en el numeral 24 "Auditorías", el siguiente párrafo cuarto, pasando el actual párrafo cuarto a ser el quinto y último:
"Para efectos de lo anterior, será obligación del IFNB conservar la documentación y antecedentes de respaldo de las operaciones por 36 meses después de pagado el refinanciamiento que dio origen a estas operaciones."
hh) Reemplazar el anexo N° 4, "Cumplimiento de Condiciones Establecidas en Normativa del Programa Crédito Corfo Mipyme", por el siguiente:
"Anexo N° 4
Cumplimiento de Condiciones Establecidas en Normativa del Programa Crédito Corfo Mipyme
DECLARACIÓN JURADA SIMPLE
Los abajo firmantes, actuando en la representación que invisten, declaramos bajo juramento que:

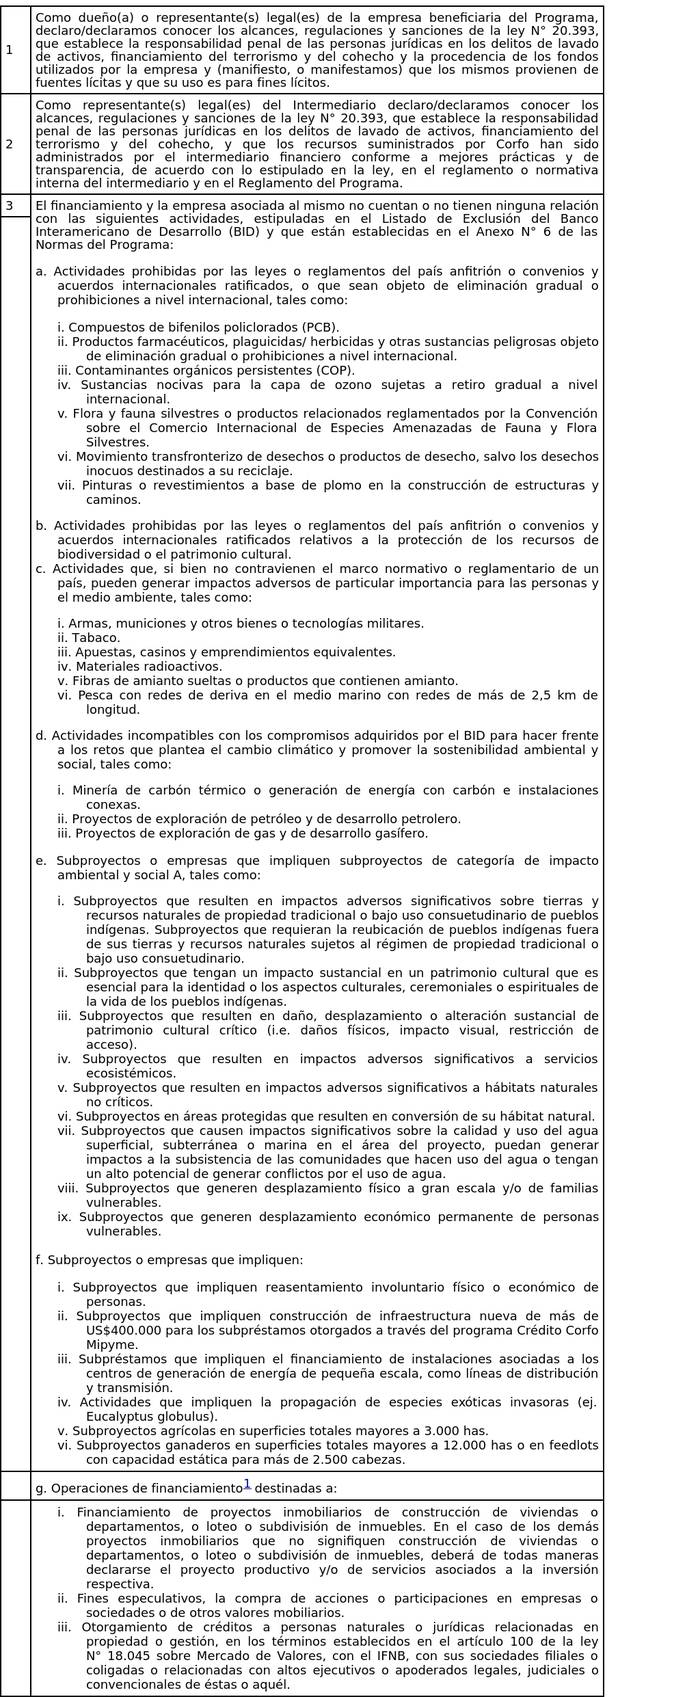
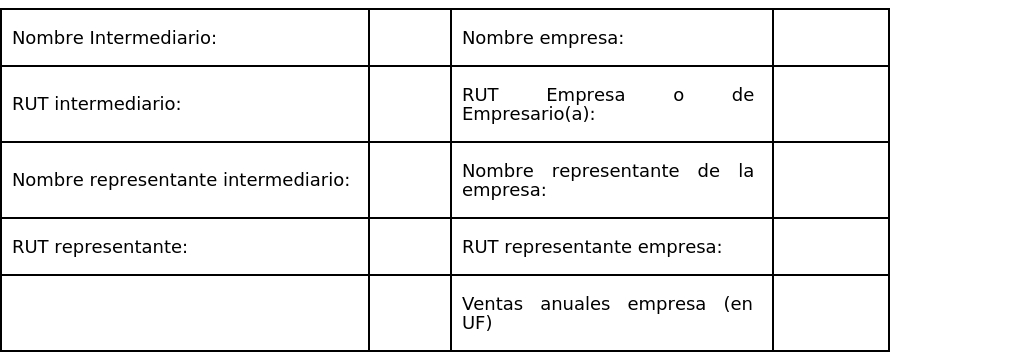
El financiamiento señalado corresponde a la operación identificada por el Intermediario Financiero como ................, aprobada el ..................
Autorizamos a Corfo o a quien/es ésta designe, para realizar las revisiones y auditorías que correspondan, según lo estipulado en el Reglamento del "Programa Crédito Corfo Mipyme". Nos comprometemos a proporcionar los antecedentes que se requieran de la operación ya identificada.
En .................., a............. de ......... de .................
ii) Reemplazar el literal c., del numeral 2., del Anexo N° 6, denominado "Lista de Exclusión del Informe de Gestión Ambiental y Social (IGAS) del Banco Interamericano de Desarrollo (BID)", por el siguiente numeral 3:
"3. Exclusiones Específicas para el Programa
Adicionalmente, con los recursos del presente Programa, no se podrán financiar subproyectos o empresas que impliquen:
a. Subproyectos de categoría de impacto ambiental y social A, tales como:
i. Subproyectos que resulten en impactos (2) adversos significativos sobre tierras y recursos naturales de propiedad tradicional o bajo uso consuetudinario de pueblos indígenas.
ii. Subproyectos que requieran la reubicación de pueblos indígenas fuera de sus tierras y recursos naturales sujetos al régimen de propiedad tradicional o bajo uso consuetudinario.
iii. Subproyectos que tengan un impacto sustancial en un patrimonio cultural que es esencial para la identidad o los aspectos culturales, ceremoniales o espirituales de la vida de los pueblos indígenas.
iv. Subproyectos que resulten en daño, desplazamiento o alteración sustancial de patrimonio cultural crítico(3) (i.e. daños físicos, impacto visual, restricción de acceso).
v. Subproyectos que resulten en impactos adversos significativos a servicios ecosistémicos(4).
vi. Subproyectos que resulten en impactos adversos significativos a hábitats naturales no críticos(5).
vii. Subproyectos en áreas protegidas que resulten en conversión de su hábitat natural.
viii. Subproyectos que causen impactos significativos sobre la calidad y uso del agua superficial, subterránea o marina en el área del proyecto, puedan generar impactos a la subsistencia de las comunidades que hacen uso del agua o tengan un alto potencial de generar conflictos por el uso de agua.
ix. Subproyectos que generen desplazamiento físico a gran escala y/o de familias vulnerables.
x. Subproyectos que generen desplazamiento económico permanente de personas vulnerables.
____________________
(1) Para mayor detalle revisar letra d) del Numeral 4 de las Normas del Programa.
(2) Los impactos ambientales y sociales se refieren a todo cambio, potencial o real, en: i) el ambiente físico, natural o cultural, y ii) la comunidad de los alrededores y los trabajadores, como resultado de la actividad financiada.
b. Subproyectos que impliquen reasentamiento involuntario físico o económico de personas.
c. Subproyectos que impliquen construcción de infraestructura nueva de más de US$400.000 para los subpréstamos otorgados a través del programa Crédito Corfo Mipyme.
d. Subpréstamos que impliquen el financiamiento de instalaciones asociadas a los centros de generación de energía de pequeña escala, como líneas de distribución y transmisión.
e. Actividades que impliquen la propagación de especies exóticas invasoras(6) (ej. Eucalyptus globulus).
f. Subproyectos agrícolas en superficies totales mayores a 3.000 has.
g. Subproyectos ganaderos en superficies totales mayores a 12.000 has o en feedlots con capacidad estática para más de 2.500 cabezas."
____________________
(3) El patrimonio cultural crítico consiste en uno de los siguientes tipos de patrimonio cultural o ambos: (i) el patrimonio internacionalmente reconocido de comunidades que usen o que tengan memoria viviente de haber usado el patrimonio cultural para fines culturales de larga data o bien (ii) áreas de patrimonio cultural legalmente protegidas, incluidas las propuestas por el gobierno para tal designación (Los ejemplos incluyen sitios del patrimonio mundial y áreas nacionalmente protegidas).
(4) De acuerdo con el Marco de Política Ambiental y Social del BID, los servicios ecosistémicos son los beneficios que las personas, incluidas las empresas, las comunidades y la sociedad en general, obtienen de los ecosistemas. Hay cuatro tipos de servicios ecosistémicos: (i) los servicios de aprovisionamiento, que son los productos que las personas obtienen de los ecosistemas; (ii) los servicios de regulación, que son los beneficios que obtienen las personas de la regulación de los procesos de los ecosistemas; (iii) los servicios culturales, que son los beneficios inmateriales que las personas obtienen de los ecosistemas; y (iv) los servicios de apoyo, que son los procesos naturales que mantienen a los demás servicios.
(5) De acuerdo con el Marco de Política Ambiental y Social del BID, los hábitats naturales son áreas compuestas por un conjunto viable de especies vegetales o animales, en su mayoría autóctonas, o donde la actividad humana no ha producido ninguna modificación sustancial de las funciones ecológicas primarias ni de la combinación de especies del área. Los hábitats críticos son áreas con alta importancia o valor de biodiversidad, tales como (i) hábitats de importancia sustancial para especies críticamente amenazadas, amenazadas, vulnerables o casi amenazadas, que figuren como tal en la Lista Roja de Especies Amenazadas de la Unión Internacional para la Conservación de la Naturaleza (UICN) (https://www.iucnredlist.org/), (ii) hábitats que sustentan la supervivencia de concentraciones importantes a nivel mundial de especies migratorias o especies que se congregan; (iii) ecosistemas únicos o altamente amenazados; (iv) áreas asociadas con procesos evolutivos clave; o (v) zonas protegidas jurídicamente o zonas reconocidas internacionalmente como de elevado valor en términos de biodiversidad, que pueden incluir reservas que cumplan los criterios de las Categorías I a VI de la Ordenación de Zonas Protegidas de la IUCN; Sitios de Patrimonio Mundial; zonas protegidas en virtud del Convenio de Ramsar sobre Humedales; zonas centrales de las Reservas de la Biósfera o zonas en la Lista de las Naciones Unidas de Parques Nacionales y Zonas Protegidas; sitios que figuran en la Base de datos Mundial de Zonas Clave para la Biodiversidad u otros sitios que cumplen con los criterios de la Norma Mundial 2016 de la IUCN para la identificación de zonas clave de biodiversidad.
(6) De acuerdo con el Marco de Política Ambiental y Social del BID, la introducción intencional o accidental de especies de flora y fauna exóticas o no autóctonas en áreas donde normalmente no se encuentran puede constituir una amenaza importante para la biodiversidad, pues algunas especies exóticas pueden volverse invasoras, propagarse rápidamente y desplazar a las especies nativas.
2° Fíjase texto refundido del Programa "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme", del siguiente tenor:
NORMAS PARA SU UTILIZACIÓN
La Corporación de Fomento de la Producción, en adelante "la Corporación" o "Corfo", ofrece a los Intermediarios Financieros No Bancarios, en adelante también "los Intermediarios" o "los IFNB", un Programa de crédito, en adelante indistintamente "el Programa", destinado al refinanciamiento de micro, pequeñas y medianas empresas, que operará con arreglo a las siguientes normas:
1. OBJETIVOS DEL PROGRAMA
El Programa tiene como objetivo ampliar y/o mejorar la oferta de instrumentos de financiamiento productivo en el sector financiero, para la micro, pequeña y mediana empresa (Mipymes), a través de Intermediarios Financieros No Bancarios (IFNB).
El Programa refinanciará operaciones de crédito, leasing financiero (en adelante "leasing"), leaseback, factoring (exceptuando el factoraje de cheques), créditos otorgados para la compra productos, insumos y/o maquinaria para todos los sectores económicos, incluido el agropecuario, y refinanciamiento de pasivos, destinados a fines productivos de Mipymes, que otorguen los IFNB que tengan como mercado objetivo a dichas empresas.
Los plazos de días señalados en las presentes Normas, se entenderán como de días corridos, salvo que expresamente se señalen como hábiles.
2. BENEFICIARIOS/AS FINALES
Serán beneficiarios/as finales las empresas, esto es, las personas naturales o jurídicas, sujetos de crédito, que destinen recursos a actividades de producción de bienes y servicios, y cuyos ingresos anuales no excedan las UF 100.000.-, excluido el IVA, si fueren contribuyentes de ese impuesto.
Para estos efectos, las actividades desarrolladas por las empresas deberán ser de aquellas contempladas en el artículo 20 de la Ley de Impuesto a la Renta ("LIR"), hayan o no iniciado actividades ante el Servicio de Impuestos Internos - "SII"; o actividades comprendidas en el artículo 42 N° 2 del mismo cuerpo legal, según el giro autorizado por el SII.
Los IFNB deberán resguardar todos los antecedentes utilizados para determinar la elegibilidad de las empresas beneficiarias. Estos antecedentes podrán ser requeridos por Corfo, conforme lo dispuesto en el numeral 24.
3. LÍMITE DE INGRESOS ANUALES
Para efectos de determinar los ingresos anuales de las empresas beneficiarias (en los términos del artículo 29 o 42 de la LIR), el Intermediario debe considerar aquellos de los 12 meses inmediatamente anteriores a la fecha en que el Intermediario curse la operación, debiendo guardar copia de los antecedentes pertinentes en las respectivas carpetas de los/as clientes/as.
En el caso de empresas nuevas que, dada su fecha de constitución, inicio de actividades o de inicio de sus operaciones, según corresponda, no cuenten con ingresos de un período de 12 meses, los ingresos se determinarán sobre la base de una proyección efectuada por el Intermediario, fundada en antecedentes escritos debidamente incorporados en la carpeta de la operación respectiva de los/as clientes/as.
Las empresas que se hayan acogido al régimen de tributación simplificada para los pequeños contribuyentes, establecido en la Ley sobre Impuesto a las Ventas y Servicios (IVA) por tener la calidad de pequeños comerciantes, artesanos y pequeños prestadores de servicios que vendan o realicen prestaciones al consumidor, califican, por ese sólo hecho, como beneficiarias del Programa.
4. OPERACIONES NO FINANCIABLES CON CARGO A ESTE PROGRAMA
No podrán financiarse con cargo al Programa, las operaciones destinadas a:
a) Financiamiento de proyectos inmobiliarios de construcción de viviendas o departamentos, o loteo o subdivisión de inmuebles. En el caso de los demás proyectos inmobiliarios, que no signifiquen construcción de viviendas o departamentos, o loteo o subdivisión de inmuebles, deberá de todas maneras declararse el proyecto productivo y/o de servicios asociados a la inversión respectiva.
b) Fines especulativos, la compra de acciones o participaciones en empresas o sociedades o de otros valores mobiliarios.
c) Otorgamiento de créditos a personas naturales o jurídicas, relacionadas en propiedad o gestión, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, con el IFNB, con sus sociedades filiales o coligadas o relacionadas con altos ejecutivos o apoderados legales, judiciales o convencionales de éstas o aquél.
d) Las establecidas en la Lista de Exclusión del Informe de Gestión Ambiental y Social (IGAS), del Banco Interamericano de Desarrollo (en adelante también "BID"), las cuales se detallan en el Anexo N° 6 de esta normativa.
Para dar cumplimiento a estas condiciones, el Intermediario Financiero entregará a Corfo la Declaración Jurada establecida como Anexo N° 4 de este instrumento.
5. MODALIDADES DEL PROGRAMA
El Programa considerará una Modalidad General y una Modalidad Etapas Tempranas.
No podrán participar en la Modalidad General, los intermediarios que mantengan un financiamiento vigente otorgado en la Modalidad Etapas Tempranas. En todo caso, los IFNB podrán postular a un préstamo en la Modalidad General, en los últimos 4 meses de vigencia del préstamo en la modalidad Etapas Tempranas.
6. REQUISITOS DE ELEGIBILIDAD DE LOS INTERMEDIARIOS
En el marco del Programa, serán Intermediarios Financieros No Bancarios (IFNB), aquellos que entregan financiamiento a los beneficiarios/as establecidos/as en el numeral 2 de este Programa, respecto a las operaciones señaladas en el numeral 1 del mismo.
6.1. Tipo de Intermediarios
Podrán ser operadores de la Modalidad General y Etapas Tempranas del Programa, los IFNB que sean:
a) Sociedades anónimas cuyo objeto contenga el otorgamiento de créditos, leasing o factoring.
b) Sociedades por acciones, siempre que consideren en su estructura de gobierno corporativo la existencia de un Directorio, y cuyo objeto contenga el otorgamiento de créditos, leasing o factoring.
c) Cooperativas de Ahorro y Crédito, en adelante, "CAC".
d) Cajas de Compensación de Asignación Familiar, que tengan una estructura especializada para la colocación de créditos productivos.
e) Fundaciones, Corporaciones y Organismos No Gubernamentales (ONGs), que cumplan con la normativa legal y reglamentaria vigente para la constitución de este tipo de instituciones, y siempre que otorguen créditos productivos.
f) Cooperativas agrícolas, de importancia económica, de conformidad a la Ley General de Cooperativas.
g) Sociedades anónimas y/o sociedades por acciones, cuya actividad principal sea la comercialización y/o distribución de productos, insumos y/o maquinaria para el sector agropecuario.
h) Cooperativas agrícolas, campesinas y pesqueras definidas en la Ley General de Cooperativas, en las que más del 50% de sus socios tengan la calidad de indígena, comunidad indígena, o asociación indígena de conformidad a la ley N° 19.253.
i) Cooperativas o sociedades en las que más del 70% de sus clientes, tengan la calidad de indígena de conformidad a la ley N° 19.253.
6.2. Requisitos
6.2.1. Requisitos para los IFNB de Modalidad General
Los Intermediarios que deseen participar en el Programa, deberán cumplir los siguientes requisitos:
a) Poseer al menos 3 años de experiencia en el otorgamiento y administración de préstamos productivos o comerciales, al momento de la postulación. La experiencia exigida al IFNB, dirá relación con el ciclo completo del financiamiento del producto financiero para el cual el intermediario financiero solicite los recursos de Corfo, el que deberá considerar la originación, recuperación, cobranza y castigo de los financiamientos otorgados. La experiencia considerará los últimos años anteriores a la postulación del IFNB.
b) Poseer políticas y procesos de crédito y cobranza, aprobados formalmente por la instancia superior de gobierno corporativo que corresponda, implementados dentro de cada IFNB, y que incluyan una clara definición de los criterios aplicados por tipo de producto (crédito, leasing y/o factoring) y por segmento de empresa (micro, pequeña y/o mediana empresa).
c) Poseer una política de provisiones que sea consistente con los niveles de riesgo por tipo de producto (crédito, leasing y/o factoring), que presente su cartera de colocaciones.
d) Tener implementadas políticas y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
e) Poseer planes de negocio de mediano plazo acordes con el desarrollo, profundización y/o expansión del negocio de crédito productivo o comercial orientado a micro, pequeñas y medianas empresas, según corresponda, aprobados formalmente por las instancias que correspondan dentro de cada IFNB.
f) El Intermediario y sus relacionados, en los términos establecidos en el artículo 100 de la Ley N° 18.045 sobre Mercado de Valores, no deben encontrarse constituidos en mora en sus obligaciones de pago con Corfo.
g) No tener deudas con mora superior a 30 días en el sistema financiero, en los últimos 3 meses calendario, previos a la fecha de la postulación.
h) Tener una pérdida patrimonial menor al 20% en el último año (ejercicio enero-diciembre). Si tuviere pérdidas, Corfo revisará que el resultado final negativo, no corresponda a un efecto de deterioro permanente del negocio del Intermediario.
i) Tener una tasa de morosidad mayor a 90 días más castigos netos(1), inferior al 20% del stock de colocaciones brutas en el último año (ejercicio enero-diciembre).
j) Para aquellos IFNB que sean del tipo definido en los literales f) y g) del numeral 6.1, deberán cumplir además con los siguientes requisitos:
(i) Tener más de 100 clientes y/o socios.
(ii) Entregar a sus clientes capacitaciones y/o asesoría técnica agronómica, en ámbitos tales como innovación y desarrollo de productos, programas fitosanitarios, u otras materias vinculadas a las anteriores.
(iii) Tener activos superiores a $1.000.000.000.- (mil millones de pesos), al momento de la postulación al Programa.
k) Para aquellos IFNB que sean del tipo definido en los literales h) e i) del numeral 6.1, deberán cumplir además con los siguientes requisitos:
(i) Tener más de 100 clientes y/o socios.
(ii) Entregar a sus clientes capacitaciones y/o asesoría técnica, en ámbitos tales como innovación y desarrollo de productos, desarrollo de mercados, entre otras materias vinculadas, siempre que sean pertinentes al ámbito de acción de dicho Intermediario.
(iii) Tener activos superiores a $500.000.000.- (quinientos millones de pesos), al momento de la postulación al Programa.
En el caso que el Comité Ejecutivo de Créditos de la Corporación, en adelante también "CEC"(2), haya autorizado un financiamiento al IFNB, éste deberá acompañar los poderes de sus representantes debidamente autorizados para actuar válidamente frente a Corfo. No será necesario cumplir con esta exigencia, si los documentos obraren en poder de Corfo por haberlos presentado a propósito de otros programas de coberturas o subsidios contingentes, instrumentos o líneas de refinanciamiento o intermediación financiera de Corfo y las representaciones señaladas resultan suficientes y se mantienen vigentes, lo que deberá ser previamente acreditado por el IFNB.
Sin perjuicio de la naturaleza de las operaciones objeto de este Programa, se entenderá que los Intermediarios deberán encontrarse habilitados para efectuar las respectivas operaciones, de conformidad a la legislación nacional vigente.
6.2.2. Requisitos para Modalidad Etapas Tempranas
Los Intermediarios de esta modalidad deberán cumplir los siguientes requisitos, según corresponda:
a) Tener o no experiencia en el otorgamiento de préstamos productivos o comerciales, al momento de la postulación.
b) Poseer políticas y procesos de crédito y cobranza.
c) Contar o no con política de provisiones.
d) Poseer políticas y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
e) Contar con planes de negocio de mediano plazo para el otorgamiento de financiamiento productivo.
f) No tener deudas con mora superior a 30 días en el sistema financiero, a la fecha de la postulación.
g) Los requisitos indicados en las letras f), h) e i) del numeral 6.2.1. "Requisitos para los IFNB de Modalidad General".
____________________
(1) La tasa de mora se calcula considerando la aceleración de todo el saldo del crédito a la cuota en mora más antigua. Forma de Cálculo: (Mora mayor a 90 días + Castigos netos) / Total Colocaciones Brutas.
(2) El Comité Ejecutivo de Créditos de Corfo es un órgano colegiado de la Corporación, cuyo Reglamento es el aprobado por la resolución afecta N° 57 de 2014, modificada por la resolución afecta N°88 de 2015 y que, entre otras materias, tiene la atribución de aprobar préstamos a favor de personas naturales o jurídicas, fijar y modificar condiciones y modalidades de las operaciones respecto a préstamos, autorizar prórrogas, renegociaciones, autorizar anticipos de préstamos.
6.3. Intermediarios Excluidos
No podrán participar, en ninguna de las Modalidades del Programa, aquellos IFNB que pertenezcan o se encuentren relacionados a Sociedades Anónimas Bancarias, en los términos establecidos en el artículo 100 de la Ley N° 18.045 sobre Mercado de Valores.
6.4. Postulación
6.4.1. Tipo de Postulación
El Intermediario Financiero podrá optar a dos tipos de postulación al Programa: una es del tipo individual y la otra es de forma conjunta.
6.4.1.1. Postulación Individual
El Intermediario Financiero que postule de forma individual, deberá cumplir con todos los requisitos establecidos en el numeral 6 de las Normas del Programa, según corresponda.
6.4.1.2. Postulación Conjunta
Este tipo de postulación consiste en que dos empresas postulen en forma conjunta, para que en forma coordinada actúen como un solo IFNB. Estas empresas deberán pertenecer al mismo Grupo Empresarial, de acuerdo con los términos del artículo 96 de la Ley N° 18.045, de Mercado de Valores, y deberán tener una relación matriz-filial. La Matriz asumirá el rol de contratante y se obligará directamente ante la Corporación (la "Entidad Contratante") y la filial asumirá el rol operativo (la "Entidad Operativa"); la Entidad Contratante será directamente responsable de todas las acciones que realice la Entidad Operativa en el marco, con motivo u ocasión de este Programa.
La evaluación de la Entidad Contratante se efectuará de manera conjunta con la Entidad Operativa, y eventualmente también con el resto del Grupo Empresarial (de acuerdo a los términos del artículo 96 de la Ley N° 18.045, de Mercado de Valores o en aquella que la sustituya o reemplace), y será resuelta por el CEC.
La relación matriz-filial entre la Entidad Contratante y la Entidad Operativa será informada al momento de la postulación y deberá mantenerse sin cambios durante la participación en el Programa, salvo que la Entidad Contratante presente una solicitud previa a Corfo. Esta solicitud deberá ser conocida y resuelta por la Gerencia de Inversión y Financiamiento, quien deberá revisar que el cambio no implique una menor calidad crediticia de ambas empresas, ni una menor probabilidad de pago de las obligaciones derivadas del financiamiento entregado por la Corporación. La autorización del cambio o la sanción, si corresponde de conformidad a lo establecido en el numeral 23.3. del Programa, será comunicada al IFNB, y deberá ser informada para conocimiento del CEC.
En este tipo de postulación, el riesgo de crédito será evaluado por la Gerencia de Inversión y Financiamiento, considerando (1) el riesgo de la Entidad Contratante (incluyendo el riesgo consolidado de la matriz y sus filiales), y (2) la capacidad de colocación de los productos financieros en el segmento objetivo y la capacidad de gestión de la Entidad Operativa.
Respecto a los requisitos del numeral 6.2.1 anterior, la Entidad Operativa deberá cumplir con los requisitos establecidos en los literales a), e), e i), ambas entidades por sí mismas deberán cumplir con los literales f) y g), mientras que al menos, una de ellas, deberá cumplir con los literales b), c) y d), de acuerdo con las políticas del Grupo Empresarial. Respecto al literal h) del mismo numeral, en una postulación conjunta deberá ser cumplido al menos por la Entidad Contratante, y se exigirá que ésta no presente pérdida patrimonial en el último año (ejercicio enero-diciembre), conforme a la presentación de los Estados Financieros Auditados exigidos en los requisitos. Los antecedentes de ambas entidades deberán ser presentados de manera conjunta en la postulación.
Respecto de los requisitos considerados en los literales j) y k) del numeral 6.2.1 anterior, lo establecido en cada caso en el (i), debe ser cumplido por la Entidad Operativa, en el (ii) por el Grupo Empresarial en su conjunto, y en el (iii) por la Entidad Contratante.
En la postulación conjunta, la Entidad Contratante podrá solicitar cumplir las obligaciones y ejercer todas o algunas de las acciones contempladas en el Programa directamente o a través de la Entidad Operativa, las que deberá especificar en su postulación, incluyendo la gestión operativa de colocación de los productos financieros elegibles en el marco de las presentes Normas Operativas. En todo caso, la responsabilidad respecto al cumplimiento de la normativa del Programa y asumir las sanciones pecuniarias que puedan derivar del incumplimiento, como el riesgo crediticio del préstamo, siempre será de la Entidad Contratante. Lo anterior es sin perjuicio del ejercicio de las facultades del CEC y que ambas entidades quedarán como codeudores solidarios, en caso de aprobar el financiamiento.
Para los efectos de lo dispuesto en el párrafo anterior, y como condición para suscribir el respectivo contrato de participación, las entidades deberán celebrar un convenio, debidamente suscrito con firma electrónica avanzada, en virtud del cual la Entidad Operativa se obligue con la Entidad Contratante en la ejecución de las acciones y cumplimiento de los fines del Programa. Antecedente que debe presentarse para la postulación conjunta al Programa.
Todas las actuaciones exigidas en las presentes Normas, incluyendo la presentación de Anexos del IFNB postulante, conforme a las cuales los representantes designados por la Entidad Operativa actúen en representación de la Entidad Contratante, deben quedar expresamente descritas en el convenio.
De esta forma, los Anexos N° 1 y N° 2 de estas Normas deben ser suscritos por la Entidad Contratante, mientras que el Anexo N° 4 debe ser suscrito por la Entidad Operativa. Asimismo, el Anexo N° 5 debe ser suscrito conjuntamente por la Entidad Contratante y la Entidad Operativa.
6.4.2. Antecedentes Necesarios para la Postulación
Los Intermediarios que participen en las Modalidades General, deben presentar a Corfo los siguientes antecedentes, al momento de solicitar un préstamo con cargo a este Programa:
a) Política y procesos de crédito y cobranza por tipo de producto (crédito, leasing y/o factoring).
b) Política de provisiones por tipo de producto (crédito, leasing y/o factoring).
c) Plan de negocios desagregado por tipo de producto (crédito, leasing y/o factoring).
d) Política, manuales y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
e) Estados Financieros Anuales Auditados (Balance General y Estado de Resultados) con sus respectivas notas, de los 3 últimos períodos, inmediatamente anteriores a la fecha de presentación de los antecedentes para la postulación, cuando corresponda, de acuerdo a la antigüedad del Intermediario.
f) Si los IFNB realizan su postulación dentro de los 90 días corridos posteriores al último cierre de año, podrán presentar los Estados Financieros No Auditados del último cierre contable, debidamente firmados por el Gerente General o Representante Legal del Intermediario. Lo anterior no obsta al cumplimiento de la obligación de enviar a Corfo los Estados Financieros Auditados del último año, según lo establecido en el numeral 21 siguiente.
g) Si la solicitud se efectúa después del mes de junio, además, el IFNB deberá acompañar los Estados Financieros Intermedios actualizados, de una fecha no anterior a 120 días de la presentación, firmados por el Gerente General o Representante Legal del Intermediario.
h) Respecto a los Estados Financieros detallados en los literales e), f) y g) anteriores, deberán contar con la siguiente información:
(i) Sus cuentas de activos y pasivos deben venir separadas bajo el criterio de corto plazo (hasta un año) y largo plazo (mayor a un año). En caso de no contar con dicha separación, se deben informar en notas financieras, bajo el criterio anterior.
(ii) Detalle de la cartera bruta de créditos y/o cuentas por cobrar, según corresponda, con las siguientes aperturas, de acuerdo con la antigüedad del Intermediario, para los últimos 3 períodos anuales, y al menos de los últimos 2 trimestres:
i. Por producto (consumo, comercial, hipotecario, cartera extranjera, etc.);
ii. Por tramo de mora por producto considerando el saldo insoluto (al día, 1-30 días, 31-60 días, 61-90 días, 91-180 días, mayor a 180 días);
iii. Con y sin repactación o reprogramación por producto; y
iv. Castigos y recuperos por tipo de producto.
(iii) Detalle de la partida de provisiones, si corresponde, de acuerdo con la antigüedad del Intermediario, para los últimos 3 períodos anuales por producto (saldo inicial, castigos, provisiones constituidas, liberación provisiones y saldo final).
(iv) Cuentas por cobrar y/o por pagar a empresas relacionadas de corto plazo (hasta un año) y de largo plazo (mayor a un año), indicando monto por empresa relacionada.
(v) Deuda financiera de corto y largo plazo, especificando al menos vencimientos: hasta 90 días, entre 91 días y 1 año, entre 1 y 3 años, entre 3 y 5 años, y a más de 5 años, indicando monto por cada uno de los acreedores financieros. Considerar el saldo insoluto de los flujos descontados.
(vi) Apertura de las cuentas relevantes de los estados de resultados que componen los ingresos, los costos, los gastos (separando gastos de administración, gastos en remuneraciones, otros gastos). Además de castigos directos de créditos o cuentas por cobrar (según corresponda) con efecto en estado de resultados y los recuperos de créditos o cuentas por cobrar castigadas en períodos anteriores.
(vii) Apertura de la cuenta "estados de cambios en el patrimonio".
(viii) Si corresponde, detalle de los covenants vigentes exigidos por Corfo y otras instituciones acreedoras (en caso de corresponder), y su nivel de cumplimiento. Se deben proporcionar las fórmulas de cálculo (cuando corresponda) y los antecedentes necesarios que permitan replicar el cálculo y verificar el cumplimiento de dichos covenants.
i) Copia del Boletín Comercial del IFNB, emitido en una fecha no superior a 15 días antes a la fecha de postulación.
j) Proyección enviada por el IFNB -en línea con el plazo del crédito solicitado- donde dé cuenta de su capacidad de pago (proyección de balance, estado de resultados y flujo de caja), además de la propuesta de amortización de la operación de crédito solicitada.
k) Malla societaria con el detalle de cualquier sociedad que sea de propiedad o en la que tenga participación el IFNB postulante, incluyendo la descripción de los negocios que se realizan en conjunto con ésta, los porcentajes de participación en cada uno de los negocios y breve reseña del grupo controlador.
l) Organigrama de la entidad.
m) Nombre, cédula de identidad y currículum profesional del Gerente General o Representante Legal, de la plana gerencial y del Consejo Directivo o del Directorio del Intermediario, con el detalle, además, de cualquier sociedad en la que tengan participación o representación.
n) Antecedentes legales de constitución y sus eventuales modificaciones, y certificado que acredite la vigencia de la entidad.
o) Toda otra información que permita determinar el cumplimiento de los indicadores financieros señalados en el numeral 6.2 de estas Normas.
Por su parte, los Intermediarios que participen en la Modalidad Etapas Tempranas, deben presentar a Corfo los siguientes antecedentes al momento de solicitar un préstamo con cargo a esta modalidad:
a) Política y procesos de crédito y cobranza.
b) Política de provisiones, si contaran con ella.
c) Política, manuales y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
d) Plan de negocios de mediano plazo para el otorgamiento de financiamiento productivo.
e) Los demás antecedentes requeridos en la Modalidad General, con excepción de la información de los últimos 2 trimestres exigidos en el ii) de la letra h) y de aquellos indicados en la letra j).
Toda la información anterior, requiere ser firmada por el/los representante/s de la entidad postulante.
La información detallada en los literales anteriores, deberá presentarse firmada por el/los representante/s de la entidad postulante. Además, en el caso de los Estados Financieros No Auditados y Estados Financieros Intermedios indicados en las letras f) y g) del primer párrafo, respectivamente, el Gerente General o el Representante Legal deberá declarar que la información contenida en dichos documentos es verídica, en los siguientes términos:
"El suscrito, en su calidad de (Gerente General / Representante Legal), de (identificación Institución), declaro bajo juramento que la información entregada en este acto es la expresión fiel de la verdad, por lo que asumo la responsabilidad legal correspondiente".
Esta exigencia se aplicará también (firma y declaración), en caso de que la información solicitada en la letra h), no estuviere disponible en las notas de los Estados Financieros. Esta excepción solo será efectiva para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para las entidades que participen en Modalidad de Etapas Tempranas. Para los demás casos, deberá contar con estas notas en sus Estados Financieros Auditados e Intermedios.
Respecto a los auditores externos, los Estados Financieros Auditados solicitados en la letra e):
a) En el caso de IFNB que operen en la Modalidad General: deberán ser firmados por una empresa de auditoría externa, del Registro de Empresas de Auditoría Externa (REAE), de la Comisión para el Mercado Financiero (CMF). Excepcionalmente, se permitirá la firma de una empresa o persona auditora perteneciente al Registro de Inspectores de Cuentas y Auditores Externos (RICAE), de la misma CMF, solo para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros).
b) En el caso de IFNB que operen en la Modalidad Etapas Tempranas: deberán ser firmados por una empresa de auditoría externa del (REAE), o una empresa o persona auditora del (RICAE).
Corfo se reserva el derecho de solicitar al Intermediario Financiero información o antecedentes adicionales, antes de resolver su solicitud de financiamiento con cargo al Programa.
7. MODALIDADES DE REFINANCIAMIENTO
El refinanciamiento de operaciones con cargo a este Programa, se podrá materializar a través de dos modalidades: (i) Créditos No Rotatorios y (ii) Línea de Crédito Rotatoria. En ambos casos, el CEC aprobará las condiciones de los créditos otorgados a los IFNB, contra las cuales se otorgará uno o más préstamos de refinanciamiento para los fines indicados en el N° 1 de las presentes Normas, en las condiciones de plazo establecidas en los numerales 7.1 y 7.2, y en las opciones de moneda, reajustabilidad y tasas de interés que se indican en los numerales 10 y 11 siguientes.
Los Intermediarios operadores de la Modalidad Etapas Tempranas, solo podrán operar en la modalidad de Créditos No Rotatorios, establecida en el numeral 7.1 siguiente.
7.1. Créditos No Rotatorios
Los créditos no rotatorios corresponden a préstamos de refinanciamiento otorgados a los IFNB, con el objetivo que otorguen financiamiento productivo al segmento Mipyme.
Los préstamos, giros o desembolsos originados en créditos no rotatorios, podrán o no incluir períodos de gracia, de hasta 18 meses para el pago de capital, pero en todos los casos el plazo máximo del préstamo, incluyendo el período de gracia, no podrá exceder los 10 años de plazo, desde originado el préstamo.
Los vencimientos de capital de los préstamos originados en un crédito no rotatorio serán mensuales, bimestrales, trimestrales, semestrales, anuales, o con una periodicidad diferente a las mencionadas, si así lo requiriese el ciclo de negocios del Intermediario.
Los plazos de amortización se computarán a partir del día 15 del mes en que la Corporación efectúe cada desembolso.
Los intereses se devengarán a partir de la fecha de desembolso, y se pagarán mensual, bimestral, trimestral, semestral, o anualmente, según corresponda, venciendo la primera cuota, según la periodicidad definida por el CEC en el acuerdo que contiene la autorización del préstamo (1, 2, 3, 6 o 12 meses después del día 15 del mes en que la Corporación efectúe el desembolso).
En caso de no cumplir con la obligación de pago en tiempo y forma, la Corporación podrá aplicar las sanciones contenidas en estas Normas o en el Contrato de Participación suscrito con el IFNB.
7.2. Línea de Crédito Rotatoria
La Línea de Crédito Rotatoria corresponde a un cupo de crédito renovable autorizado al IFNB, con cargo al cual puede realizar desembolsos destinados a financiar fines productivos del segmento Mipyme.
La Línea de Crédito Rotatoria se otorgará por un plazo de hasta 1 año, contado a partir de la fecha de notificación de la aprobación de la línea, pudiendo ser renovada hasta 2 veces, incluyendo una disminución en el monto aprobado inicialmente. La modificación y renovación anual de la línea estarán sujetas al: (i) comportamiento de pago del IFNB de sus créditos vigentes o de sus relacionados, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, con Corfo en cualquiera de sus programas; (ii) la situación de protestos y morosidades del IFNB, de acuerdo con la información contenida en el boletín comercial; (iii) cumplimiento de colocación de recursos de la línea, establecida en el numeral 19 de estas Normas; (iv) cumplimiento de covenants vigentes, en caso de corresponder; y (v) cumplimiento general de las presentes Normas, por parte del IFNB. Asimismo, Corfo revisará la situación financiera del IFNB, pudiendo rechazar la renovación de la línea o modificar las condiciones de ésta, en caso de un deterioro de los resultados.
La aprobación, modificación o rechazo de la renovación de la Línea de Crédito Rotatoria será informada por Corfo al IFNB 45 días corridos antes de la fecha anual de renovación. En caso que el último día del plazo sea un día inhábil, se prorrogará al día hábil siguiente. Cuando corresponda, el IFNB deberá entregar la información necesaria para verificar el cumplimiento de las condiciones exigidas anteriormente.
La solicitud de renovación de la Línea de Crédito Rotatoria deberá materializarse mediante carta ingresada por Oficina de Partes de Corfo, o por la vía electrónica que se le autorice al IFNB, y deberá ser presentada al menos 90 días corridos antes del vencimiento del plazo máximo de la Línea de Crédito Rotatoria vigente.
Corresponderá al CEC pronunciarse sobre su renovación o rechazo, basándose en el informe que fundamente la propuesta presentada por parte de la Gerencia de Inversión y Financiamiento, en adelante "la GIF". El rechazo de la solicitud de renovación de la línea por parte de Corfo no constituirá un eximente para el cumplimiento de la obligación del pago total de los montos ya girados, en las fechas de vencimiento pactadas, o en las condiciones que el CEC establezca en el Acuerdo que apruebe la línea o sus modificaciones.
Los desembolsos efectuados contra la Línea de Crédito Rotatoria tendrán como plazo para el pago de su cuota de capital de hasta 1 año a contar de la fecha de cada desembolso realizado. En caso de que Corfo haya autorizado renovaciones anuales de la línea, se exigirá el pago del capital del préstamo al vencimiento de 1 año de la renovación aprobada por Corfo.
Las cuotas de capital serán fijas y de un solo pago, mientras que los intereses se devengarán a partir de la fecha del desembolso y se pagarán trimestralmente, venciendo la primera cuota el día 15 del tercer mes siguiente al que Corfo efectuó el desembolso. Todos los pagos se realizarán el día 15 del trimestre correspondiente y, en caso de ser día inhábil, el día hábil bancario siguiente.
Los giros con cargo a las Líneas de Crédito Rotatorias están condicionados a la disponibilidad presupuestaria anual de la Corporación.
Por último, el Programa operará, por regla general, mediante ventanilla abierta. La excepción será la licitación de fondos.
8. LICITACIONES DE FONDOS
Corfo podrá efectuar una o más licitaciones de fondos por: segmento de empresa, tipo de operación, tipo de Intermediario, zona geográfica o actividad económica.
Con el fin de realizar una licitación, Corfo cerrará la ventanilla abierta para solicitudes de recursos de parte de los Intermediarios Financieros que estén destinados a las operaciones que sean objeto de la licitación. Para ello se realizará previamente una comunicación pública a través de un diario de circulación nacional, en formato físico o electrónico, y además en la página web de la Corporación.
En las bases de licitación se deberán establecer las condiciones de participación de los Intermediarios Financieros y los criterios de asignación de ésta. No obstante, las bases de licitación no podrán establecer criterios de entrada para los Intermediarios Financieros, ni para las operaciones refinanciadas, diferentes a los establecidos en estas Normas.
Asimismo, con el fin de efectuar una licitación, Corfo podrá realizar la evaluación de los requisitos establecidos en el numeral 6 de estas Normas, de modo de seleccionar a los Intermediarios Financieros que estén habilitados para efectuar ofertas en la licitación que corresponda.
La aprobación de las bases de licitación de fondos y la adjudicación de fondos de la licitación, serán competencia del CEC.
9. GARANTÍAS, COVENANTS Y EXENCIONES DE COVENANTS
El CEC podrá exigir, o el IFNB podrá ofrecer voluntariamente, la constitución de garantías reales, covenants, comfort letter de propiedad y pago, y garantías personales, incluyendo a los socios, accionistas o relacionados del IFNB, en los términos establecidos en el artículo 100 de la Ley N° 18.045 sobre Mercado de Valores, en favor de la Corporación.
Cuando hayan sido establecidos, será de responsabilidad del IFNB informar el cumplimiento de los covenants y la constitución de las garantías reales, garantías personales y/o condiciones adicionales exigidas por la Corporación, en el plazo fijado por el CEC. En caso de que los IFNB no envíen información necesaria para su medición, el covenant se considerará un incumplimiento grave, aplicándose las sanciones establecidas en el numeral 23.
Cuando existan circunstancias que lo justifiquen, el IFNB podrá solicitar a Corfo una exención de covenant o autorización temporal para no cumplir con algún covenant. Esta solicitud será evaluada en su mérito por la GIF, y deberá ser resuelta por el CEC. Si se aprueba una exención o autorización temporal, el no cumplimiento de un covenant no será considerado como un incumplimiento.
Para solicitar una exención de covenant, el IFNB debe seguir el procedimiento de Autodenuncia regulado en el numeral 23.3.4 de estas Normas, además de venir acompañado por toda la información y antecedentes que sean necesarios para entender las razones que llevaron al incumplimiento y las medidas que se estarían tomando para subsanar la situación. Puede iniciar dicho procedimiento cuando esté en incumplimiento o cuando el incumplimiento aún no ocurra, pero el IFNB estime que éste es inminente.
9.1. Condiciones asociadas a los préstamos en Modalidad Etapas Tempranas
Además de la exigencia de garantías y covenants indicados en el numeral 9, tratándose de préstamos de esta modalidad, el CEC estará facultado para exigir la realización de actividades de fortalecimiento institucional, si así lo estimare necesario. Un IFNB no podrá solicitar un nuevo préstamo, en ninguna Modalidad, mientras no cumpla con las actividades exigidas.
Las actividades de fortalecimiento institucional tienen como objetivo desarrollar habilidades en el IFNB para postular a la Modalidad General del Programa, definida en el numeral 5 de estas Normas. A modo de ejemplo, estas actividades podrán corresponder a: (i) el desarrollo e implementación de políticas y procesos, indicados en el numeral 6.2.1 de la Modalidad General; (ii) el desarrollo y aprobación de un plan de negocios, indicado en el numeral 6.2.1 de la Modalidad General; (iii) la generación de información financiera contable y notas de los estados financieros; (iv) la estructura organizacional.
En caso de que se haya exigido la realización de este tipo de actividades, será de responsabilidad del IFNB informar el cumplimiento de las mismas, en el plazo fijado por el CEC. El IFNB podrá solicitar fundadamente a Corfo la exención del cumplimiento de la actividad o una autorización temporal para no cumplir con alguna de ellas, siempre que existan situaciones no imputables al IFNB que así lo justifiquen. La solicitud de exención deberá ser conocida y resuelta por el CEC.
10. OPCIONES DE MONEDA Y REAJUSTABILIDAD
El refinanciamiento autorizado, independiente de su Modalidad, podrá ser otorgado en Pesos o en Unidades de Fomento (en adelante "UF"). En las solicitudes de préstamos que presenten los IFNB a la Corporación, los montos requeridos se deberán expresar en la unidad monetaria respectiva.
Para los efectos de los desembolsos de Corfo a los IFNB y los pagos a Corfo correspondientes a la restitución por concepto de amortización e intereses de los préstamos de refinanciamiento en UF, se aplicará la paridad de esa Unidad vigente a la fecha de pago.
11. TASAS DE INTERÉS APLICABLES A LOS PRÉSTAMOS OTORGADOS A LOS IFNB
El Comité Ejecutivo de Créditos establecerá las tasas de interés aplicables a los préstamos de los Intermediarios Financieros, al menos trimestralmente, y éstas podrán ser fijas o variables.
La tasa de interés aplicable a los préstamos otorgados a los Intermediarios Financieros, será la vigente al momento en que se efectúe el desembolso al Intermediario. El máximo costo total, regulado en el numeral 14 de estas Normas, que se aplicará al IFNB, será el que esté vigente al momento del desembolso del préstamo. En el caso de las líneas de crédito rotatorias, el Intermediario podrá elegir entre una tasa de interés fija o una tasa de interés variable. Para las renovaciones de líneas, se aplicará la tasa de interés y el máximo costo total vigentes al momento de la renovación del préstamo. Las renovaciones de líneas se formalizarán a través de un nuevo título ejecutivo, o una modificación del título original donde conste el crédito.
Teniendo en consideración los objetivos del Programa, y sea que éste opere mediante ventanilla abierta o de licitación, o en cualquiera de las Modalidades de refinanciamiento establecidas en el numeral 7 anterior, el Gerente de Inversión y Financiamiento podrá establecer el máximo costo total de una operación a ser aplicado a los refinanciamientos otorgados con los recursos del Programa, pudiendo hacerlo para las operaciones de crédito, leasing y/o factoring, para alguna o para todas las modalidades establecidas en el Reglamento, y para alguna o para todas las alternativas de plazo y moneda de los préstamos. Este límite será informado al IFNB junto a la notificación del otorgamiento de un préstamo. En este caso, las operaciones cuyo costo total exceda el máximo definido no serán elegibles para el Programa.
La Corporación fijará periódicamente y comunicará a los Intermediarios las tasas de interés aplicables a cada una de las alternativas de plazo y moneda, para comenzar a regir el día establecido por el Acuerdo del Comité Ejecutivo de Créditos, siempre que la resolución que lo establezca se encuentre totalmente tramitada. En caso contrario, las tasas comenzarán a regir desde la total tramitación de la resolución que las establezca. Las tasas fijadas se mantendrán vigentes por un período trimestral, o por el período establecido en el Acuerdo respectivo.
No obstante lo anterior, la Corporación se reserva el derecho de modificar las tasas establecidas, durante el período correspondiente, previo análisis de las condiciones de mercado y de acuerdo con lo establecido en la metodología para la fijación de tasas de interés. Corfo notificará dichas modificaciones por correo electrónico a los IFNB, y entrarán en vigor en la fecha señalada en el Acuerdo respectivo, según lo establecido en el párrafo anterior.
El CEC también podrá establecer las tasas de interés que serán aplicables a los intermediarios que participen en una licitación de fondos, realizada según lo establecido en el numeral 8 anterior.
El Comité Ejecutivo de Créditos de Corfo podrá establecer tasas de interés preferentes para la colocación de refinanciamientos otorgados por los IFNB a empresas beneficiarias que pertenezcan a sectores, actividades o territorios productivos prioritarios, definidos por la propia Corporación. Estas tasas podrán ser establecidas para los casos de licitación o de ventanilla abierta.
En caso de mora del IFNB, la tasa pactada se elevará a la tasa máxima legal vigente a la fecha de la mora, que se aplicará a contar de la fecha del incumplimiento.
12. EXPOSICIÓN MÁXIMA DE Corfo POR INTERMEDIARIO
La exposición máxima de Corfo con un IFNB corresponderá al valor mínimo entre:
a) UF 1.000.000.- en el caso de la Modalidad General; y UF 5.000.- en el caso de la Modalidad Etapas Tempranas;
b) Hasta 1,5 veces su patrimonio, considerándose para este efecto a las empresas relacionadas en propiedad con el IFNB, de conformidad a lo dispuesto en el artículo N° 100 de la ley N° 18.045 sobre Mercado de Valores; o
c) Un 30% de los activos consolidados del IFNB.
La evaluación de la exposición máxima de Corfo con un IFNB, considerará el patrimonio y la deuda con Corfo de dicho Intermediario, como el patrimonio y la deuda con Corfo de las empresas relacionadas en propiedad con el IFNB, de conformidad a lo dispuesto en el artículo N° 100 de la ley N° 18.045 sobre Mercado de Valores. Para este efecto, el Intermediario Financiero, en la solicitud de financiamiento, deberá acompañar una declaración jurada firmada ante Notario Público, para verificar el cumplimiento de esta exigencia, utilizando para ello el modelo establecido como Anexo N° 5 de estas Normas. Además, si corresponde, deberá enviar a Corfo la información financiera de las empresas relacionadas en propiedad.
13. PREPAGO
Los préstamos otorgados por la Corporación podrán ser prepagados, computándose los intereses hasta la fecha ese prepago, dando aviso con una anticipación de al menos 2 días hábiles a la fecha estipulada por el IFNB para realizarlo. Los prepagos de cada préstamo otorgado por Corfo, y que se efectúen dentro de los 6 primeros meses de vigencia de éste, quedarán sujetos a una comisión del 1% sobre el monto de capital prepagado.
Los prepagos que se efectúen entre los 7 y 12 meses de vigencia del préstamo, estarán sujetos a una comisión del 0,75% del monto del capital prepagado.
Los prepagos posteriores a los 12 meses de vigencia del préstamo, estarán afectos a una comisión de 0,10% sobre el monto de capital prepagado.
La aplicación de esta comisión estará limitada a lo establecido en el artículo 10 de la ley N° 18.010, respecto al prepago de créditos reajustables por montos inferiores a UF 5.000.-.
En cualquier caso, para los prepagos que se efectúen durante los primeros 6 meses de vigencia del préstamo, se considerará lo establecido en el numeral 23.3.2. de las presentes Normas.
14. CONDICIONES DE LAS OPERACIONES REFINANCIABLES
En el caso de las operaciones de crédito, de leasing y de leaseback, los Intermediarios deberán otorgar a los/as beneficiarios/as finales, un plan de pago en cuotas convenido para el plazo total de la operación que puede llegar hasta los 120 meses, con un mínimo de 30 días desde el otorgamiento de la operación, pudiendo pactar con sus clientes periodicidades en el pago de las cuotas de amortización e intereses, distintos a las de los préstamos de refinanciamiento. Estas operaciones deberán haber sido cursadas con posterioridad a la fecha de notificación de la resolución que ejecutó el Acuerdo del CEC que autorizó el crédito al IFNB.
En el caso de operaciones de factoring, deberán concederse, como mínimo, a 30 días plazo de otorgada la operación o un plazo mayor, conforme a lo que establece la ley N° 21.131 y sus modificaciones. Sólo podrán ser refinanciadas las operaciones de factoring que se aprueben con posterioridad a la fecha de notificación de la resolución que ejecutó el Acuerdo del CEC que autorizó el crédito al IFNB, y que el emisor de la factura financiada corresponda al beneficiario final.
Los Intermediarios deben mantener su cartera, originada con los recursos del Programa de forma independiente, libre de todo gravamen, y en caso de que se propongan venderla, cederla, enajenarla, o transferir su propiedad, dominio, uso o goce a terceras personas, deben solicitar formalmente la autorización previa de Corfo para la celebración de dichos contratos.
Las tasas de interés que los Intermediarios Financieros podrán aplicar a las operaciones de crédito que financien con cargo a este Programa, no podrán ser superiores a la tasa máxima convencional vigente que corresponda, según la información publicada en el Diario Oficial por la Comisión para el Mercado Financiero (CMF).
Además, todos los Intermediarios que participan en el Programa, deberán informar a Corfo la tasa de interés cobrada, el spread de la operación y el total de los demás costos asociados al refinanciamiento.
Para efectos del presente Programa el costo total de una operación será la suma de todos los costos asociados al refinanciamiento, es decir, tasa de interés, diferencia de precio, comisiones, seguros, gastos y todo cargo que se efectúe al beneficiario/a, en el marco de otorgarle refinanciamiento y/o liquidez y que no se encuentre asociado a condiciones de mora de operación. Este costo total deberá mantenerse o disminuir durante la vida del refinanciamiento, incluyendo reprogramaciones, prórrogas, o ampliaciones de plazo.
Para el caso de operaciones de crédito y leasing, el costo total de estas operaciones deberá considerar la tasa de interés, las comisiones, seguros y otros gastos asociados a la operación, no asociados a condiciones de mora.
En el caso de las operaciones de factoring, el costo total de la operación deberá considerar la diferencia de precio (diferencia entre el valor nominal de cada factura y el precio de compra de ésta por parte del IFNB al/a la beneficiario/a final), las comisiones de cobranza de las facturas, los gastos operacionales y cualquier otra comisión o gasto que no sean considerados contingentes (el interés por mora, las retenciones y/o los excedentes).
Si corresponde, simultáneamente con la comunicación de las tasas de interés, Corfo informará a los IFNB el máximo costo total a ser aplicado a los refinanciamientos otorgados por éstos con los recursos del Programa, según lo establecido en este numeral. En el caso de tasas de interés variables, se entenderá que el máximo costo total también será variable.
Los IFNB no podrán otorgar a un solo sujeto de crédito, refinanciamiento cuyo saldo deudor exceda del 5% del monto del patrimonio individual del IFNB. Se entenderá como un solo sujeto de crédito a los deudores/as que, por sus relaciones de propiedad o gestión constituyan un riesgo común para los IFNB.
La exposición máxima por RUT -sujeto de crédito beneficiario/a del Programa- de un Intermediario, podrá ser de hasta UF 10.000.-, en el caso de la Modalidad General; y de hasta UF 300.-, en el caso de la Modalidad Etapas Tempranas. Para estos efectos, la exposición se calculará considerando la suma de los saldos de capital de las operaciones vigentes otorgadas por un IFNB a un RUT, informadas a Corfo de acuerdo con lo estipulado en el numeral 19.
Corfo podrá publicar un resumen de las condiciones financieras de las operaciones cursadas por los IFNB y, en particular, de los costos de las operaciones cobrados por los Intermediarios, de tal forma de propender a que los/as beneficiarios/as finales puedan efectuar comparaciones entre las operaciones otorgadas por los Intermediarios. Lo anterior se ajustará a lo establecido en la ley N° 19.628, sobre Protección de la Vida Privada, y demás normas sobre protección de datos personales.
Un Intermediario Financiero podrá solicitar la cobertura de sus operaciones, en el marco de los programas de Cobertura de la Corporación, en la medida que cumpla con las condiciones establecidas en el Reglamento que rija el Programa respectivo. Asimismo, podrán garantizar las operaciones que sean refinanciadas con los recursos de este Programa, con certificados de fianza de Instituciones de Garantía Recíproca o con garantías del Fondo de Garantía para el Pequeño Empresario - Fogape. En cualquiera de los casos descritos, deberá ser informada la cobertura o la garantía en las respectivas rendiciones de las operaciones.
Las operaciones con los beneficiarios finales que celebren los IFNB al amparo de este Programa, deberán pactarse en la misma moneda en que fue otorgado el refinanciamiento respectivo.
Los IFNB deberán resguardar todos los antecedentes que permitan verificar que las operaciones otorgadas a las empresas beneficiarias, cumplan con las condiciones establecidas en este numeral. Estos antecedentes podrán ser requeridos por Corfo conforme lo dispuesto el numeral 24.
15. RESPONSABILIDAD DE PAGO DE LOS INTERMEDIARIOS
Los Intermediarios asumen frente a la Corporación la responsabilidad del pago de los préstamos recibidos, independientemente del cumplimiento de las obligaciones asumidas por sus respectivos deudores/as derivadas de las operaciones refinanciadas.
16. FORMALIZACIÓN DE INGRESO AL PROGRAMA
Para operar en el Programa, los IFNB deberán suscribir un "Contrato de Participación" con Corfo, el que será redactado por esta última, en el que se regularán las obligaciones y condiciones generales de las partes. La sola firma del Contrato de Participación no generará, ni para el Intermediario Financiero suscriptor ni para Corfo, la asunción de compromisos financieros.
17. PRESENTACIÓN Y AUTORIZACIÓN DEL PRÉSTAMO
Los Intermediarios interesados deberán presentar la solicitud de autorización de préstamo a la GIF, utilizando el formato que se incluye como Anexo N° 1 de estas Normas. En el caso de la modalidad de Crédito No Rotatorio, la solicitud deberá contener los siguientes antecedentes:
(i) Monto solicitado expresado, según el caso, en pesos o en UF.
(ii) Plazo y período de gracia solicitados.
(iii) Período de amortización del capital: mensual, bimestral, trimestral, semestral, anual u otro.
(iv) Antecedentes establecidos en el numeral 6 de estas Normas.
Por otro lado, en el caso de la Línea de Crédito Rotatoria, la solicitud deberá contener la siguiente información:
(i) Monto solicitado expresado, según el caso, en pesos o en UF.
(ii) Plazo solicitado.
(iii) Antecedentes establecidos en el numeral 6 de estas Normas.
La solicitud deberá presentarse suscrita por el Gerente General, el Presidente del Directorio, o el representante del IFNB.
La solicitud será resuelta por el CEC, con base a los antecedentes indicados en el numeral 6 anterior, el monto del crédito solicitado, y el resguardo del patrimonio público comprometido, entre otros antecedentes. Adicionalmente, la Corporación podrá solicitar otros antecedentes para resolver la solicitud del IFNB.
Si a la solicitud del IFNB no se acompañan todos los antecedentes indicados en el numeral 6 precedente, la GIF procederá a la devolución de los documentos presentados al IFNB, dando por cerrada la solicitud. Lo anterior no será obstáculo para la presentación de una nueva solicitud de línea de crédito con cargo al presente Programa.
A partir de los antecedentes presentados por el IFNB, el CEC resolverá la solicitud, pudiendo modificar las condiciones de ésta. En cualquier caso, Corfo notificará la resolución que ejecuta el acuerdo del CEC, por el que se adoptó la decisión, a la institución solicitante, una vez que se encuentre formalizada.
18. DESEMBOLSO Y PLAZO DE UTILIZACIÓN DE LOS PRÉSTAMOS
Los préstamos de refinanciamiento de las líneas aprobadas serán desembolsados por la Corporación, previa presentación, con al menos 5 días hábiles de anticipación, de una solicitud de desembolso enviada por el IFNB, la que podrá ser presentada a través de Oficina de Partes, o mediante los medios electrónicos que Corfo ponga a disposición para este efecto, según formato contenido como Anexo N° 2 de estas Normas. Adicionalmente, si corresponde, el IFNB deberá entregar los antecedentes que den cumplimiento de las condiciones establecidas por el CEC de Corfo.
Los montos serán desembolsados por la Corporación contra entrega, por parte del Intermediario Financiero, de un pagaré redactado por Corfo y suscrito por un representante del IFNB autorizado y registrado en la Corporación. Estos pagarés se encuentran exentos Impuesto de Timbres y Estampillas, en virtud de lo establecido en el artículo 24 N° 13 del DL N° 3.475, de 1980.
Los préstamos autorizados por la Corporación al IFNB, deberán ser solicitados, en su totalidad, dentro de los 90 días corridos, contados desde la fecha en la cual la Corporación notifique al IFNB la resolución que ejecuta el Acuerdo CEC que autorizó el otorgamiento del crédito respectivo.
Los desembolsos podrán realizarse, como máximo, en 2 giros, el primero de los cuales deberá solicitarse dentro de los primeros 30 días, contados desde la comunicación al IFNB de la aprobación del crédito. La no presentación de la primera solicitud de desembolso dentro del plazo de 30 días ya señalado, se entenderá como desistimiento del crédito y éste caducará, lo que será declarado por Corfo. Asimismo, se considerarán caducados los montos que no se hayan solicitado desembolsar dentro del plazo máximo de 90 días, contado desde la fecha en la que se comunicó al IFNB la aprobación del crédito.
Si un Intermediario no realiza solicitudes de desembolsos de, al menos, el 30% de la línea aprobada, dentro de los plazos establecidos, no podrá solicitar financiamiento a Corfo durante el plazo de 1 año, contado desde que Corfo le comunicó su aprobación.
En casos calificados, el CEC podrá renovar los plazos antes establecidos. Para ello, el IFNB deberá solicitarlo con una anticipación de, al menos, 20 días corridos, previos al vencimiento de los plazos regulados.
19. JUSTIFICACIÓN DE LA UTILIZACIÓN DE LOS PRÉSTAMOS OTORGADOS A LOS IFNB
Los Intermediarios Financieros deberán identificar en sus registros internos, todas las operaciones financiadas con los préstamos de refinanciamiento recibidas a través de este Programa.
Por cada préstamo recibido de Corfo, mensualmente, los IFNB, deberán informar o rendir a la Corporación el flujo y el stock de operaciones elegibles cursadas con recursos del Programa. De esta manera, una operación deberá formar parte del informe de rendición mensual desde el mes siguiente al que es originada por el Intermediario Financiero hasta la rendición del mes en que ésta haya sido completamente pagada por el deudor/a final, o hasta que deje ser parte del activo del Intermediario, actualizando mensualmente su situación de pago y morosidad.
El monto rendido (stock de financiamiento otorgado a beneficiarios/as finales) por el IFNB en cada oportunidad, a partir de la séptima rendición en el caso de la Modalidad General, y a partir de la novena rendición en el caso de la Modalidad Etapas Tempranas, deberá corresponder, como mínimo, al 90% del saldo de capital adeudado a Corfo, al cierre del respectivo mes de rendición.
La rendición del saldo de capital deberá ser enviada mensualmente a Corfo, a través de Oficina de Partes del edificio institucional, o por los medios electrónicos que la Corporación ponga a disposición para este efecto, con información actualizada al cierre de cada mes, dentro de los 15 días corridos posteriores al período informado. En el caso de la Modalidad Etapas Tempranas, excepcionalmente y solo en 2 oportunidades en un año calendario o en un período de 12 meses, el IFNB podrá solicitar un plazo adicional de hasta 5 días corridos para remitir la información.
Los Intermediarios deberán incluir dentro de las rendiciones, operaciones con una fecha de curse posterior a aquella de notificación de la resolución que ejecutó el acuerdo CEC que autorizó el otorgamiento del préstamo al IFNB.
También deberán incluirse en las rendiciones, las operaciones otorgadas en el curso del mes respectivo que, habiendo sido refinanciadas con fondos de Corfo, al final de cada mes, ya no mantenían saldo deudor con el IFNB.
La rendición deberá contener, al menos, los siguientes datos para cada operación de crédito, leasing y leaseback justificada:
(i) RUT del (de la) beneficiario(a)
(ii) Género del (de la) beneficiario(a), en caso de ser persona natural
(iii) Datos de contacto
(iv) Localización del (de la) beneficiario(a)
(v) Ventas anuales del beneficiario(a) a la fecha del curse
(vi) Actividad económica beneficiario(a)
(vii) Número de trabajadores(as) del beneficiario(a) a la fecha de curse de la operación
(viii) Objeto de la operación
(ix) Tipo de operación
(x) N° de operación
(xi) Fecha de curse de la operación
(xii) Tasa de interés de la operación
(xiii) Monto de comisiones de la operación
(xiv) Monto de otros gastos asociados a la operación
(xv) Moneda de la operación
(xvi) Monto original de la operación
(xvii) Plazo de la operación
(xviii) Período de gracia de la operación
(xix) Número de cuotas de la operación
(xx) Saldo anterior de capital de la operación
(xxi) Saldo de capital de la operación
(xxii) Estado de la operación
(xxiii) Mora de la operación
(xxiv) Programa de garantías
(xxv) Operación con pagaré endosado a Corfo
(xxvi) Monto prima del seguro
De la misma manera, la rendición para cada operación de factoring justificada, deberá de contener los siguientes datos:
(i) RUT del (de la) beneficiario(a)
(ii) Género del (de la) beneficiario(a), en caso de ser persona natural
(iii) Datos de Contacto
(iv) Localización del (de la) beneficiario(a)
(v) Ventas anuales del beneficiario(a) a la fecha del curse
(vi) Actividad económica del (de la) beneficiario(a)
(vii) Número de trabajadores(as) del beneficiario(a) al curse de la operación
(viii) Objeto de la operación
(ix) Tipo de operación
(x) Número de operación
(xi) Fecha de curse de la operación
(xii) Fecha de emisión de la factura
(xiii) Fecha vencimiento de la factura
(xiv) Número del documento factorizado
(xv) Monto nominal del documento
(xvi) Monto real desembolsado al beneficiario asociado a la factura
(xvii) Monto diferencia de precios asociados a la factura
(xviii) Monto comisiones asociados a la factura
(xix) Monto gastos operacionales asociados a la factura
(xx) Monto retenido de la factura
(xxi) Monto financiado asociado a la factura (nominal de la factura descontado los ítems xviii, xix, xx)
(xxii) Tasa de mora (anual)
(xxiii) Monto comisión de repactación factura
(xxiv) Moneda de la operación
(xxv) Estado de la operación
(xxvi) Estado de mora de la operación
(xxvii) Programa de garantías
(xxviii) Título ejecutivo de la línea endosado a Corfo
(xxix) Monto prima seguro.
El envío a Corfo de esta información, deberá realizarse a través del sistema electrónico que se ponga a disposición de los Intermediarios, o por medio de carta ingresada a través de la Oficina de Partes de la Corporación, en caso de que los medios electrónicos no se encuentren disponibles, situación que será informada a los Intermediarios.
Una vez aprobados y desembolsados los recursos, se exigirá que el IFNB cumpla con un flujo de colocación de operaciones de un:
(i) 70% de cada monto girado, en la tercera rendición mensual, contada desde producido el giro.
(ii) 100% de cada monto girado en la sexta rendición mensual, contada desde producido el giro.
En el caso de la Modalidad Etapas Tempranas, el requisito de flujo será el siguiente:
(i) 50% de cada monto girado, en la tercera rendición mensual, contada desde producido el giro.
(ii) 75% de cada monto girado, en la sexta rendición mensual, contada desde producido el giro.
(iii) 100% de cada monto girado en la octava rendición mensual, contada desde producido el giro.
20. ACREDITACIÓN DEL USO DE RECURSOS DEL PRÉSTAMO OTORGADO A LOS IFNB
En el caso de auditoría de las operaciones, para acreditar el uso de los recursos a Corfo, los Intermediarios deberán contar con los respaldos que correspondan al tipo de financiamiento, conforme a lo señalado en el Anexo N° 3.
En las operaciones destinadas a inversión, capital de trabajo, las operaciones de refinanciamiento de pasivos y las destinadas a la adquisición de bienes usados, el Intermediario Financiero deberá acompañar la documentación que se señala en el Anexo N° 3, y la Declaración Jurada establecida como modelo en el Anexo N° 4 de estas Normas.
Adicionalmente, con el objeto de resguardar el correcto uso de los recursos públicos, el Intermediario deberá implementar procedimientos de control adecuados para evitar que Corfo sea, directa o indirectamente, involucrada en acciones relacionadas con el lavado de activos, financiamiento del terrorismo, o cohecho. Para este efecto, por cada operación que el Intermediario curse con cargo a los recursos de este Programa, deberá suscribir, como medio de verificación del control efectuado, la Declaración Jurada disponible en el Anexo N° 4 de estas Normas, u otra que establezca conforme su propia Política de Prevención Lavado de Activos, Financiamiento del Terrorismo y Cohecho.
21. OBLIGACIÓN DE ENVÍO DE INFORMACIÓN DE GESTIÓN DE LOS IFNB
Adicionalmente a las rendiciones mensuales, anualmente los IFNB deberán enviar a Corfo los Estados Financieros Anuales Auditados, con sus respectivas notas financieras de acuerdo con lo establecido en el numeral 6.4.2 de este documento, y su Memoria Anual o Informe Anual de Gestión, dentro de los 150 días desde el cierre del año calendario anterior. Si el Intermediario es fiscalizado por la CMF o es una cooperativa fiscalizada por el Ministerio de Economía, Fomento y Turismo, el plazo para el envío de los Estados Financieros Anuales Auditados, será de 90 días desde el cierre del año anterior.
Estas obligaciones se mantendrán hasta que el IFNB no tenga deuda con Corfo en el "Programa Crédito Corfo Mipyme".
Además, los IFNB deben enviar a Corfo Estados Financieros Intermedios al cierre de junio de cada año, con sus respectivas notas financieras, de acuerdo con lo establecido en el numeral 6.4.2 de estas Normas. Esta información deberá ser enviada por el IFNB a Corfo dentro de los 75 días corridos siguientes al término del segundo semestre.
En caso de que los Estados Financieros Auditados y/o Estados Financieros Intermedios referidos anteriormente no cuenten con las notas financieras establecidas en el numeral 6.4.2 de estas Normas, el Gerente General o Representante Legal deberá declarar que la información enviada a Corfo es verídica, en los siguientes términos:
"El suscrito, en su calidad de (Gerente General / Representante Legal), de (identificación Institución), declaro bajo juramento que la información entregada en este acto es la expresión fiel de la verdad, por lo que asumo la responsabilidad legal correspondiente".
Esta excepción solo será efectiva hasta un año y para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para las entidades que participen en Modalidad de Etapas Tempranas. Sin embargo, para cualquier renovación anual de las líneas de crédito rotatorias, deberá contar con estas notas en sus Estados Financieros Auditados e Intermedios.
Respecto a los Estados Financieros Auditados:
a) Modalidad General: luego del primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para cualquier renovación anual de las líneas de crédito rotatorias, deben venir firmados por una empresa de auditoría externa del REAE de la CMF.
b) Etapas Tempranas: deben venir firmados por una empresa de auditoría externa del REAE o RICAE, ambas de la CMF.
Los IFNB deberán enviar a Corfo una actualización de sus antecedentes legales, cada vez que éstos sean modificados, sin perjuicio de la facultad de la GIF de solicitar antecedentes adicionales a los Intermediarios, si lo considerase necesario para el correcto funcionamiento del Programa.
Será de responsabilidad de los IFNB informar a Corfo, dentro de los 60 días corridos de ocurrido el hecho, de cualquier modificación o cambio en sus estatutos, organigrama, plana directiva, estructura de poderes y hechos esenciales de los definidos por el artículo 9 de la ley N° 18.045 de Mercado de Valores. Esta información deberá ser enviada a Corfo por los IFNB a través de Oficina de Partes o por los medios electrónicos que Corfo determine para este efecto.
22. REPROGRAMACIÓN DE LOS PRÉSTAMOS OTORGADOS A LOS IFNB
Las modificaciones de préstamos de refinanciamiento que soliciten los IFNB con posterioridad a su desembolso, que originen cambios o canjes de pagarés o modificaciones de los contratos celebrados por escritura pública, estarán sujetas a una comisión del 0,25%, que se aplicará sobre el saldo deudor de capital vigente al momento de aprobarse la modificación y tendrá un mínimo de UF 10 y un máximo de UF 50, cuyo equivalente en pesos se calculará de acuerdo al valor de esa unidad a la fecha de solicitud de la respectiva reprogramación.
Para evaluar una solicitud de reprogramación, el CEC de Corfo considerará: (i) el comportamiento de pago del IFNB de sus créditos vigentes o de sus relacionados, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, con Corfo en cualquiera de sus programas; (ii) la situación de protestos y morosidades del IFNB, de acuerdo con la información contenida en el boletín comercial; (iii) cumplimiento de colocación de recursos del o los préstamos otorgados al IFNB, según lo establecido en el numeral 19 de estas Normas; (iv) cumplimiento de covenants vigentes, en caso de corresponder; y (v) cumplimiento general de las presentes Normas por parte del IFNB y la información reportada periódicamente por éste, pudiendo la GIF solicitar antecedentes adicionales en función del contexto y las circunstancias de la reprogramación. La reprogramación de los préstamos otorgados al IFNB podrá quedar sujeta a la exigencia de garantías reales, covenants, comfort letter de propiedad y pago y/o garantías personales, incluyendo aval o deuda solidaria de los socios, accionistas y/o relacionados del IFNB, en los términos establecidos en el numeral 9 de estas Normas.
Para las reprogramaciones, Corfo aplicará la tasa de interés vigente al momento del ingreso a Corfo de la solicitud formal de reprogramación del préstamo de refinanciamiento.
23. INCUMPLIMIENTOS
En caso de incumplimiento de la normativa del Programa, se aplicarán las sanciones establecidas en este numeral. Lo anterior, sin perjuicio de las sanciones establecidas en el Contrato de Participación, cuyo texto será enviado al IFNB antes de su suscripción.
23.1. Suspensión de los Préstamos o Desembolsos
Los préstamos autorizados podrán suspenderse por parte de Corfo, cuando ocurra y mientras subsista cualquiera de las siguientes circunstancias:
a) El retraso en el pago de toda suma que el IFNB o un relacionado, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, adeude a Corfo por concepto de capital o intereses;
b) El incumplimiento, por parte del IFNB con Corfo, de cualquier obligación originada en el presente Programa, en el Contrato de Participación, el acuerdo del CEC o en los pagarés;
c) La verificación de información no fidedigna suministrada por el IFNB, en forma previa al otorgamiento del préstamo o durante su ejecución;
d) El uso de los recursos del Programa otorgados por la Corporación, para fines distintos a lo estipulado en el numeral 1 de la presente normativa por parte de los IFNBI;
e) Que el IFNB se vea afectado por cualquiera de las situaciones siguientes:
(i) Incurra en cesación de pagos;
(ii) Incurra en manifiesta insolvencia;
(iii) Inicio de procedimientos concursales para la liquidación o reorganización judicial del IFNB, o por la presentación de un Acuerdo de Reorganización Extrajudicial; con la excepción de los periodos de protección financiera previstas en la Ley.
(iv) Se declare la disolución o liquidación de sus negocios; o
(v) Enajene la totalidad de sus activos o parte sustancial de ellos.
f) Cuando la situación económica o financiera del IFNB se haya deteriorado por alguna otra causal distinta a las del literal anterior, situación que será evaluada por Corfo en virtud de los antecedentes que obren en su poder.
Si por cualquier motivo se suspendiere un desembolso, la autorización de la apertura y posterior desembolso de los préstamos girados con cargo al Programa, estará condicionada a la disponibilidad presupuestaria de la Corporación.
23.2. Aceleración Parcial de Créditos
Si en la rendición mensual del stock de financiamiento otorgado a los beneficiarios/as finales regulada en el numeral 19, el IFNB no justifica el mínimo requerido en dicho numeral, se acelerará la deuda sobre la totalidad del monto no justificado.
Si el IFNB no cumple con los flujos de colocación indicados en el numeral 19, se acelerará la parte de su deuda correspondiente a la aplicación de la siguiente fórmula:

Donde:
- Monto Total Girado: corresponde al monto total desembolsado por el IFNB en cada giro.
- Monto Justificado: corresponde al monto efectivamente colocado a una rendición determinada.
- Porcentaje de Colocación Exigida: equivalente al porcentaje que corresponda según numeral 19.
En los casos anteriores, el IFNB pagará a Corfo (i) el total de la deuda no justificada/colocada y (ii) la comisión de prepago respectiva, de acuerdo con lo establecido en el numeral 13 de estas Normas, sobre el saldo no justificado. Adicionalmente, el préstamo se reducirá en un monto equivalente al prepago, de forma permanente.
23.3. Sanciones Generales
En caso de incumplimiento a las normas del Programa, Corfo aplicará al IFNB las sanciones que correspondan, según el Programa o el Contrato de Participación.
23.3.1. Tipos de Sanciones
Las sanciones se aplicarán tomando en consideración dos elementos (i) gravedad del incumplimiento y (ii) cantidad de incumplimientos de un tipo que tenga el IFNB.
En caso de incumplimiento por parte del IFNB, se aplicarán las siguientes sanciones:
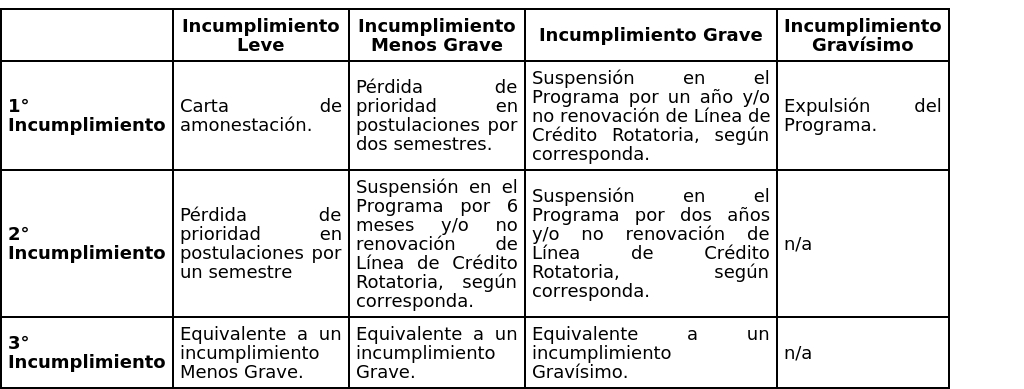
Descripción de las sanciones:
. Pérdida de Prioridad : Las solicitudes se tramitan FIFO (First-In First-Out). La pérdida de prioridad significa que durante el período no se procesarán las solicitudes de financiamiento del IFNB, sino hasta haber procesado todas las demás solicitudes recibidas en dicho período.
. Suspensión del Programa: suspensión de (i) solicitudes de financiamiento y (ii) desembolsos al IFNB.
. Expulsión del Programa: significa (i) la aceleración de todos los créditos vigentes del IFNB, (ii) término anticipado al Contrato de Participación, y (iii) prohibición de postular nuevamente al Programa por un período de dos años, contados desde la fecha en que se comunique el incumplimiento.
Acumulación de incumplimientos:
. Las sanciones son progresivamente más severas, según el tipo y cantidad de incumplimientos que ocurran.
. Los incumplimientos y sanciones se van registrando en la carpeta de antecedentes del IFI, según se establece en el numeral 23.3.3.
. Cuando un IFI cometa un 3° incumplimiento de un mismo tipo, será equivalente a un incumplimiento de la categoría inmediatamente superior, aplicándose consecuentemente la sanción de dicha categoría superior. De esta forma, si un IFI comete un 3° Incumplimiento Menos Grave, se considerará como si hubiera cometido un Incumplimiento Grave; y si ya contaba antes con dos Incumplimientos Graves, entonces dicho Incumplimiento Menos Grave producirá la expulsión del Programa por acumulación de sanciones.
23.3.2. Tipos de Incumplimientos
A. Incumplimientos Leves:
i. Atraso de hasta 15 días corridos en la entrega de cualquiera de los antecedentes financieros requeridos en el numeral 21 de las presentes Normas.
ii. Incluir operaciones no financiables dentro de las operaciones rendidas, siempre que dichas operaciones no financiables representen (1) el 5% o menos del monto total de las operaciones rendidas y (2) una cantidad igual o inferior al 5% del número total de operaciones rendidas.
iii. Cualquier otro incumplimiento a las Normas del Programa que no tenga una sanción regulada especialmente.
B. Incumplimientos Menos Graves:
i. Atraso superior a 15 días corridos en la entrega de cualquiera de los antecedentes financieros requeridos en el numeral 21 de las presentes Normas, o inconsistencias entre los Estados Financieros o Estados Financieros Intermedios y el resto de la información solicitada en las presentes Normas.
ii. No entrega, o atraso en la entrega, de las rendiciones requeridas en el numeral 19, tanto a nivel de contenidos como de estructura.
iii. Incluir operaciones no financiables dentro de las operaciones rendidas, siempre que dichas operaciones no financiables representen (1) más del 5% y hasta el 10% del monto total de las operaciones rendidas o (2) una cantidad superior al 5% y hasta el 10% del número total de operaciones rendidas.
iv. Cualquier incumplimiento al Contrato de Participación, a menos que dicho incumplimiento tenga aparejado otro nivel de gravedad.
v. Mora de hasta 15 días corridos en el pago de cualquier monto que el IFNB o un relacionado, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, deba pagar a Corfo.
vi. Entregar información para la verificación de cumplimiento de covenants que difiera de la que el IFNB presente en el cumplimiento de otras obligaciones de verificación, por ejemplo, de los estados financieros, o la información reportada a la CMF, al Ministerio de Economía, Fomento y Turismo, entre otros.
vii. Un IFNB que postuló de manera conjunta, de acuerdo con lo establecido en el numeral 6.4.2.1 y modifica la relación con su matriz sin la autorización expresa de Corfo. Lo anterior, es sin perjuicio de una sanción mayor, si así lo determina la Gerencia fundada en los antecedentes del caso.
C. Incumplimientos Graves:
i. No proporcionar en tiempo y forma, y de manera completa, la información requerida por la Corporación para la verificación del cumplimiento de un covenant.
ii. Incumplimiento de cualquier covenant, garantía personal o real, o condición adicional (según se establece en el numeral 9) y que (a) no sea remediado en un plazo de 20 días hábiles, o (b) sea imposible de remediar. No se considerará incumplimiento si al IFNB se le ha concedido una exención.
iii. Mora de 16 y hasta 30 días corridos en el pago de cualquier monto que el IFNB o un relacionado, en los términos establecidos en el artículo 100 de la Ley N° 18.045 sobre Mercado de Valores, deba pagar a Corfo.
iv. Incluir operaciones no financiables dentro de las operaciones rendidas, siempre que dichas operaciones no financiables representen (1) más del 10% del monto total de las operaciones rendidas o (2) una cantidad superior al 10% del número total de operaciones rendidas.
v. Discrepancia entre las condiciones informadas respecto de las operaciones rendidas y aquellas efectivamente otorgadas a las Empresas Beneficiarias.
vi. Diferencias superiores al 15% en el valor del patrimonio neto, activos totales, pasivos totales u otras cuentas relevantes, informado en los Estados Financieros Auditados y No Auditados del último cierre del año, de acuerdo a lo requerido en el numeral 6.4.2.
vii. Realizar un prepago de un préstamo, por la causa que sea, dentro de los 6 meses contados desde el primer desembolso de dicho crédito, y haber tenido una colocación de entre el 60% y el 80% del crédito aprobado y girado por Corfo. Si la colocación es inferior al 60%, se considerará como si este fuera un 2° incumplimiento grave, para efectos de la tabla contenida en el numeral 23.3.1.
viii. Si el IFNB no realiza solicitudes de desembolso de al menos el 30% de la línea aprobada dentro de los plazos establecidos en el numeral 18 de estas Normas, se aplicará medida equivalente a 1° incumplimiento.
ix. Si un IFNB incumple en la entrega de la información financiera solicitada en el numeral 21 de estas Normas, se aplicará medida equivalente a 1° incumplimiento, es decir, Intermediario no podrá solicitar financiamiento a Corfo en un plazo de 1 año contado desde la fecha de la notificación del incumplimiento, en el marco de este Programa.
D. Incumplimientos Gravísimos:
i. Entrega de documentación o información falsa o no fidedigna.
ii. Uso de recursos para fines distintos a los informados.
iii. Mora superior a 30 días corridos en el pago de cualquier monto que el IFNB o un relacionado, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, deba pagar a Corfo.
iv. Incumplimiento de las obligaciones de auditoría establecidas en el numeral 24.
Además de las sanciones señaladas anteriormente, los IFNB deberán pagar comisiones de prepago cuando corresponda, según lo establecido en el numeral 13 de las presentes Normas.
23.3.3. Procedimiento de Sanción
Cuando Corfo detecte una situación de posible incumplimiento, enviará una comunicación al IFNB informando (i) el incumplimiento detectado y (ii) las consecuencias asociadas al evento que se confirme dicho incumplimiento. El IFNB tendrá un plazo de 10 días hábiles para responder la carta, entregando los antecedentes que correspondan o exponiendo las defensas correspondientes, como, por ejemplo, la ocurrencia de un caso fortuito o de fuerza mayor.
Transcurrido el plazo anterior, haya o no respondido el IFNB, Corfo determinará, con base en los antecedentes con los que cuenta, la existencia del incumplimiento y determinará la sanción aplicable. Esto se informará al IFNB formalmente. Frente a esta comunicación, el IFNB podrá ejercer los recursos administrativos y legales que estime pertinentes.
Las sanciones que se apliquen quedarán en la carpeta de antecedentes del IFNB. Sin perjuicio de lo anterior, si un IFNB no ha tenido ningún incumplimiento en un período de dos años, las sanciones Leves y Menos Graves que estén en su carpeta de antecedentes no serán consideradas para efectos de reincidencia en caso de futuros incumplimientos.
La aplicación de estas sanciones será sin perjuicio del ejercicio de otras acciones legales ordinarias que puedan corresponder a Corfo según la ley.
23.3.4. Autodenuncia
Si un IFNB detecta que ha incurrido en el incumplimiento de alguna obligación o requisito, podrá voluntariamente reportar esta situación ante Corfo, admitiendo ese hecho y entregando a Corfo todos los antecedentes del caso. Si el IFNB realiza esta autodenuncia y, además, se cumplen los requisitos del párrafo siguiente, la gravedad de la sanción aplicable se reducirá en un grado, es decir un incumplimiento Gravísimo se sancionará como Grave, uno Grave como uno Menos Grave, y uno Menos Grave como uno Leve. La gravedad de una sanción nunca podrá ser menor a Leve.
Para que se produzca la reducción de gravedad de la sanción antes indicada, se deben cumplir los siguientes requisitos:
1) El IFNB debe realizar la autodenuncia antes que Corfo detecte el incumplimiento (lo que reputará como ocurrido con el envío de la carta indicada en el numeral 23.3.3);
2) El IFNB debe entregar toda la información y antecedentes que sean necesarios para comprobar que el incumplimiento que está autodenunciando se encuentra resuelto o en vías de resolverse; y
3) El IFNB debe informar todos los incumplimientos en que esté incurriendo al momento de realizar la autodenuncia.
24. AUDITORÍAS
La Corporación se reserva el derecho de efectuar una revisión y/o auditoría de las operaciones refinanciadas, sobre la base de una muestra selectiva o del total de la cartera, con el objeto de comprobar el cabal cumplimiento de las presentes Normas y, especialmente, que las operaciones refinanciadas fueron destinadas a los objetivos del Programa indicados en el numeral 1, a saber, a fines productivos de Mipymes, según corresponda, mediante la verificación de los antecedentes solicitados para acreditación del uso de recursos del préstamo a los IFNB, señalados en el numeral 20 de las presentes Normas.
Sin perjuicio de lo anterior, la Corporación podrá revisar una operación en cualquier momento, para comprobar la elegibilidad de las operaciones o del/de la beneficiario/a final, así como examinar todos los documentos y demás antecedentes contables relativos al Programa, los que podrán ser auditados e informados por profesionales de Corfo o por empresas externas especialmente designadas a tal objeto. Lo anterior es sin perjuicio de las facultades de fiscalización que corresponden a la Contraloría General de la República.
La Corporación, se reserva el derecho de requerir al IFNB los antecedentes que estime necesarios para contar con información adecuada sobre el uso y destino de los préstamos. Asimismo, podrá efectuar visitas a los/las beneficiarios/as y/o solicitar información referente a dichos préstamos y a su situación financiera, conforme a la normativa vigente.
Para efectos de lo anterior, será obligación del IFNB conservar la documentación y antecedentes de respaldo de las operaciones por 36 meses después de pagado el refinanciamiento que dio origen a estas operaciones.
Para el cumplimiento de las exigencias establecidas en este numeral, los IFNB deberán otorgar las facilidades correspondientes y obtener de los/las beneficiarios/as la autorización para que Corfo pueda cumplir dicha facultad.
25. NOVACIÓN DE LOS PRÉSTAMOS DE REFINANCIAMIENTO
El Intermediario podrá solicitar la novación por cambio de deudor, de las obligaciones crediticias que mantenga con la Corporación, debiendo previamente acompañar los antecedentes del nuevo deudor con el fin de verificar que cumpla con los requisitos establecidos en este Programa para ser elegible. Dicha novación deberá ser expresamente autorizada por el CEC.
En el caso de que el nuevo Intermediario novado no cumpla con las condiciones de elegibilidad del Programa, el CEC podrá autorizar dicha novación siempre y cuando este nuevo Intermediario no incremente el riesgo vigente con la Corporación, sin perjuicio de que su autorización podrá establecer determinados plazos para el cumplimiento de alguno de los requisitos de elegibilidad requeridos. En todo caso, el nuevo deudor no podrá solicitar nuevos préstamos hasta el cumplimiento de todos los requisitos exigidos para ser un Intermediario elegible del Programa.
El nuevo Intermediario deberá cumplir con todas las obligaciones establecidas en la Normativa del Programa, respecto del crédito novado.
26. ACCIONES DE VISIBILIDAD Y DE EVALUACIÓN DEL PROGRAMA
La Corporación podrá realizar acciones de visibilidad genérica de la línea o Programa, para lo que utilizará la expresión genérica "Crédito Corfo Mipyme", u otra que estime pertinente, la cual deberá ser informada al IFNB.
Lo anterior, es sin perjuicio de las acciones que los propios Intermediarios realicen para difundir y estimular el uso de sus productos, para lo cual deberán utilizar la expresión genérica señalada ("Crédito Corfo Mipyme"), visible de manera adecuada, en todos los medios que se empleen para tal efecto.
Se entenderán por acciones de visibilidad, toda acción o actividad ejecutada con fines publicitarios o de propaganda o difusión, referida a la disponibilidad de los recursos bajo el término genérico de "Crédito Corfo Mipyme".
Asimismo, Corfo, para efectos de realizar actividades de medición de satisfacción de beneficiarios/as finales (clientes), encuestas, focus-group, o evaluaciones de resultado o de impacto, podrá solicitar al IFNB toda la información de contacto de los beneficiarios/as finales del programa, debiendo éste precaver las autorizaciones y formalidades que sean necesarias para que esto sea posible, de conformidad a la normativa vigente.
ANEXO N° 1
Modelo de Carta de Solicitud de Crédito
Fecha:
REF. Solicitud de Crédito para Intermediarios
Financieros no Bancarios (IFNB).
Programa Crédito Corfo Mipyme.
Señores
Gerencia de Inversión y Financiamiento
Corporación de Fomento de la Producción
Presente.
Con cargo al Programa de la referencia, solicitamos a Corfo operar en las condiciones que se indican:
CRÉDITO NO ROTATORIO
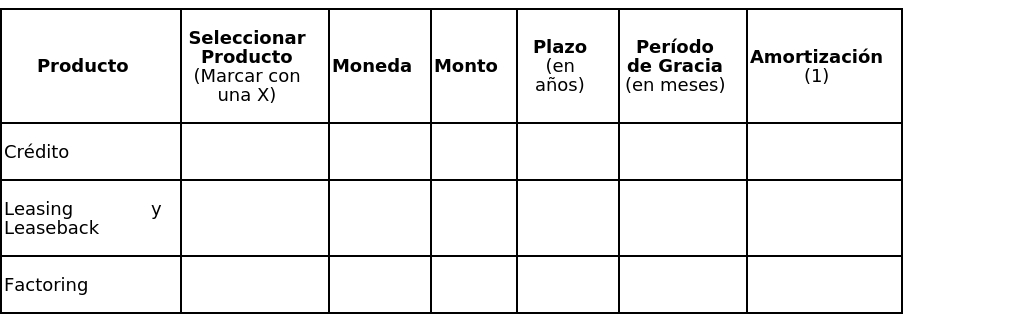
(1): Indicar si amortización es mensual, bimestral, trimestral, semestral, anual u otra.
LÍNEA DE CRÉDITO ROTATORIA
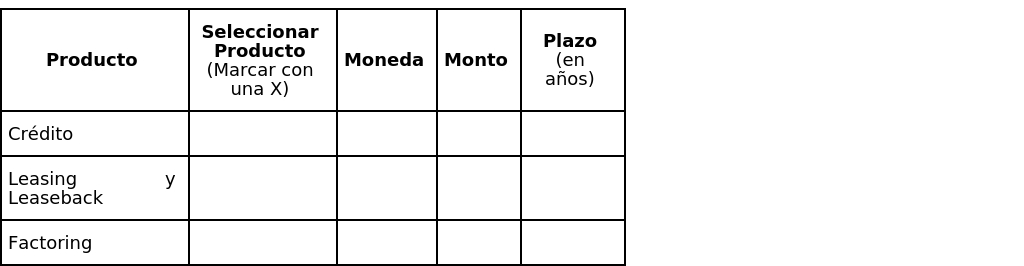
Declaramos conocer y aceptar las normas para la utilización de los recursos del "Programa de Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme" y nos comprometemos a cumplirlas en todas sus partes.
Adj.: Antecedentes señalados en el numeral 6 de las Normas del Programa.
En caso de amortizaciones con una composición distinta a mensual, bimestral, trimestral, semestral o anual, enviar Tabla de Desarrollo propuesta.
Nombre del Intermediario Financiero y
nombre(s) y firma(s)
de(los) representante(s) autorizado(s)
ANEXO N° 2
Modelo de solicitud de desembolso
Fecha:
REF. Solicita desembolso con cargo al Programa
de Crédito para Intermediarios Financieros
no Bancarios (IFNB). Programa Crédito
Corfo Mipyme
_____________________
Señores
Gerencia de Inversión y Financiamiento
Corporación de Fomento de la Producción
Presente.
Con cargo al Programa de la referencia, solicitamos el desembolso de la suma de $____________________, correspondiente al Crédito aprobado por Acuerdo de Comité Ejecutivo de Créditos de Corfo N°.............., de fecha...............
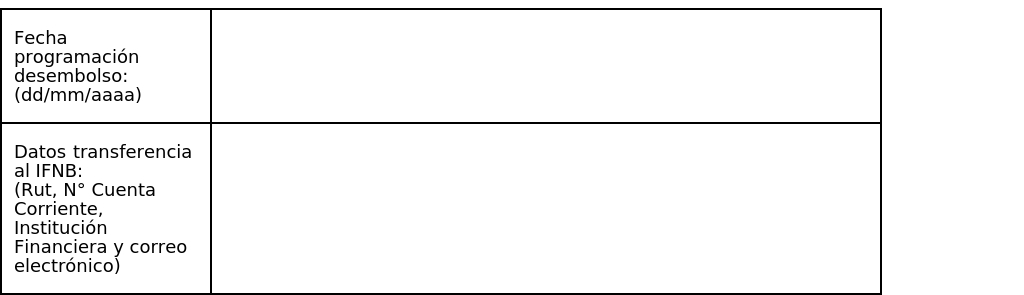
Saludamos atentamente a Uds.,
____________________________________
Nombre del Intermediario Financiero
y nombre(s) y firma(s)de(los)
representante(s) autorizado(s)
ANEXO N° 3
Documentación requerida para la acreditación de uso de recursos
a) Operaciones de crédito destinadas a la inversión:
. Fotocopias de las facturas de compra de bienes y/o servicios, o
. Fotocopias de escrituras o protocolización de contratos de compraventa, o
. Fotocopias de boletas honorarios por la prestación de servicios, o
. Fotocopias de informes de tasaciones y retasaciones efectuados por profesionales competentes y autorizados por el IFNB para tales efectos, o
. Fotocopia del Informe descriptivo del proyecto de inversión presentado por el/la cliente/a al Intermediario y aceptado por éste a la fecha de "aprobación" del crédito, o
. Fotocopia de la evaluación de riesgo elaborada por el Intermediario a la fecha de "aprobación del crédito", con firma y timbre del intermediario, donde se especifique la inversión, o
. Fotocopia de los antecedentes de aprobación del crédito, con firma y timbre del IFNB, donde se detalle la inversión, o
. Fotocopia del Informe de Seguimiento Técnico basado en una visita de inspección del Intermediario al beneficiario/a, confeccionados por profesionales competentes y autoriza dos por el IFNB, pudiéndose asignar esta actividad al ejecutivo comercial, cuando sea su responsabilidad el seguimiento de los proyectos de su cartera. En todos los casos, el informe deberá contar con la firma del jefe de sucursal o zonal del Intermediario.
b) Operaciones de crédito destinadas al capital de trabajo:
. Fotocopias de las facturas de compra de bienes y/o servicios, o
. Fotocopia del Informe de seguimiento elaborado por el Intermediario, en el que conste la incorporación de recursos en la empresa o la realización de las actividades que se financian, firmado por el jefe de sucursal y el ejecutivo comercial, o
. Acreditación de los ingresos con Formularios 29 del SII.
. Fotocopias de contratos de trabajo suscritos por el beneficiario hasta 6 meses después al otorgamiento del crédito, o
. Fotocopia de minuta y/o antecedentes de aprobación del crédito, o informe de evaluación preparado por la unidad de riesgo con firma y timbre del Intermediario, en el que se especifique que el refinanciamiento será utilizado para capital de trabajo asociado al financiamiento de la operación.
c) Operaciones de Crédito Destinadas a la Compra de Vehículos:
. Fotocopias de las facturas de compra del o los vehículos.
. Fotocopias de boletas de honorarios por la prestación de servicios de un período de, al menos, 6 meses, previos al otorgamiento del financiamiento, o
. Comprobante de ingresos asociados a plataforma o aplicación de delivery o de transporte, de un período de, al menos, 6 meses, previos al otorgamiento del financiamiento.
En el caso de colaboradores de plataformas o aplicaciones de delivery o de transporte, la condición de empresa beneficiaria se deberá acreditar mediante la declaración de inicio de actividades ante el SII y comprobante de inscripción en plataformas o aplicaciones.
d) Operaciones de Leasing / Leaseback:
. Fotocopia de documentos de adquisición del bien, de seguros y/o siniestros asociados a la operación, y de cualquier otro gasto asociado a la operación, o
. Fotocopia del contrato de arrendamiento.
e) Adquisición de bienes usados:
. Fotocopia del Informe de Seguimiento Técnico basado en una visita de inspección del Intermediario al beneficiario/a, confeccionado por profesionales competentes y autorizados por el IFNB, firmado por el Jefe de sucursal y el ejecutivo comercial, en forma previa o posterior.
. Fotocopias de contratos de compra y venta de bienes usados.
f) Refinanciamiento de Pasivos de terceros:
. Respaldo de fotocopia de documentos (vales vista/cheques/otros) que acrediten el pago de la deuda refinanciada y
. Respaldo que acredite el refinanciamiento de la deuda de la empresa que originalmente fue destinada al financiamiento de inversión o capital de trabajo de la empresa, de acuerdo a lo establecido en las letras a), b), c) y d) anteriores.
g) Refinanciamiento de Pasivos propios:
. Adjuntar liquidación de otorgamiento del crédito que contenga el desglose del monto destinado a refinanciamiento interno del IFNB, y
. Respaldo que acredite refinanciamiento de deuda comercial que originalmente fue destinada al financiamiento de inversión de la empresa, de acuerdo a lo establecido en las letras a), b), c) y d) anteriores.
h) Operaciones de factoring:
. Copia de la(s) cuarta(s) copia(s) cedible(s) de la(s) factura(s), y/o
. Contratos de cesión, y/o
. Carta guía, y/o
. Documento tributario electrónico ("DTE") cedido, y/o
. Certificado de Cesión que consta en Servicio de Impuestos Internos ("SII"), y/o
. Copia del Certificado de Anotación en el Registro emitido por el SII, y/o
. Copia del Recibo de la recepción de las mercancías entregadas o servicios prestados. Este último podrá constar de un documento electrónico emitido por un receptor electrónico autorizado por el SII, o en una guía de despacho, o en la respectiva factura electrónica.
La documentación señalada debe presentar una fecha igual o posterior al curse de la operación con un tope máximo de 6 meses, con las siguientes excepciones:
. Los informes de tasaciones y retasaciones, los informes descriptivos del proyecto de inversión, las evaluaciones de riesgo y la minuta y/o antecedentes de aprobación del crédito señalados en la letra a) anterior, podrán tener una fecha anterior de hasta 3 meses a la fecha de curse de la operación.
. El Informe de seguimiento elaborado por el IFNB para acreditar la incorporación en la empresa del capital de trabajo deberá estar fechado a lo más 90 días posteriores al curse de la operación.
. La acreditación con los Formularios 29, del SII, del capital de trabajo podrá presentar una fecha anterior de hasta 6 meses a la fecha de curse de la operación.
. La minuta y/o antecedentes de aprobación del crédito o informe de evaluación preparado por la unidad de riesgo del capital de trabajo asociado al financiamiento de la operación, podrá presentar una fecha anterior de hasta 3 meses a la fecha de curse de la operación y podrá presentarse una fotocopia de ésta.
. En el caso de refinanciamiento de pasivos de terceros, la documentación que respalde el origen del financiamiento inicial podrá tener una fecha anterior al curse de la operación, debiendo ser consistente con la fecha del o de los financiamientos originales.
Además, en el caso de que una empresa haya adquirido un activo con recursos propios y obtuviera posteriormente el refinanciamiento originado en el Programa, la documentación de respaldo correspondiente podrá tener una fecha anterior de hasta 3 meses a la fecha de curse de la operación.
Los antecedentes de respaldo para la acreditación del uso de recursos y del beneficiario/a final deben ser consistentes con la información que el IFNB haya reportado a Corfo, ya sea en las rendiciones mensuales, o en cualquiera oportunidad por la que esté obligado a informar a la Corporación, según lo establece las Normas del Programa.
ANEXO N° 4:
Cumplimiento de Condiciones Establecidas en Normativa del Programa Crédito Corfo Mipyme
DECLARACIÓN JURADA SIMPLE
Los abajo firmantes, actuando en la representación que invisten, declaramos bajo juramento que:

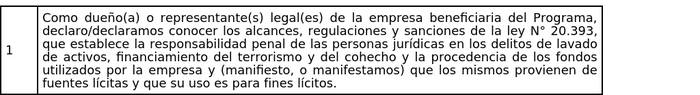
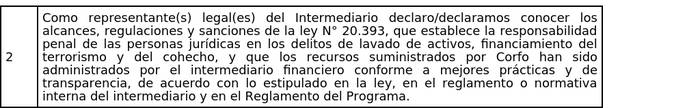
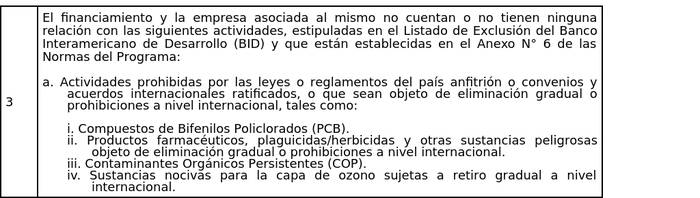
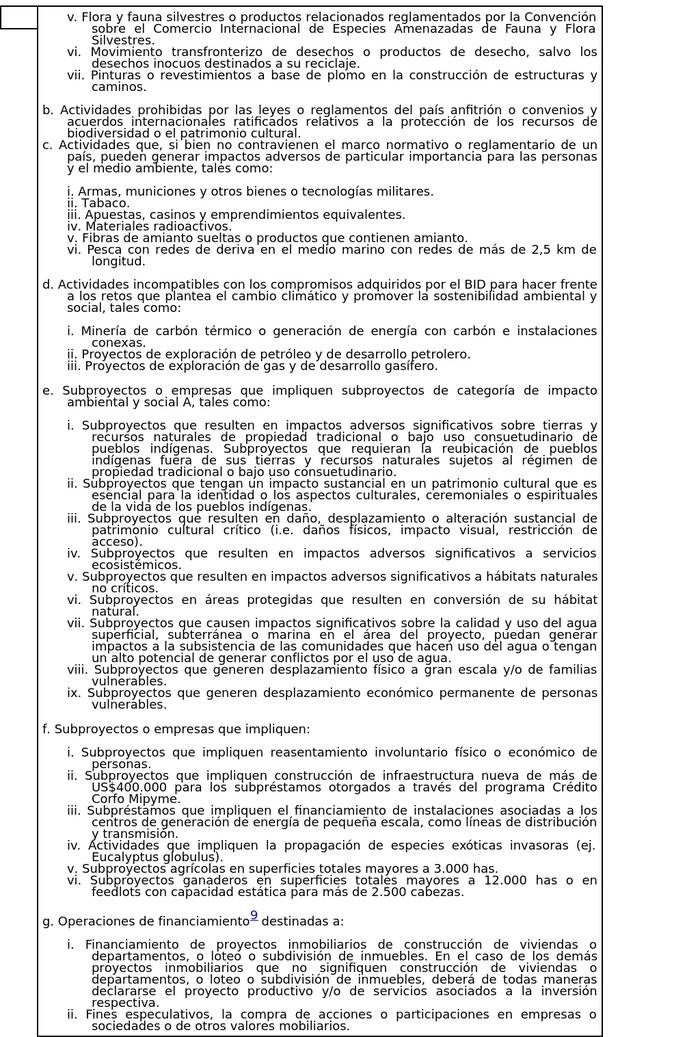
El financiamiento señalado corresponde a la operación identificada por el Intermediario Financiero como ................., aprobada el ...........
Autorizamos a Corfo o a quien/es ésta designe, para realizar las revisiones y auditorías que correspondan, según lo estipulado en el Reglamento del "Programa Crédito Corfo Mipyme". Nos comprometemos a proporcionar los antecedentes que se requieran de la operación ya identificada.
En ......................., a .... de......................de .....................
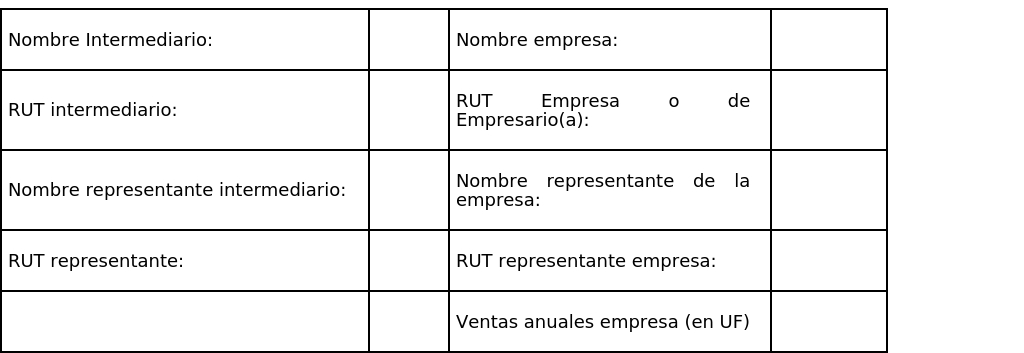
____________________
(1) Para mayor detalle revisar letra d) del Numeral 4 de las Normas del Programa.
ANEXO N° 5
Cumplimiento de Condiciones sobre relaciones de propiedad del Intermediario Financiero.
DECLARACIÓN JURADA NOTARIADA
Los (El) abajo firmante(s), actuando en la representación que invisten, y para los efectos de la obligación establecida en la normativa del Programa de "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme", y de acuerdo a lo dispuesto en el artículo N° 100 de la Ley N° 18.045, de Mercado de Valores, declaramos/declaro que el intermediario (nombre del intermediario), tiene relaciones de propiedad y gestión con las siguientes personas, jurídicas y/o naturales:
(Si corresponde)
Los (El) abajo firmante(s), actuando en la representación que invisten, y para los efectos de la obligación establecida en las Normas del Programa de "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme", y de acuerdo a lo dispuesto en el artículo N° 100 de la Ley N° 18.045, de Mercado de Valores, declaramos/declaro que el intermediario (nombre del intermediario), no tiene relaciones de propiedad con otras entidades:
En .................., a .... de..................... de ................
Firma Representante
Intermediario Financiero
ANEXO N° 6
Lista de Exclusión del Informe de Gestión Ambiental y Social (IGAS) del Banco Interamericano de Desarrollo (BID)
Los recursos de este Programa no financiarán de forma deliberada, directa ni indirectamente (a través de intermediarios financieros), proyectos relacionados con la producción, el comercio o la utilización de los productos, las sustancias o las actividades que se enumeran a continuación:
1. Actividades prohibidas
a. Actividades prohibidas por las leyes o reglamentos del país anfitrión o convenios y acuerdos internacionales ratificados, o que sean objeto de eliminación gradual o prohibiciones a nivel internacional, tales como:
i. Compuestos de Bifenilos Policlorados (PCB).
ii. Productos farmacéuticos, plaguicidas/herbicidas y otras sustancias peligrosas objeto de eliminación gradual o prohibiciones a nivel internacional.(2)
iii. Contaminantes Orgánicos Persistentes (COP).(3)
iv. Sustancias nocivas para la capa de ozono sujetas a retiro gradual a nivel internacional.(4)
v. Flora y fauna silvestres o productos relacionados reglamentados por la Convención sobre el Comercio Internacional de Especies Amenazadas de Fauna y Flora Silvestres.(5)
vi. Movimiento transfronterizo de desechos o productos de desecho, salvo los desechos inocuos destinados a su reciclaje.(6)
vii. Pinturas o revestimientos a base de plomo en la construcción de estructuras y caminos.(7)
b. Actividades prohibidas por las leyes o reglamentos del país anfitrión o convenios y acuerdos internacionales ratificados relativos a la protección de los recursos de biodiversidad o el patrimonio cultural.
____________________
(2) Documentos de referencia: Reglamento (CEE) N° 2455/92 del Consejo, del 23 de julio de 1992, relativo a la exportación e importación de determinados productos químicos peligrosos, con sus ocasionales enmiendas; Naciones Unidas, Lista consolidada de los productos cuyo consumo y/o venta han sido prohibidos o sometidos a restricciones rigurosas, o que han sido retirados del mercado o no han sido aprobados por los gobiernos; Convenio sobre el procedimiento de consentimiento fundamentado previo aplicable a ciertos plaguicidas y productos químicos peligrosos objeto de comercio internacional (Convenio de Rotterdam); Convenio de Estocolmo sobre contaminantes orgánicos persistentes; Organización Mundial de la Salud, Clasificación recomendada de plaguicidas por riesgo; Organización Mundial de la Salud, Pharmaceuticals: Restrictions in Use and Availability.
(3) Convenio de Estocolmo sobre Contaminantes Orgánicos Persistentes, enmendado en 2009.
(4) Las sustancias nocivas para la capa de ozono son compuestos químicos que reaccionan con el ozono estratosférico y lo reducen, lo que produce los tan mencionados "agujeros de la capa de ozono". En el Protocolo de Montreal se incluye un listado de estas sustancias y las fechas que se establecieron como objetivo para su reducción y retiro del mercado. Algunos de los compuestos químicos regulados por el Protocolo de Montreal son los aerosoles, los refrigerantes, los agentes espumantes, los solventes y los agentes ignífugos (https://ozone.unep.org/treaties/montreal-protocol).
(5) Convention on International Trade in Endangered Species of Wild Fauna and Flora.
(6) Definidos en el Convenio de Basilea.
(7) Pinturas o revestimientos con una concentración total de plomo que supera la menor de las siguientes dos cifras: 90 ppm o el límite de concentración establecido por el país anfitrión.
2. Otras actividades
a. Actividades que, si bien no contravienen el marco normativo o reglamentario de un país, pueden generar impactos adversos de particular importancia para las personas y el medio ambiente, tales como:
i. Armas, municiones y otros bienes o tecnologías militares.
ii. Tabaco (8).
iii. Apuestas, casinos y emprendimientos equivalentes (9) .
iv. Materiales radioactivos (10).
v. Fibras de amianto sueltas o productos que contienen amianto.
vi. Pesca con redes de deriva en el medio marino con redes de más de 2,5 km de longitud.
b. Actividades incompatibles con los compromisos adquiridos por el BID para hacer frente a los retos que plantea el cambio climático y promover la sostenibilidad ambiental y social, tales como:
. Minería de carbón térmico o generación de energía con carbón e instalaciones conexas (11) .
. Proyectos de exploración de petróleo y de desarrollo petrolero (12) .
. Proyectos de exploración de gas y de desarrollo gasífero.
3. Exclusiones Específicas para el Programa
Adicionalmente, con los recursos del presente Programa, no se podrán financiar subproyectos o empresas que impliquen:
a. Subproyectos de categoría de impacto ambiental y social A, tales como:
i. Subproyectos que resulten en impactos (13) adversos significativos sobre tierras y recursos naturales de propiedad tradicional o bajo uso consuetudinario de pueblos indígenas.
ii. Subproyectos que requieran la reubicación de pueblos indígenas fuera de sus tierras y recursos naturales sujetos al régimen de propiedad tradicional o bajo uso consuetudinario.
iii. Subproyectos que tengan un impacto sustancial en un patrimonio cultural que es esencial para la identidad o los aspectos culturales, ceremoniales o espirituales de la vida de los pueblos indígenas.
iv. Subproyectos que resulten en daño, desplazamiento o alteración sustancial de patrimonio cultural crítico (14) (i.e. daños físicos, impacto visual, restricción de acceso).
v. Subproyectos que resulten en impactos adversos significativos a servicios ecosistémicos (15).
____________________
(8) Esto no se aplica a proyectos cuyo objetivo primordial no está relacionado con la producción, el comercio o el uso de tabaco.
(9) Esto no se aplica a proyectos cuyo objetivo primordial no está relacionado con la construcción y explotación de lugares de juego, casinos y otras empresas equivalentes.
(10) Esta restricción no se aplica a la compra de equipos médicos, equipos de control de calidad (medición) y cualquier equipo para el que pueda demostrarse que la fuente de radioactividad será insignificante o se cubrirá adecuadamente.
(11) Esto se aplica únicamente a instalaciones conexas cuyo objetivo primordial esté relacionado con la producción, el comercio o el uso de carbón para la generación eléctrica o con la transmisión de la energía generada por una central de carbón (por ejemplo, una línea de transmisión dedicada solo a ese fin).
(12) La exploración y el desarrollo de petróleo y gas se refieren a todos los pasos que tienen lugar desde la exploración preliminar hasta la extracción del recurso.
(13) Los impactos ambientales y sociales se refieren a todo cambio, potencial o real, en: i) el ambiente físico, natural o cultural, y ii) la comunidad de los alrededores y los trabajadores, como resultado de la actividad financiada.
(14) El patrimonio cultural crítico consiste en uno de los siguientes tipos de patrimonio cultural o ambos: (i) el patrimonio internacionalmente reconocido de comunidades que usen o que tengan memoria viviente de haber usado el patrimonio cultural para fines culturales de larga data o bien (ii) áreas de patrimonio cultural legalmente protegidas, incluidas las propuestas por el gobierno para tal designación (los ejemplos incluyen sitios del patrimonio mundial y áreas nacionalmente protegidas).
(15) De acuerdo con el Marco de Política Ambiental y Social del BID, los servicios ecosistémicos son los beneficios que las personas, incluidas las empresas, las comunidades y la sociedad en general, obtienen de los ecosistemas. Hay cuatro tipos de servicios ecosistémicos: (i) los servicios de aprovisionamiento, que son los productos que las personas obtienen de los ecosistemas; (ii) los servicios de regulación, que son los beneficios que obtienen las personas de la regulación de los procesos de los ecosistemas; (iii) los servicios culturales, que son los beneficios inmateriales que las personas obtienen de los ecosistemas; y (iv) los servicios de apoyo, que son los procesos naturales que mantienen a los demás servicios.
vi. Subproyectos que resulten en impactos adversos significativos a hábitats naturales no críticos.(16)
vii. Subproyectos en áreas protegidas que resulten en conversión de su hábitat natural.
viii. Subproyectos que causen impactos significativos sobre la calidad y uso del agua superficial, subterránea o marina en el área del proyecto, puedan generar impactos a la subsistencia de las comunidades que hacen uso del agua o tengan un alto potencial de generar conflictos por el uso de agua.
ix. Subproyectos que generen desplazamiento físico a gran escala y/o de familias vulnerables.
x. Subproyectos que generen desplazamiento económico permanente de personas vulnerables.
____________________
(16) De acuerdo con en Marco de Política Ambiental y Social del BID, los hábitats naturales son áreas compuestas por un conjunto viable de especies vegetales o animales, en su mayoría autóctonas, o donde la actividad humana no ha producido ninguna modificación sustancial de las funciones ecológicas primarias ni de la combinación de especies del área. Los hábitats críticos son áreas con alta importancia o valor de biodiversidad, tales como (i) hábitats de importancia sustancial para especies críticamente amenazadas, amenazadas, vulnerables o casi amenazadas, que figuren como tal en la Listas Roja de Especies Amenazadas de la Unión Internacional para la Conservación de la Naturaleza (UICN) (https://www.iucnredlist.org/), (ii) hábitats que sustentan la supervivencia de concentraciones importantes a nivel mundial de especies migratorias o especies que se congregan; (iii) ecosistemas únicos o altamente amenazados; (iv) áreas asociadas con procesos evolutivos clave; o (v) zonas protegidas jurídicamente o zonas reconocidas internacionalmente como de elevado valor en términos de biodiversidad, que pueden incluir reservas que cumplan los criterios de las Categorías I a VI de la Ordenación de Zonas Protegidas de la IUCN; Sitios de Patrimonio Mundial; zonas protegidas en virtud del Convenio de Ramsar sobre Humedales; zonas centrales de las Reservas de la Biósfera o zonas en la Lista de las Naciones Unidas de Parques Nacionales y Zonas Protegidas; sitios que figuran en la Base de datos Mundial de Zonas Clave para la Biodiversidad u otros sitios que cumplen con los criterios de la Normas Mundial 2016 de la IUCN para la identificación de zonas clave de biodiversidad.
(17) De acuerdo con el Marco de Política Ambiental y Social del BID, la introducción intencional o accidental de especies de flora y fauna exóticas o no autóctonas en áreas donde normalmente no se encuentran puede constituir una amenaza importante para la biodiversidad, pues algunas especies exóticas pueden volverse invasoras, propagarse rápidamente y desplazar a las especies nativas.
b. Subproyectos que impliquen reasentamiento involuntario físico o económico de personas.
c. Subproyectos que impliquen construcción de infraestructura nueva de más de US$400.000 para los subpréstamos otorgados a través del Programa Crédito Corfo Mipyme.
d. Subpréstamos que impliquen el financiamiento de instalaciones asociadas a los centros de generación de energía de pequeña escala, como líneas de distribución y transmisión.
e. Actividades que impliquen la propagación de especies exóticas invasoras(17) (ej. Eucalyptus globulus).
f. Subproyectos agrícolas en superficies totales mayores a 3.000 has.
g. Subproyectos ganaderos en superficies totales mayores a 12.000 has o en feedlots con capacidad estática para más de 2.500 cabezas.
3° Facúltase al Gerente de Inversión y Financiamiento, para fijar un texto refundido de las normas del Programa "Crédito Corfo Mipyme", a fin de incorporar las modificaciones aprobadas por este Comité.
4° Las modificaciones aprobadas por el presente Acuerdo, comenzarán a regir a partir de la publicación en el Diario Oficial de la resolución que lo ejecute.".
2° Publíquese la presente resolución en el banner de "Gobierno Transparente", del sitio web www.corfo.cl, en conformidad a lo dispuesto en el artículo 7, letra g), de la Ley de Transparencia de la función pública y de acceso a la información de la Administración del Estado, aprobada por el artículo primero de la ley N° 20.285, sobre Acceso a la Información Pública, y en la resolución exenta N° 500, de 2022, que aprueba nuevo texto de la Instrucción General del Consejo para la Transparencia, sobre Transparencia Activa.
Anótese, tómese razón, publíquese y archívese.- Mauricio Escobar Meza, Gerente de Inversión y Financiamiento (S).