"1° Modifícase el Acuerdo N° 29.020, de 2020, modificado por los Acuerdos N° 29.032, N° 29.073 y N° 29.103, todos de 2020, por los Acuerdos N° 29.117 y N° 29.131, ambos de 2021, por los Acuerdos N° 29.239 y N° 29.280, ambos de 2022, y por los Acuerdos N° 29.283 y N° 29.314, ambos de 2023, todos del Comité Ejecutivo de Créditos, que aprobó las nuevas Normas de Utilización del Programa denominado "Crédito para Intermediarios Financieros No Bancarios (IFNB) - Crédito Corfo Mipyme" (en adelante, también el "Programa Crédito Mipyme"); en el siguiente sentido:
a) Incorporar en el numeral 2 "Beneficiarias/os Finales", un tercer párrafo, del siguiente tenor:
"Los IFNB deberán resguardar todos los antecedentes utilizados para determinar la elegibilidad de las empresas beneficiarias. Estos antecedentes podrán ser requeridos por Corfo conforme lo dispuesto en el numeral 24."
b) Reemplazar el párrafo del numeral 5 "Modalidades del Programa", por el siguiente:
"El Programa considerará una Modalidad General y una Modalidad Etapas Tempranas.
No podrán participar en la Modalidad General, los intermediarios que mantengan un financiamiento vigente otorgado en la Modalidad Etapas Tempranas. En todo caso, los IFNB podrán postular a un préstamo en la Modalidad General, en los últimos 4 meses de vigencia del préstamo en la modalidad Etapas Tempranas."
c) Reemplazar el numeral 6.1 "Tipo de Intermediarios", por el siguiente:
"6.1 Tipo de Intermediarios.
Podrán ser operadores de la Modalidad General y Etapas Tempranas del Programa, los IFNB que sean:
a) Sociedades anónimas cuyo objeto contenga el otorgamiento de créditos, leasing o factoring.
b) Sociedades por acciones, siempre que consideren en su estructura de gobierno corporativo, la existencia de un Directorio, y cuyo objeto contenga el otorgamiento de créditos, leasing o factoring.
c) Cooperativas de Ahorro y Crédito, en adelante, "CAC".
d) Cajas de Compensación de Asignación Familiar, que tengan una estructura especializada para la colocación de créditos productivos.
e) Fundaciones, Corporaciones y Organismos No Gubernamentales (ONGs), que cumplan con la normativa legal y reglamentaria vigente para la constitución de este tipo de instituciones, y siempre que otorguen créditos productivos.
f) Cooperativas agrícolas, de importancia económica, de conformidad a la Ley General de Cooperativas.
g) Sociedades anónimas y/o sociedades por acciones, cuya actividad principal sea la comercialización y/o distribución de productos, insumos y/o maquinaria para el sector agropecuario.
h) Cooperativas agrícolas, campesinas y pesqueras definidas en la Ley General de Cooperativas, en las que más del 50% de sus socios tengan la calidad de indígena, comunidad indígena, o asociación indígena, de conformidad a la ley N° 19.253.
i) Cooperativas o sociedades en las que más del 70% de sus clientes, tengan la calidad de indígena, de conformidad a la ley N° 19.253."
d) Eliminar los numerales 6.1.1. "Modalidad General", 6.1.2 "Modalidad Especial Agropecuaria", 6.1.3 "Modalidad Especial Indígena" y 6.1.4 "Modalidad Etapas Tempranas", y sus respectivos párrafos.
e) Reemplazar el título del numeral 6.2.1 "Requisitos para Todos los IFNB", por "Requisitos para los IFNB de Modalidad General".
f) Reemplazar el literal a) del numeral 6.2.1, por el siguiente:
"a) Poseer al menos 3 años de experiencia en el otorgamiento y administración de préstamos productivos o comerciales, al momento de la postulación. La experiencia exigida al IFNB, dirá relación con el ciclo completo del financiamiento del producto financiero para el cual el intermediario financiero solicite los recursos de Corfo, el que deberá considerar la originación, recuperación, cobranza y castigos de los financiamientos otorgados.
La experiencia considerará los últimos años anteriores a la postulación del IFNB."
g) Agregar las siguientes letras j) y k), en el numeral 6.2.1:
"j) Para aquellos IFNB que sean del tipo definido en los literales f) y g), del numeral 6.1, deberán cumplir además con los siguientes requisitos:
(i) Tener más de 100 clientes y/o socios.
(ii) Entregar a sus clientes capacitaciones y/o asesoría técnica agronómica, en ámbitos tales como innovación y desarrollo de productos, programas fitosanitarios, u otras materias vinculadas a las anteriores.
(iii) Tener activos superiores a $1.000.000.000.- (mil millones de pesos), al momento de la postulación al Programa.
k) Para aquellos IFNB que sean del tipo definido en los literales h) e i), del numeral 6.1, deberán cumplir además con los siguientes requisitos:
(i) Tener más de 100 clientes y/o socios.
(ii) Entregar a sus clientes capacitaciones y/o asesoría técnica, en ámbitos tales como innovación y desarrollo de productos, desarrollo de mercados, entre otras materias vinculadas, siempre que sean pertinentes al ámbito de acción de dicho Intermediario.
(iii) Tener activos superiores a $500.000.000.- (quinientos millones de pesos), al momento de la postulación al Programa."
h) Eliminar los numerales 6.2.2 "Requisitos para Modalidad Especial Agropecuaria", 6.2.2.1 "Modalidad Especial Agropecuaria Adicional", y 6.2.3 "Requisitos para Modalidad Especial Indígena".
i) Por la eliminación de los numerales anteriores, el actual numeral 6.2.4 "Requisitos para Modalidad Etapas Tempranas", pasa a ser el numeral 6.2.2.
j) Reemplazar el literal g), del nuevo numeral 6.2.2, por el siguiente:
"Los requisitos indicados en las letras f), h) e i) del numeral 6.2.1. "Requisitos para IFNB de Modalidad General"".
k) Reemplazar el numeral 6.4 "Antecedentes necesarios para la Postulación", por los siguientes numerales y sus párrafos respectivos:
"6.4 Postulación
6.4.1 Tipo de Postulación
El Intermediario Financiero podrá optar a dos tipos de postulación al Programa: una es del tipo individual y la otra es de forma conjunta.
6.4.1.1 Postulación Individual
El Intermediario Financiero que postule de forma individual, deberá cumplir con todos los requisitos establecidos en el numeral 6 de las Normas del Programa, según corresponda.
6.4.1.2 Postulación Conjunta
Este tipo de postulación consiste en que dos empresas postulen en forma conjunta, para que, en forma coordinada, actúen como un solo IFNB. Estas empresas deberán pertenecer al mismo Grupo Empresarial, de acuerdo con los términos del artículo 96 de la Ley N° 18.045, de Mercado de Valores, y deberán tener una relación matriz-filial. La matriz asumirá el rol de contratante y se obligará directamente ante la Corporación (la "Entidad Contratante"), y la filial asumirá el rol operativo (la "Entidad Operativa"); la Entidad Contratante será directamente responsable de todas las acciones que realice la Entidad Operativa en el marco, con motivo u ocasión de este Programa.
La evaluación de la Entidad Contratante se efectuará de manera conjunta con la Entidad Operativa, y eventualmente también con el resto del Grupo Empresarial (de acuerdo a los términos del artículo 96 de la Ley N° 18.045, de Mercado de Valores, o en aquella que la sustituya o reemplace), y será resuelta por el CEC.
La relación matriz-filial entre la Entidad Contratante y la Entidad Operativa, será informada al momento de la postulación, y deberá mantenerse sin cambios durante la participación en el Programa, salvo que la Entidad Contratante presente una solicitud previa a Corfo. Esta solicitud deberá ser conocida y resuelta por la Gerencia de Inversión y Financiamiento, quien deberá revisar que el cambio no implique una menor calidad crediticia de ambas empresas, ni una menor probabilidad de pago de las obligaciones derivadas del financiamiento entregado por la Corporación. La autorización del cambio o la sanción, si corresponde, de conformidad a lo establecido en el numeral 23.3. del Programa, será comunicada al IFNB, y deberá ser informada para conocimiento del CEC.
En este tipo de postulación, el riesgo de crédito será evaluado por la Gerencia de Inversión y Financiamiento, considerando: (1) el riesgo consolidado de la matriz y sus filiales, y (2) la capacidad de colocación de los productos financieros en el segmento objetivo y la capacidad de gestión de la Entidad Operativa.
Respecto a los requisitos del numeral 6.2.1 anterior, la Entidad Operativa deberá cumplir con los requisitos establecidos en los literales a), e), e i), ambas entidades por sí mismas deberán cumplir con los literales f) y g), mientras que al menos una de ellas deberá cumplir con los literales b), c) y d), de acuerdo con las políticas del Grupo Empresarial. Respecto al literal h) del mismo numeral, en una postulación conjunta deberá ser cumplido al menos por la Entidad Contratante, y se exigirá que ésta no presente pérdida patrimonial en el último año (ejercicio enero-diciembre), conforme a la presentación de los Estados Financieros Auditados exigidos en los requisitos. Los antecedentes de ambas entidades deberán ser presentados de manera conjunta en la postulación.
Respecto de los requisitos considerados en los literales j) y k) del numeral 6.2.1 anterior, lo establecido en cada caso en el (i), debe ser cumplido por la Entidad Operativa, en el (ii) por el Grupo Empresarial en su conjunto, y en el (iii) por la Entidad Contratante.
En la postulación conjunta, la Entidad Contratante podrá solicitar cumplir las obligaciones y ejercer todas o algunas de las acciones contempladas en el Programa, directamente o a través de la Entidad Operativa, las que deberá especificar en su postulación, incluyendo la gestión operativa de colocación de los productos financieros elegibles en el marco de las presentes Normas Operativas. En todo caso, la responsabilidad respecto al cumplimiento de la normativa del Programa y asumir las sanciones pecuniarias que puedan derivar del incumplimiento, como el riesgo crediticio del préstamo, siempre será de la Entidad Contratante. Lo anterior, es sin perjuicio del ejercicio de las facultades del CEC y de que ambas entidades quedarán como codeudores solidarios, en caso de aprobar el financiamiento.
Para los efectos de lo dispuesto en el párrafo anterior, y como condición para suscribir el respectivo contrato de participación, las entidades deberán celebrar un convenio, debidamente suscrito con firma electrónica avanzada, en virtud del cual la Entidad Operativa se obligue con la Entidad Contratante en la ejecución de las acciones y cumplimiento de los fines del Programa; antecedente que debe presentarse para la postulación conjunta al Programa.
Todas las actuaciones exigidas en las presentes Normas, incluyendo la presentación de Anexos del IFNB postulante, conforme a las cuales los representantes designados por la Entidad Operativa actúen en representación de la Entidad Contratante, deben quedar expresamente descritas en el convenio.
De esta forma, los Anexos N° 1 y N° 2 de estas Normas, deben ser suscritos por la Entidad Contratante, mientras que el Anexo N° 4 debe ser suscrito por la Entidad Operativa. Asimismo, el Anexo N° 5 debe ser suscrito conjuntamente por la Entidad Contratante y la Entidad Operativa.
6.4.2 Antecedentes Necesarios para la Postulación
Los Intermediarios que participen en las Modalidades General, deben presentar a Corfo los siguientes antecedentes, al momento de solicitar un préstamo con cargo a este Programa:
a) Política y procesos de crédito y cobranza, por tipo de producto (crédito, leasing y/o factoring).
b) Política de provisiones, por tipo de producto (crédito, leasing y/o factoring).
c) Plan de negocios desagregado, por tipo de producto (crédito, leasing y/o factoring).
d) Política, manuales y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
e) Estados Financieros Anuales Auditados (Balance General y Estado de Resultados), con sus respectivas notas, de los 3 últimos períodos, inmediatamente anteriores a la fecha de presentación de los antecedentes para la postulación, cuando corresponda, de acuerdo a la antigüedad del Intermediario.
f) Si los IFNB realizan su postulación dentro de los 90 días corridos posteriores al último cierre de año, podrán presentar los Estados Financieros No Auditados del último cierre contable, debidamente firmados por el Gerente General o Representante Legal del Intermediario. Lo anterior, no obsta al cumplimiento de la obligación de enviar a Corfo los Estados Financieros Auditados del último año, según lo establecido en el numeral 21 siguiente.
g) Si la solicitud se efectúa después del mes de junio, además, el IFNB deberá acompañar los Estados Financieros Intermedios actualizados, de una fecha no anterior a 120 días de la presentación, firmado por el Gerente General o Representante Legal del Intermediario.
h) Respecto a los Estados Financieros detallados en los literales e), f) y g) anteriores, deberán contar con la siguiente información:
(i) Sus cuentas de activos y pasivos deben venir separadas bajo el criterio de corto plazo (hasta un año) y largo plazo (mayor a un año). En caso de no contar con dicha separación, se deben informar en notas financieras, bajo el criterio anterior.
(ii) Detalle de la cartera bruta de créditos y/o cuentas por cobrar, según corresponda, con las siguientes aperturas, de acuerdo con la antigüedad del Intermediario, para los últimos 3 períodos anuales, y al menos de los últimos 2 trimestres:
i. Por producto (consumo, comercial, hipotecario, cartera extranjera, etc.);
ii. Por tramo de mora por producto considerando el saldo insoluto (al día, 1-30 días, 31-60 días, 61-90 días, 91-180 días, mayor a 180 días);
iii. Con y sin repactación o reprogramación por producto; y
iv. Castigos y recuperos por tipo de producto.
(iii) Detalle de la partida de provisiones, si corresponde, de acuerdo con la antigüedad del Intermediario, para los últimos 3 períodos anuales por producto (saldo inicial, castigos, provisiones constituidas, liberación provisiones y saldo final).
(iv) Cuentas por cobrar y/o por pagar a empresas relacionadas de corto plazo (hasta un año) y de largo plazo (mayor a un año), indicando monto por empresa relacionada.
(v) Deuda financiera de corto y largo plazo, especificando al menos vencimientos: hasta 90 días, entre 91 días y 1 año, entre 1 y 3 años, entre 3 y 5 años, y a más de 5 años, indicando monto por cada uno de los acreedores financieros. Considerar el saldo insoluto de los flujos descontados.
(vi) Apertura de las cuentas relevantes de los estados de resultados que componen los ingresos, los costos, los gastos (separando gastos de administración, gastos en remuneraciones, otros gastos). Además de castigos directos de créditos o cuentas por cobrar (según corresponda) con efecto en estado de resultados y los recuperos de créditos o cuentas por cobrar castigadas en períodos anteriores.
(vii) Apertura de la cuenta "estados de cambios en el patrimonio".
(viii) Si corresponde, detalle de los covenants vigentes exigidos por Corfo y otras instituciones acreedoras (en caso de corresponder), y su nivel de cumplimiento. Se deben proporcionar las fórmulas de cálculo (cuando corresponda) y los antecedentes necesarios que permitan replicar el cálculo y verificar el cumplimiento de dichos covenants.
i) Copia del Boletín Comercial del IFNB, emitido en una fecha no superior a 15 días antes a la fecha de postulación.
j) Proyección enviada por el IFNB -en línea con el plazo del crédito solicitado- donde dé cuenta de su capacidad de pago (proyección de balance, estado de resultados y flujo de caja), además de la propuesta de amortización de la operación de crédito solicitada.
k) Malla societaria con el detalle de cualquier sociedad que sea de propiedad o en la que tenga participación el IFNB postulante, incluyendo la descripción de los negocios que se realizan en conjunto con ésta, los porcentajes de participación en cada uno de los negocios y breve reseña del grupo controlador.
l) Organigrama de la entidad.
m) Nombre, cédula de identidad y currículum profesional del Gerente General o Representante Legal, de la plana gerencial y del Consejo Directivo o del Directorio, del Intermediario, con el detalle, además, de cualquier sociedad en la que tengan participación o representación.
n) Antecedentes legales de constitución y sus eventuales modificaciones, y certificado que acredite la vigencia de la entidad.
o) Toda otra información que permita determinar el cumplimiento de los indicadores financieros señalados en el numeral 6.2 de estas Normas.
Por su parte, los Intermediarios que participen en la Modalidad Etapas Tempranas, deben presentar a Corfo los siguientes antecedentes al momento de solicitar un préstamo con cargo a esta modalidad:
a) Política y procesos de crédito y cobranza.
b) Política de provisiones, si contaran con ella.
c) Política, manuales y procesos de prevención del lavado de activos, del financiamiento del terrorismo y del cohecho.
d) Plan de negocios de mediano plazo para el otorgamiento de financiamiento productivo.
e) Los demás antecedentes requeridos en la Modalidad General, con excepción de la información de los últimos 2 trimestres exigidos en el ii) de la letra h) y de aquellos indicados en la letra j).
La información detallada en los literales anteriores deberá presentarse firmada por el/los representante/s de la entidad postulante. Además, en el caso de los Estados Financieros No Auditados y Estados Financieros Intermedios indicados en las letras f) y g), respectivamente, el Gerente General o Representante Legal deberá declarar que la información contenida en dichos documentos es verídica, en los siguientes términos:
"El suscrito, en su calidad de (Gerente General / Representante Legal), de (identificación Institución), declaro bajo juramento que la información entregada en este acto es la expresión fiel de la verdad, por lo que asumo la responsabilidad legal correspondiente".
Esta exigencia se aplicará también (firma y declaración), en caso de que la información solicitada en la letra h), no estuviere disponible en las notas de los Estados Financieros. Esta excepción solo será efectiva para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para las entidades que participen en Modalidad de Etapas Tempranas. Para los demás casos, deberá contar con estas notas en sus Estados Financieros Auditados e Intermedios.
Respecto a los auditores externos, los Estados Financieros Auditados solicitados en la letra e):
a) En el caso de IFNB que operen en la Modalidad General: deberán ser firmados por una empresa de auditoría externa del Registro de Empresas de Auditoría Externa (REAE) de la Comisión para el Mercado Financiero (CMF). Excepcionalmente se permitirá la firma de una empresa o persona auditora perteneciente al Registro de Inspectores de Cuentas y Auditores Externos (RICAE) de la misma CMF, solo para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros).
b) En el caso de IFNB que operen en la Modalidad Etapas Tempranas: deberán ser firmados por una empresa de auditoría externa del (REAE) o una empresa o persona auditora del (RICAE).
Corfo se reserva el derecho de solicitar al Intermediario Financiero información o antecedentes adicionales, antes de resolver su solicitud de financiamiento con cargo al Programa".
l) Reemplazar los párrafos 2°, 3°, 4°, 5° y 6°, del numeral 7.2 "Línea de Crédito Rotatoria", por los que siguen, respectivamente:
"La Línea de Crédito Rotatoria se otorgará por un plazo de hasta 1 año, contado a partir de la fecha de notificación de la aprobación de la línea, pudiendo ser renovada hasta 2 veces, incluyendo una disminución en el monto aprobado inicialmente. La modificación y renovación anual de la línea estarán sujetas al: (i) comportamiento de pago del IFNB de sus créditos vigentes o de sus relacionados, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, con Corfo, en cualquiera de sus programas; (ii) la situación de protestos y morosidades del IFNB, de acuerdo con la información contenida en el boletín comercial; (iii) cumplimiento de colocación de recursos de la línea, establecida en el numeral 19 de estas Normas; (iv) cumplimiento de covenants vigentes, en caso de corresponder; y (v) cumplimiento general de las presentes Normas, por parte del IFNB. Asimismo, Corfo revisará la situación financiera del IFNB, pudiendo rechazar la renovación de la línea o modificar las condiciones de ésta, en caso de un deterioro de los resultados.
La aprobación, modificación o rechazo de la renovación de la Línea de Crédito Rotatoria, será informada por Corfo al IFNB 45 días corridos antes de la fecha anual de renovación. En caso que el último día del plazo sea un día inhábil, se prorrogará al día hábil siguiente . Cuando corresponda, el IFNB deberá entregar la información necesaria para verificar el cumplimiento de las condiciones exigidas anteriormente.
La solicitud de renovación de la Línea de Crédito Rotatoria deberá materializarse mediante carta ingresada por Oficina de Partes de Corfo, o por la vía electrónica que se le autorice al INFB, y deberá ser presentada al menos 90 días corridos antes del vencimiento del plazo máximo de la Línea de Crédito Rotatoria vigente.
Corresponderá al CEC pronunciarse sobre su renovación o rechazo, dentro del plazo de 90 días corridos, contados desde el ingreso conforme de la solicitud de renovación, basándose en el informe que fundamente la propuesta presentada por parte de la Gerencia de Inversión y Financiamiento, en adelante "la GIF". El rechazo de la solicitud de renovación de la línea por parte de Corfo, no constituirá un eximente para el cumplimiento de la obligación del pago total de los montos ya girados, en las fechas de vencimiento pactadas, o en las condiciones que el CEC establezca en el Acuerdo que apruebe la línea o sus modificaciones.
Los desembolsos efectuados contra la Línea de Crédito Rotatoria, tendrán como plazo para el pago de su cuota de capital, de hasta 1 año a contar de la fecha de cada desembolso realizado. En caso de que Corfo haya autorizado renovaciones anuales de la línea, se exigirá el pago del capital del préstamo, al vencimiento de 1 año de la renovación aprobada por Corfo."
m) Reemplazar los párrafos 1°, 2°, 3° y 4°, del numeral 9, "Garantías, Covenants, y Exenciones de Covenants", por los que siguen, respectivamente:
"El CEC podrá exigir, o el IFNB podrá ofrecer voluntariamente, la constitución de garantías reales, covenants, comfort letter de propiedad y pago, y garantías personales, incluyendo a los socios, accionistas o relacionados del IFNB, en los términos establecidos en el artículo 100 de la ley N° 18.045 sobre Mercado de Valores, en favor de la Corporación.
Cuando hayan sido establecidos, será de responsabilidad del IFNB informar el cumplimiento de los covenants y la constitución de las garantías reales, garantías personales y/o condiciones adicionales exigidas por la Corporación, en el plazo fijado por el CEC. En caso de que los IFNB no envíen información necesaria para su medición, el covenant se considerará un incumplimiento grave, aplicándose las sanciones establecidas en el numeral 23.
Cuando existan circunstancias que lo justifiquen, el IFNB podrá solicitar a Corfo una exención de covenant o autorización temporal para no cumplir con algún covenant. Esta solicitud será evaluada en su mérito por la GIF, y deberá ser resuelta por el CEC. Si se aprueba una exención o autorización temporal, el no cumplimiento de un covenant, no será considerado como un incumplimiento.
Para solicitar una exención de covenant, el IFNB debe seguir el procedimiento de Autodenuncia, regulado en el numeral 23.3.4 de estas Normas, además de venir acompañado por toda la información y antecedentes que sean necesarios para entender las razones que llevaron al incumplimiento y las medidas que se estarían tomando para subsanar la situación. Puede iniciar dicho procedimiento cuando esté en incumplimiento o cuando el incumplimiento aún no ocurra, pero el IFNB estime que éste es inminente."
n) Reemplazar el párrafo 2°, del numeral 9.1 "Condiciones Asociadas a los Préstamos en Modalidad Etapas Tempranas", por el siguiente:
"Las actividades de fortalecimiento institucional tienen como objetivo desarrollar habilidades en el IFNB para postular a la Modalidad General del Programa, definida en el numeral 5 de estas Normas. A modo de ejemplo, estas actividades podrán corresponder a: (i) el desarrollo e implementación de políticas y procesos, indicados en el numeral 6.2.1 de la Modalidad General; (ii) el desarrollo y aprobación de un plan de negocios, indicado en el numeral 6.2.1 de la Modalidad General; (iii) la generación de información financiera contable y notas de los estados financieros; i (iv) la estructura organizacional".
o) En el numeral 12 "Exposición Máxima de Corfo por Intermediario", literal a), eliminar la expresión "y Modalidad Especial".
p) En el numeral 14 "Condiciones de las Operaciones Refinanciables", en la última frase del párrafo 2°, que señala: "Sólo podrán ser refinanciadas las operaciones de factoring que se aprueben con posterioridad a la fecha de notificación de la Resolución que ejecutó el Acuerdo del CEC que autorizó el crédito al IFNB", agregar la frase "y que el emisor de la factura financiada corresponda al beneficiario final".
q) Eliminar en el numeral 14, párrafo 11°, la expresión "y Modalidad Especial".
r) Incorporar en el numeral 14, párrafo 11°, la siguiente frase final: "Para estos efectos, la exposición se calculará considerando la suma de los saldos de capital de las operaciones vigentes otorgadas por un IFNB a un RUT, informadas a Corfo, de acuerdo con lo estipulado en el numeral 19".
s) Incorporar en el numeral 14, el siguiente párrafo final: "Los IFNB deberán resguardar todos los antecedentes que permitan verificar que las operaciones otorgadas a las empresas beneficiarias cumplan con las condiciones establecidas en este numeral. Estos antecedentes podrán ser requeridos por Corfo, conforme lo dispuesto en el numeral 24".
t) Eliminar, en el párrafo 3°, del numeral 19, "Justificación de la Utilización de los Préstamos Otorgados a los IFNB", la expresión "y Especial".
u) Eliminar, del primer listado del numeral 19, donde se indican los datos que deben contener las operaciones de crédito, leasing y leaseback, los numerales "(xix) Frecuencia de pagos de la operación" y "(xxiii) Plazo remanente de pago", ajustando los numerales siguientes de la misma lista.
v) Eliminar, del segundo listado del numeral 19, donde se indican los datos que deben contener las operaciones de factoring, los numerales "(xxix) Fecha devolución de monto retenido (excedentes)" y "(xxx) Medio de devolución", ajustando el numeral siguiente de la misma lista.
w) Reemplazar el numeral 21 "Obligación de Envío de Información de Gestión de los IFNB", por el siguiente:
"Adicionalmente a las rendiciones mensuales, anualmente los IFNB deberán enviar a Corfo los Estados Financieros Anuales Auditados, con sus respectivas notas financieras, de acuerdo con lo establecido en el numeral 6.4.2 de este documento, y su Memoria Anual o Informe Anual de Gestión, dentro de los 150 días desde el cierre del año calendario anterior. Si el Intermediario es fiscalizado por la CMF o es una cooperativa fiscalizada por el Ministerio de Economía, Fomento y Turismo, el plazo para el envío de los Estados Financieros Anuales Auditados será de 90 días desde el cierre del año anterior.
Estas obligaciones se mantendrán hasta que el IFNB no tenga deuda con Corfo en el Programa Crédito Corfo Mipyme.
Además, los IFNB deben enviar a Corfo Estados Financieros Intermedios, al cierre de junio de cada año, con sus respectivas notas financieras, de acuerdo con lo establecido en el numeral 6.4.2 de estas Normas.
Esta información deberá ser enviada por el IFNB a Corfo, dentro de los 75 días corridos siguientes al término del segundo semestre.
En caso de que los Estados Financieros Auditados y/o Estados Financieros Intermedios referidos anteriormente, no cuenten con las notas financieras establecidas en el numeral 6.4.2 de estas Normas, el Gerente General o Representante Legal deberá declarar que la información enviada a Corfo es verídica, en los siguientes términos:
"El suscrito, en su calidad de (Gerente General / Representante Legal), de (identificación Institución), declaro bajo juramento que la información entregada en este acto es la expresión fiel de la verdad, por lo que asumo la responsabilidad legal correspondiente".
Esta excepción solo será efectiva hasta un año y para el primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para las entidades que participen en Modalidad de Etapas Tempranas. Sin embargo, para cualquier renovación anual de las líneas de crédito rotatorias, deberá contar con estas notas en sus Estados Financieros Auditados e Intermedios.
Respecto a los Estados Financieros Auditados:
a) Modalidad General: luego del primer préstamo aprobado y desembolsado por Corfo (independiente del número de giros), o para cualquier renovación anual de las líneas de crédito rotatorias, deben venir firmados por una empresa de auditoría externa del REAE de la CMF.
b) Etapas Tempranas: deben venir firmados por una empresa de auditoría externa del REAE o RICAE, ambas de la CMF.
Los IFNB deberán enviar a Corfo una actualización de sus antecedentes legales, cada vez que éstos sean modificados, sin perjuicio de la facultad de la GIF de solicitar antecedentes adicionales a los Intermediarios, si lo considerase necesario para el correcto funcionamiento del Programa.
Será de responsabilidad de los IFNB informar a Corfo, dentro de los 60 días corridos de ocurrido el hecho, de cualquier modificación o cambio en sus estatutos, organigrama, plana directiva, estructura de poderes y hechos esenciales de los definidos por el artículo 9 de la Ley N° 18.045 de Mercado de Valores. Esta información deberá ser enviada a Corfo por los IFNB a través de Oficina de Partes o por los medios electrónicos que Corfo determine para este efecto."
x) Reemplazar, en el párrafo 1°, del numeral 22 "Reprogramación de los Préstamos Otorgados a los IFNB", la frase "un máximo de UF 100", por la frase "un máximo de UF 50".
y) Reemplazar el párrafo 2°, del mismo numeral 22, por el siguiente:
"Para evaluar una solicitud de reprogramación, el CEC de Corfo, considerará: (i) el comportamiento de pago del IFNB de sus créditos vigentes o de sus relacionados, en los términos establecidos en el artículo 100 de la Ley N° 18.045 sobre Mercado de Valores, con Corfo, en cualquiera de sus programas; (ii) la situación de protestos y morosidades del IFNB, de acuerdo con la información contenida en el boletín comercial; (iii) cumplimiento de colocación de recursos del o los préstamos otorgados al IFNB, según lo establecido en el numeral 19 de estas Normas; (iv) cumplimiento de covenants vigentes, en caso de corresponder; y (v) cumplimiento general de las presentes Normas por parte del IFNB, y la información reportada periódicamente por éste, pudiendo la GIF solicitar antecedentes adicionales en función del contexto y las circunstancias de la reprogramación. La reprogramación de los préstamos otorgados al IFNB podrá quedar sujeta a la exigencia de garantías reales, garantías personales, covenants, comfort letter de propiedad y pago y/o aval o deuda solidaria de los socios, accionistas y/o relacionados del IFNB, en los términos establecidos en el numeral 9 de estas Normas."
z) En el cuadro del numeral 23.2 "Aceleración Parcial de Créditos", reemplazar la definición de "Porcentaje de Colocación Exigida", por la siguiente:
"Porcentaje de Colocación Exigida: equivalente al porcentaje que corresponda según numeral 19."
aa) En el numeral i., del literal B "Incumplimientos Menos Graves", del numeral 23.3.2, reemplazar la expresión "Pre-Balances", por la expresión "Estados Financieros Intermedios".
bb) Subir el grado de incumplimiento por "No proporcionar, en tiempo y forma, y de manera completa, la información requerida por la Corporación para la verificación del cumplimiento de un covenant", de la categoría de "Incumplimiento Menos Graves" a "Incumplimientos Graves". Para ello, se elimina el numeral vi., del literal B "Incumplimientos Menos Graves", del citado numeral 23.3.2, pasando el actual numeral vii. a ser numeral vi., y como contrapartida, dicho incumplimiento para a incorporarse como numeral i, del literal C "Incumplimientos Graves", pasando el actual numeral i. a ser numeral ii. y así sucesivamente.
cc) Reemplazar el nuevo numeral vi., del literal B "Incumplimientos Menos Graves", del mismo numeral 23.3.2, por el siguiente:
"Entregar información para la verificación de cumplimiento de covenants, que difiera de la que el IFNB presente en el cumplimiento de otras obligaciones de verificación, por ejemplo, de los estados financieros, o la información reportada a la CMF, al Ministerio de Economía, Fomento y Turismo, entre otros".
dd) Agregar el siguiente numeral vii., al literal B "Incumplimientos Menos Graves":
"Un IFNB que postuló de manera conjunta, de acuerdo con lo establecido en el numeral 6.4.2.1, y modifica la relación con su matriz, sin la autorización expresa de Corfo. Lo anterior, es sin perjuicio de una sanción mayor, si así lo determina la Gerencia fundada en los antecedentes del caso."
ee) En el nuevo numeral vi., del literal C "Incumplimientos Graves", del mismo numeral 23.3.2, reemplazar la frase "numeral 6.4", por la frase "numeral 6.4.2".
ff) Reemplazar el nuevo numeral ix., del literal C "Incumplimientos Graves", del mismo numeral 23.3.2, por el siguiente:
"Si un IFNB incumple en la entrega de la información financiera solicitada en el numeral 21 de estas Normas, se aplicará medida equivalente a 1° incumplimiento, es decir, Intermediario no podrá solicitar financiamiento a Corfo, en un plazo de 1 año contado desde la fecha de la notificación del incumplimiento, en el marco de este Programa."
gg) Agregar, en el numeral 24 "Auditorías", el siguiente párrafo cuarto, pasando el actual párrafo cuarto a ser el quinto y último:
"Para efectos de lo anterior, será obligación del IFNB conservar la documentación y antecedentes de respaldo de las operaciones por 36 meses después de pagado el refinanciamiento que dio origen a estas operaciones."
hh) Reemplazar el anexo N° 4, "Cumplimiento de Condiciones Establecidas en Normativa del Programa Crédito Corfo Mipyme", por el siguiente:
"Anexo N° 4
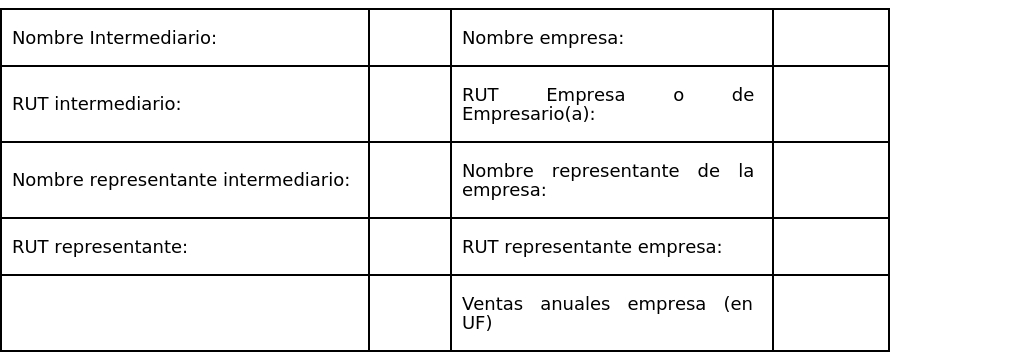
Cumplimiento de Condiciones Establecidas en Normativa del Programa Crédito Corfo Mipyme
DECLARACIÓN JURADA SIMPLE
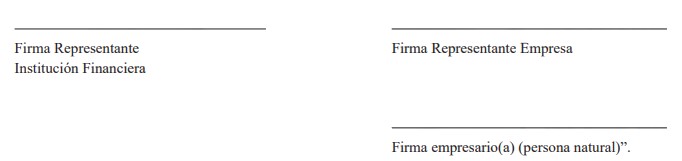
Los abajo firmantes, actuando en la representación que invisten, declaramos bajo juramento que:

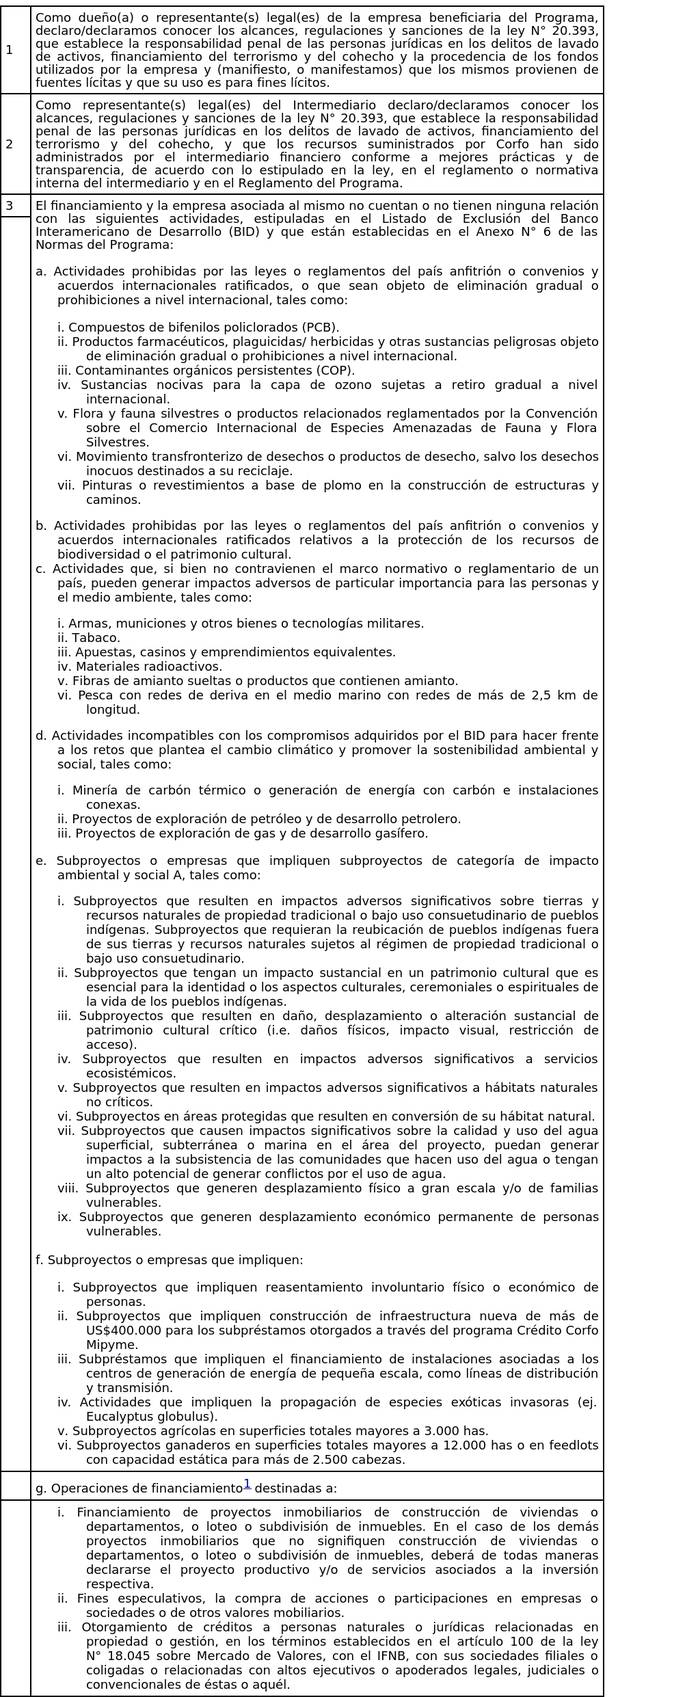
El financiamiento señalado corresponde a la operación identificada por el Intermediario Financiero como ................, aprobada el ..................
Autorizamos a Corfo o a quien/es ésta designe, para realizar las revisiones y auditorías que correspondan, según lo estipulado en el Reglamento del "Programa Crédito Corfo Mipyme". Nos comprometemos a proporcionar los antecedentes que se requieran de la operación ya identificada.
En .................., a............. de ......... de .................
ii) Reemplazar el literal c., del numeral 2., del Anexo N° 6, denominado "Lista de Exclusión del Informe de Gestión Ambiental y Social (IGAS) del Banco Interamericano de Desarrollo (BID)", por el siguiente numeral 3:
"3. Exclusiones Específicas para el Programa
Adicionalmente, con los recursos del presente Programa, no se podrán financiar subproyectos o empresas que impliquen:
a. Subproyectos de categoría de impacto ambiental y social A, tales como:
i. Subproyectos que resulten en impactos (2) adversos significativos sobre tierras y recursos naturales de propiedad tradicional o bajo uso consuetudinario de pueblos indígenas.
ii. Subproyectos que requieran la reubicación de pueblos indígenas fuera de sus tierras y recursos naturales sujetos al régimen de propiedad tradicional o bajo uso consuetudinario.
iii. Subproyectos que tengan un impacto sustancial en un patrimonio cultural que es esencial para la identidad o los aspectos culturales, ceremoniales o espirituales de la vida de los pueblos indígenas.
iv. Subproyectos que resulten en daño, desplazamiento o alteración sustancial de patrimonio cultural crítico(3) (i.e. daños físicos, impacto visual, restricción de acceso).
v. Subproyectos que resulten en impactos adversos significativos a servicios ecosistémicos(4).
vi. Subproyectos que resulten en impactos adversos significativos a hábitats naturales no críticos(5).
vii. Subproyectos en áreas protegidas que resulten en conversión de su hábitat natural.
viii. Subproyectos que causen impactos significativos sobre la calidad y uso del agua superficial, subterránea o marina en el área del proyecto, puedan generar impactos a la subsistencia de las comunidades que hacen uso del agua o tengan un alto potencial de generar conflictos por el uso de agua.
ix. Subproyectos que generen desplazamiento físico a gran escala y/o de familias vulnerables.
x. Subproyectos que generen desplazamiento económico permanente de personas vulnerables.
____________________
(1) Para mayor detalle revisar letra d) del Numeral 4 de las Normas del Programa.
(2) Los impactos ambientales y sociales se refieren a todo cambio, potencial o real, en: i) el ambiente físico, natural o cultural, y ii) la comunidad de los alrededores y los trabajadores, como resultado de la actividad financiada.
b. Subproyectos que impliquen reasentamiento involuntario físico o económico de personas.
c. Subproyectos que impliquen construcción de infraestructura nueva de más de US$400.000 para los subpréstamos otorgados a través del programa Crédito Corfo Mipyme.
d. Subpréstamos que impliquen el financiamiento de instalaciones asociadas a los centros de generación de energía de pequeña escala, como líneas de distribución y transmisión.
e. Actividades que impliquen la propagación de especies exóticas invasoras(6) (ej. Eucalyptus globulus).
f. Subproyectos agrícolas en superficies totales mayores a 3.000 has.
g. Subproyectos ganaderos en superficies totales mayores a 12.000 has o en feedlots con capacidad estática para más de 2.500 cabezas."
____________________
(3) El patrimonio cultural crítico consiste en uno de los siguientes tipos de patrimonio cultural o ambos: (i) el patrimonio internacionalmente reconocido de comunidades que usen o que tengan memoria viviente de haber usado el patrimonio cultural para fines culturales de larga data o bien (ii) áreas de patrimonio cultural legalmente protegidas, incluidas las propuestas por el gobierno para tal designación (Los ejemplos incluyen sitios del patrimonio mundial y áreas nacionalmente protegidas).
(4) De acuerdo con el Marco de Política Ambiental y Social del BID, los servicios ecosistémicos son los beneficios que las personas, incluidas las empresas, las comunidades y la sociedad en general, obtienen de los ecosistemas. Hay cuatro tipos de servicios ecosistémicos: (i) los servicios de aprovisionamiento, que son los productos que las personas obtienen de los ecosistemas; (ii) los servicios de regulación, que son los beneficios que obtienen las personas de la regulación de los procesos de los ecosistemas; (iii) los servicios culturales, que son los beneficios inmateriales que las personas obtienen de los ecosistemas; y (iv) los servicios de apoyo, que son los procesos naturales que mantienen a los demás servicios.
(5) De acuerdo con el Marco de Política Ambiental y Social del BID, los hábitats naturales son áreas compuestas por un conjunto viable de especies vegetales o animales, en su mayoría autóctonas, o donde la actividad humana no ha producido ninguna modificación sustancial de las funciones ecológicas primarias ni de la combinación de especies del área. Los hábitats críticos son áreas con alta importancia o valor de biodiversidad, tales como (i) hábitats de importancia sustancial para especies críticamente amenazadas, amenazadas, vulnerables o casi amenazadas, que figuren como tal en la Lista Roja de Especies Amenazadas de la Unión Internacional para la Conservación de la Naturaleza (UICN) (https://www.iucnredlist.org/), (ii) hábitats que sustentan la supervivencia de concentraciones importantes a nivel mundial de especies migratorias o especies que se congregan; (iii) ecosistemas únicos o altamente amenazados; (iv) áreas asociadas con procesos evolutivos clave; o (v) zonas protegidas jurídicamente o zonas reconocidas internacionalmente como de elevado valor en términos de biodiversidad, que pueden incluir reservas que cumplan los criterios de las Categorías I a VI de la Ordenación de Zonas Protegidas de la IUCN; Sitios de Patrimonio Mundial; zonas protegidas en virtud del Convenio de Ramsar sobre Humedales; zonas centrales de las Reservas de la Biósfera o zonas en la Lista de las Naciones Unidas de Parques Nacionales y Zonas Protegidas; sitios que figuran en la Base de datos Mundial de Zonas Clave para la Biodiversidad u otros sitios que cumplen con los criterios de la Norma Mundial 2016 de la IUCN para la identificación de zonas clave de biodiversidad.
(6) De acuerdo con el Marco de Política Ambiental y Social del BID, la introducción intencional o accidental de especies de flora y fauna exóticas o no autóctonas en áreas donde normalmente no se encuentran puede constituir una amenaza importante para la biodiversidad, pues algunas especies exóticas pueden volverse invasoras, propagarse rápidamente y desplazar a las especies nativas.