Art. 2.° El impuesto se aplicará sobre el valor líquido de la respectiva asignación o donación con arreglo a la siguiente escala progresiva:
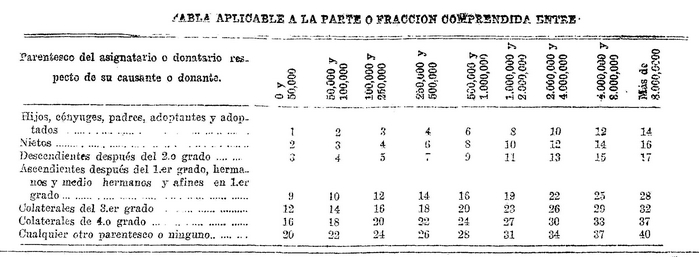
En los casos de sucesión, ab-intestato, los colaterales después del 2° grado pagarán el impuesto con un recargo del 30 por ciento.